114年地政士:土地稅法規第一題土地信託與增值稅不課徵全解析

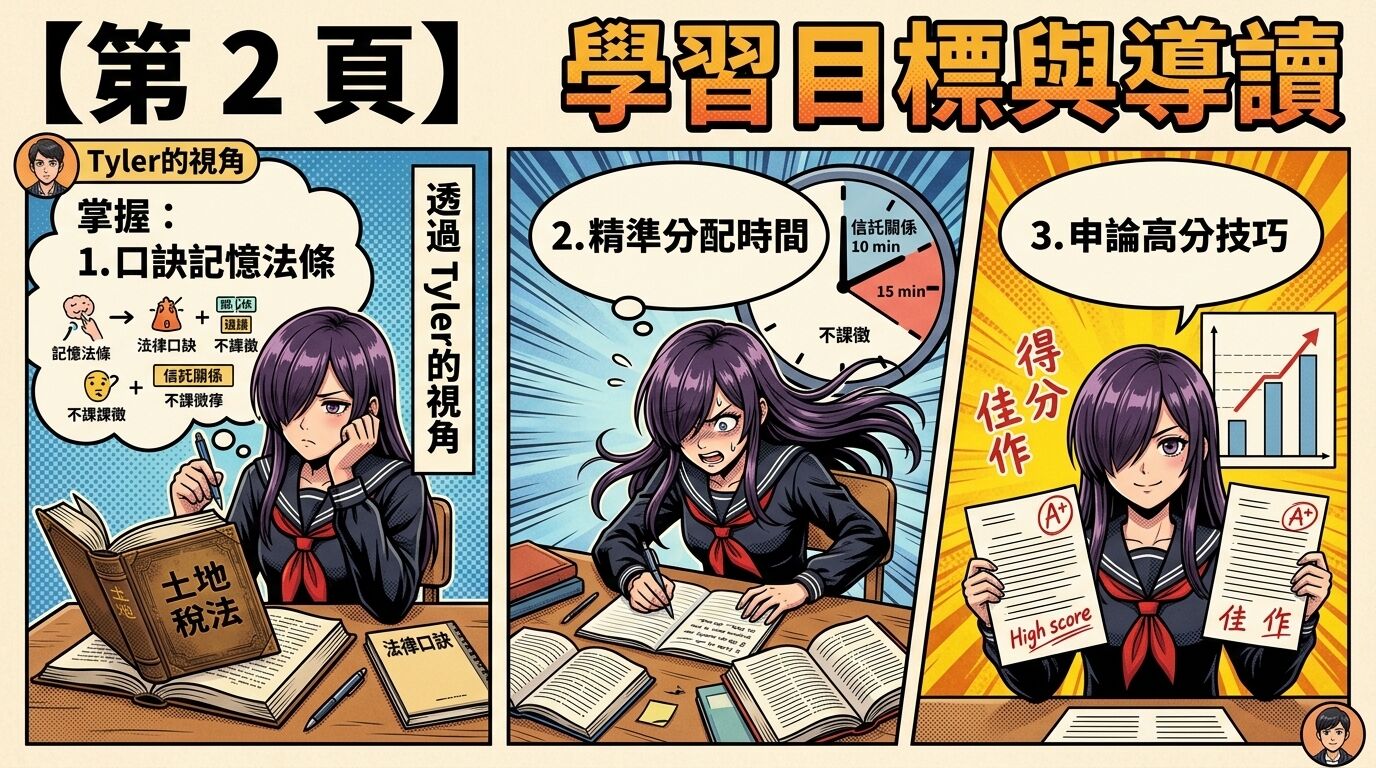
本文件專為 114 年地政士考生設計,以考生「Tyler」的視角,深度拆解土地稅法中有關「土地信託」的經典考題。透過爆笑口訣、聯想記憶法及考場臨場應變技巧,協助考生在壓力巨大的申論題中,精準拿分。
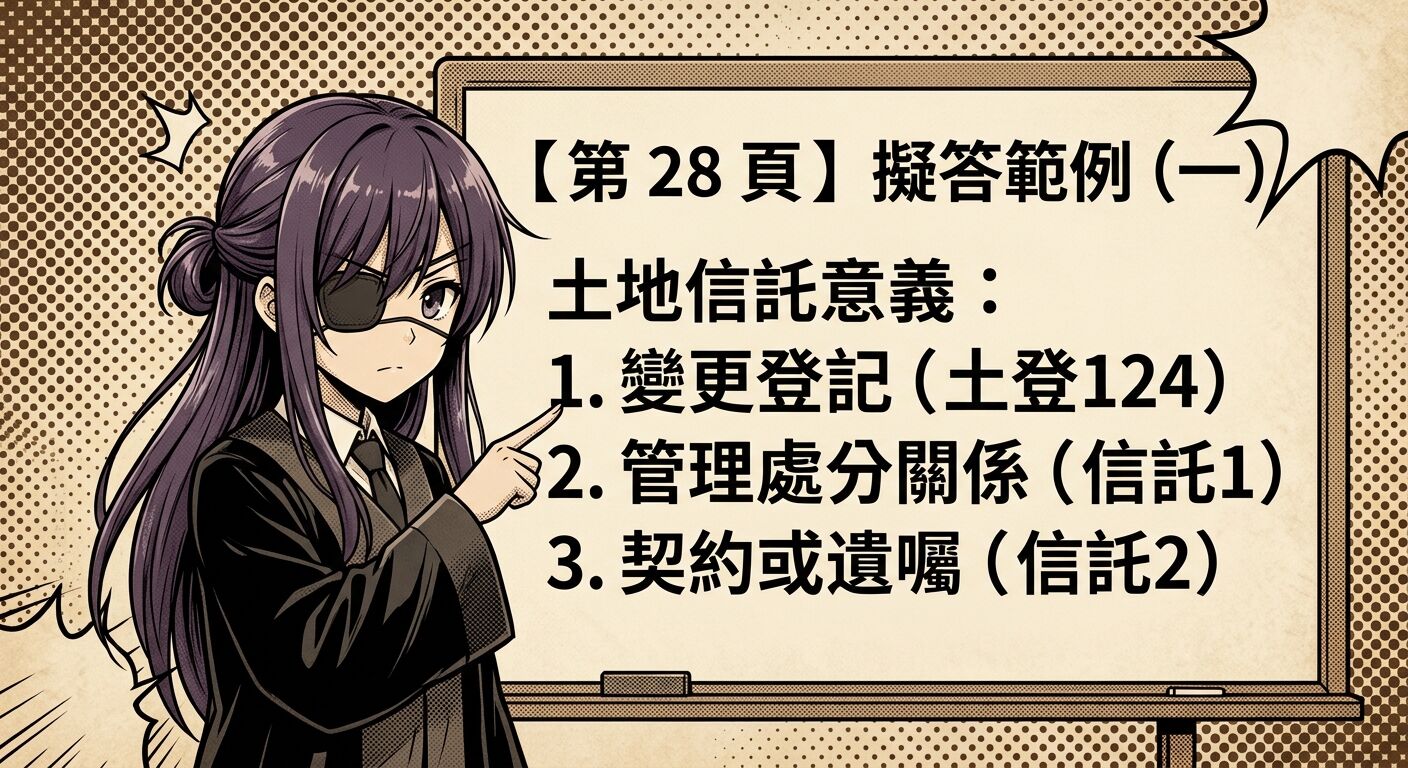
一、 Tyler 的核心解題觀念:信託三部曲
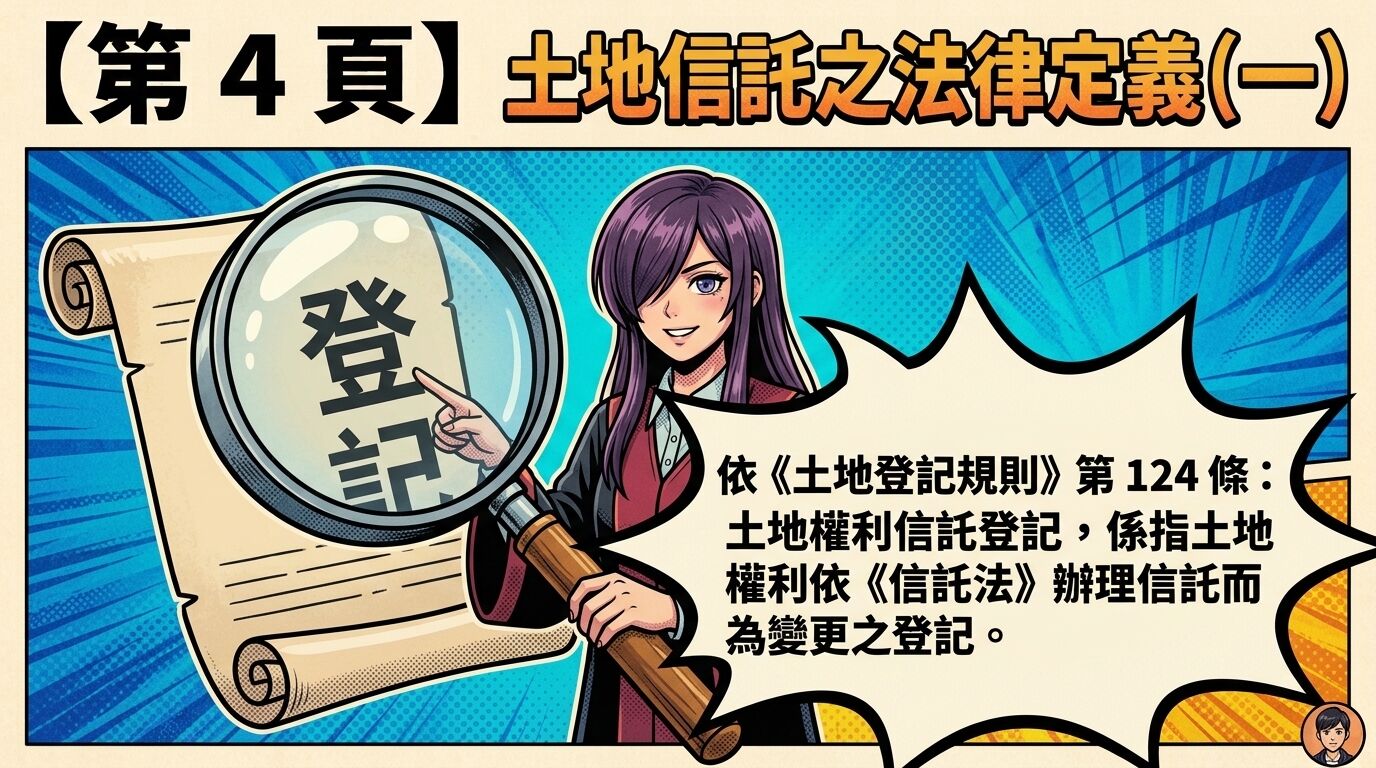
面對「土地信託」及其增值稅優惠,Tyler 總結了三個層次的法律依據,這是寫好申論題的「地基」:
|
層次 |
法律依據 |
核心意義 |
|
程序層面 |
土地登記規則 §124 |
信託登記是依信託法辦理信託而為之變更登記。 |
|
實體定義 |
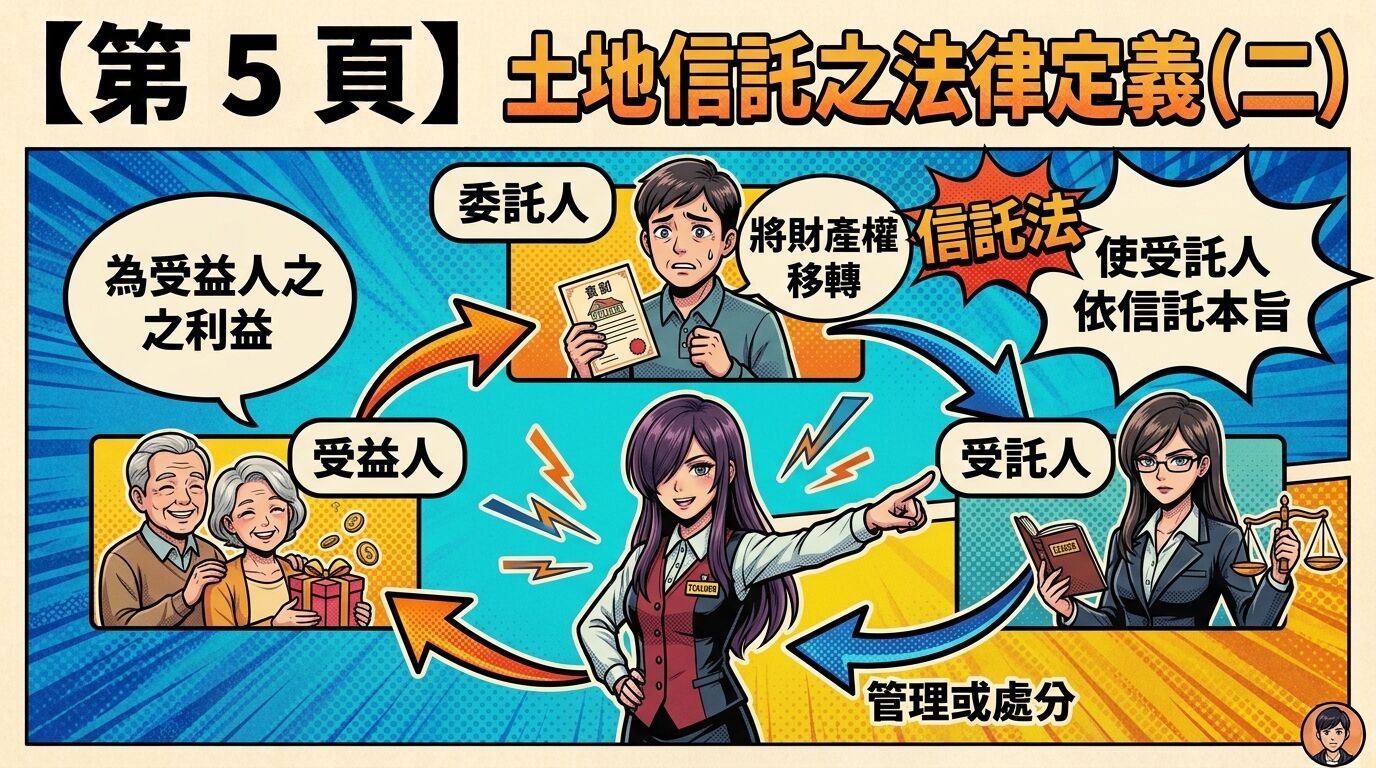
信託法 §1 |
委託人移轉財產給受託人,依信託本旨為受益人利益管理。 |
|
形式規範 |
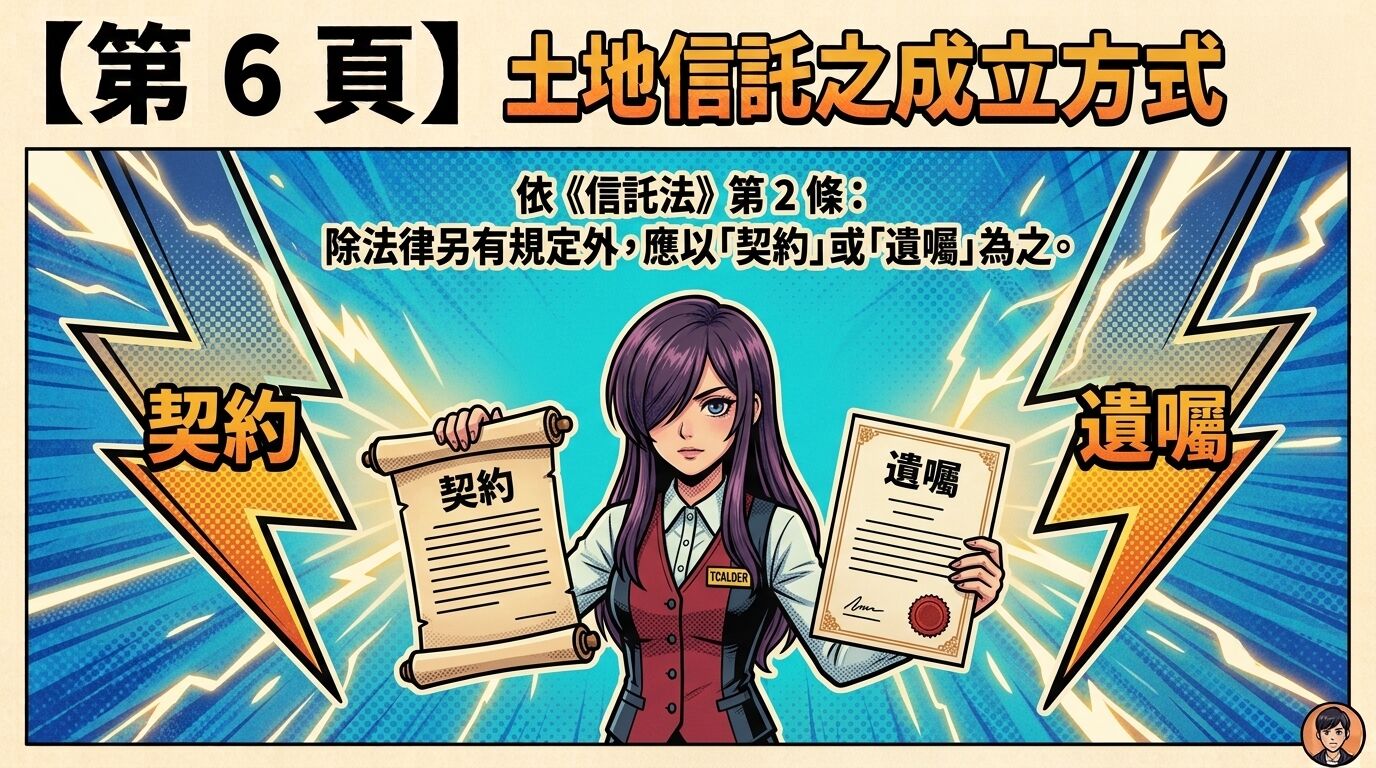
信託法 §2 |
原則上應以契約或遺囑為之。 |
二、 爆笑口訣與超強聯想記憶法
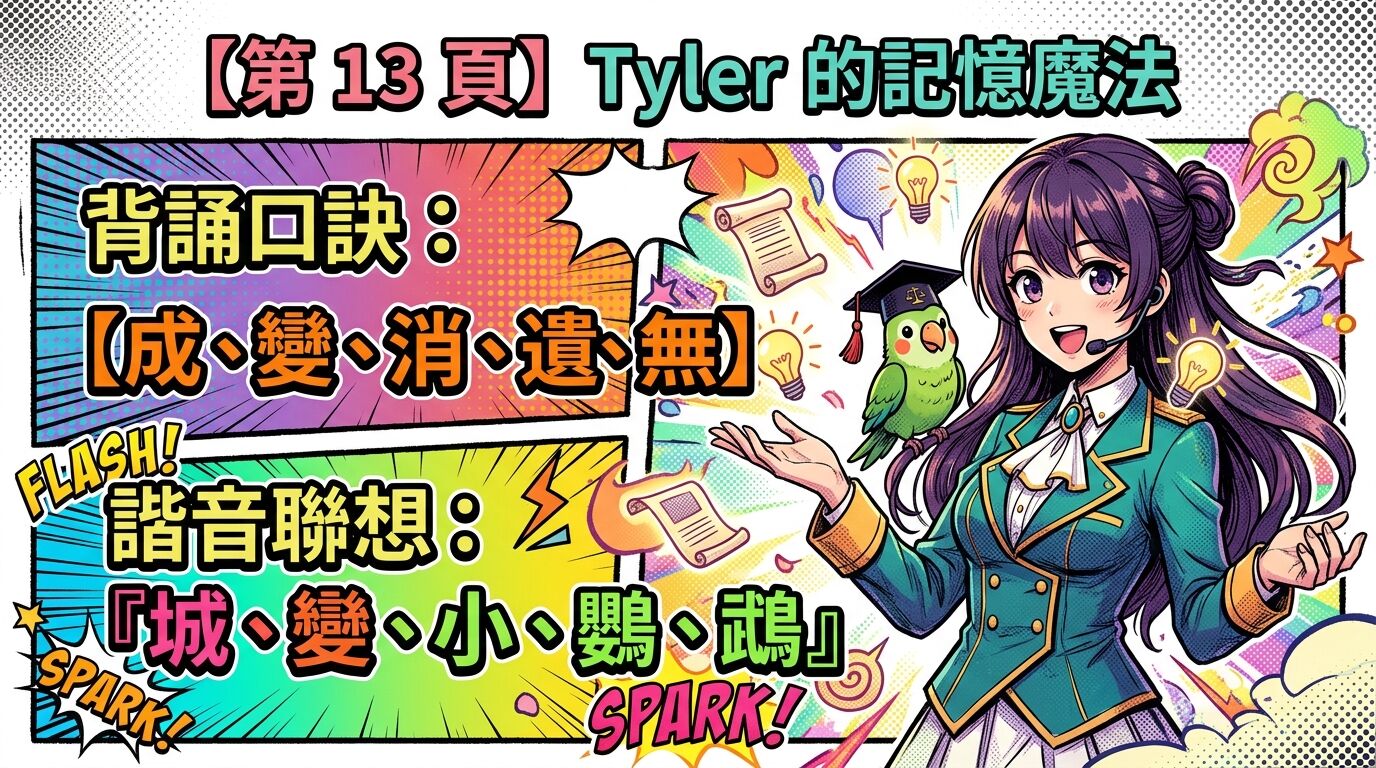
背誦法條最怕死記硬背,Tyler 研發了「信託搬家」聯想術,將《土地稅法》第 28-3 條的五種不課徵情形轉化為生活情境。
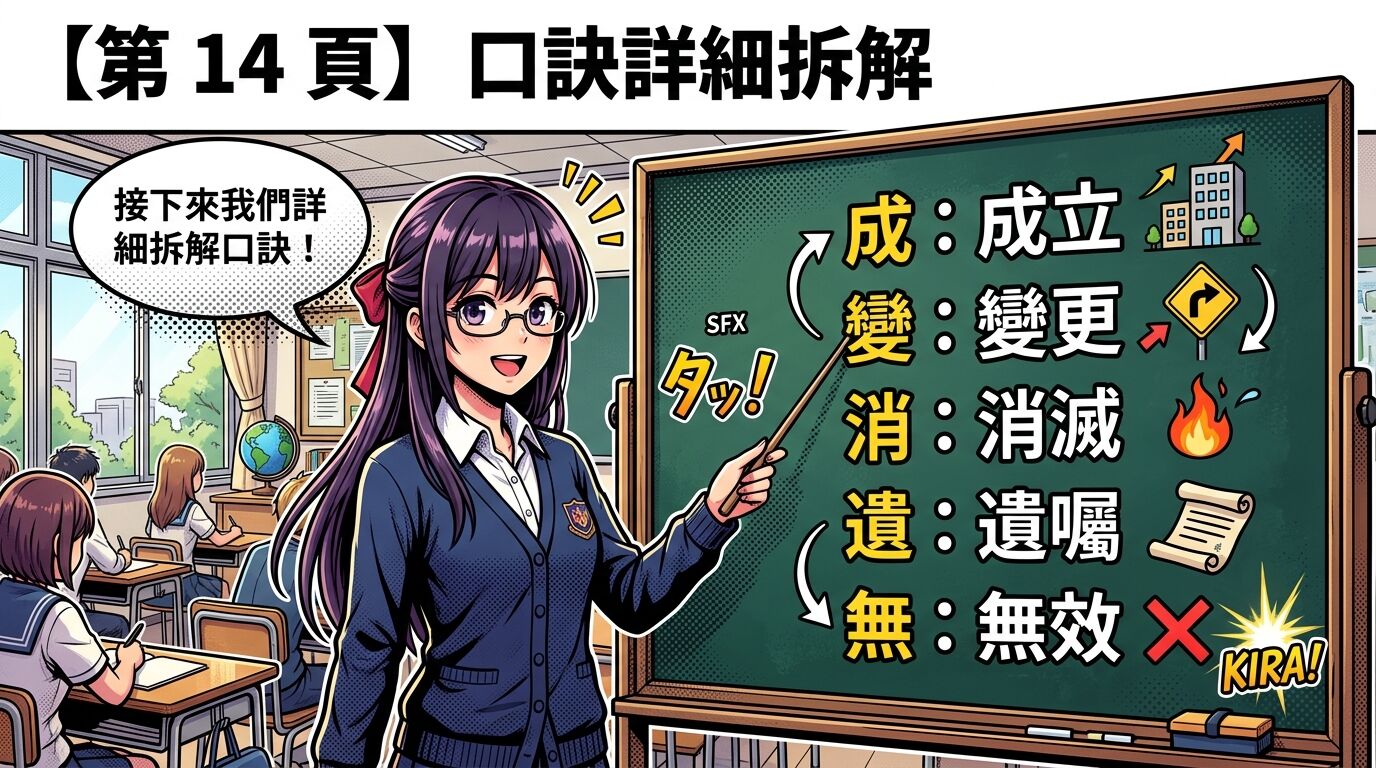
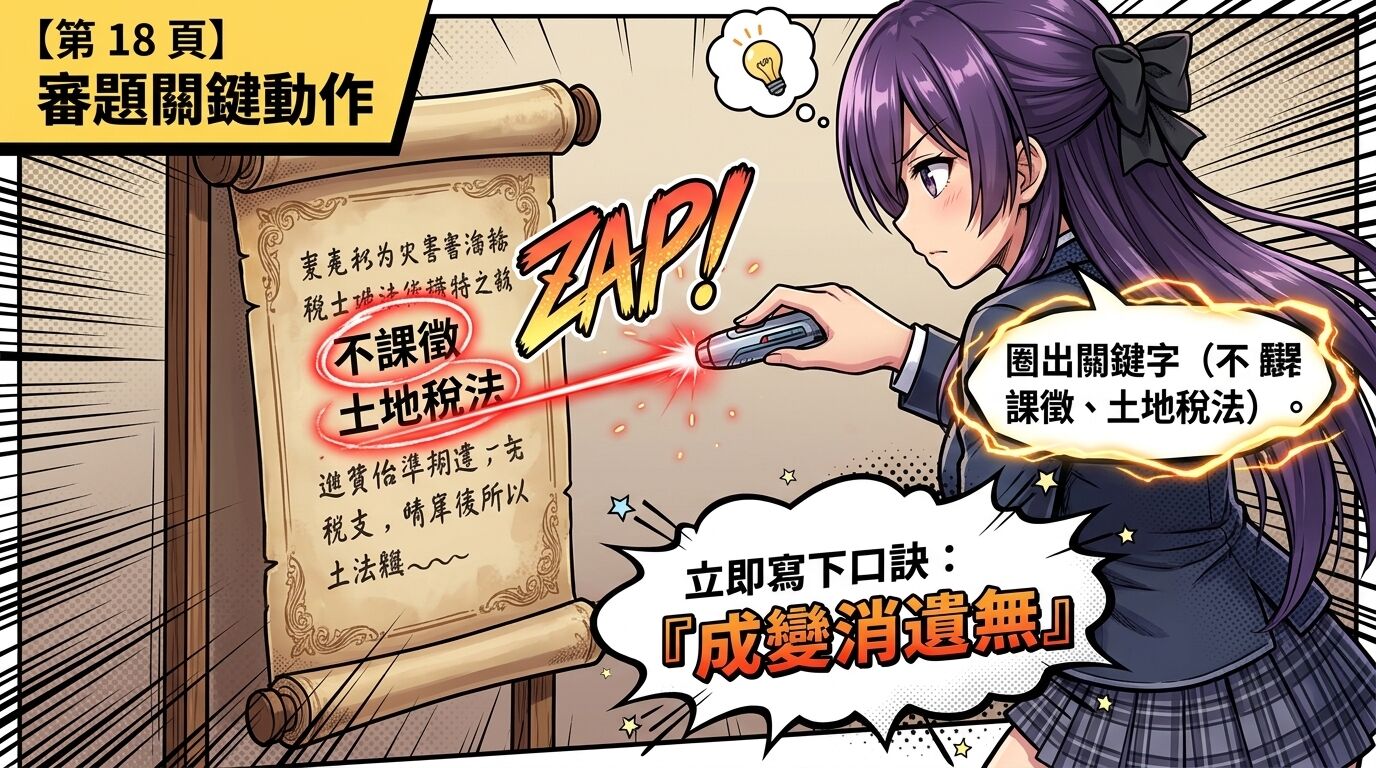
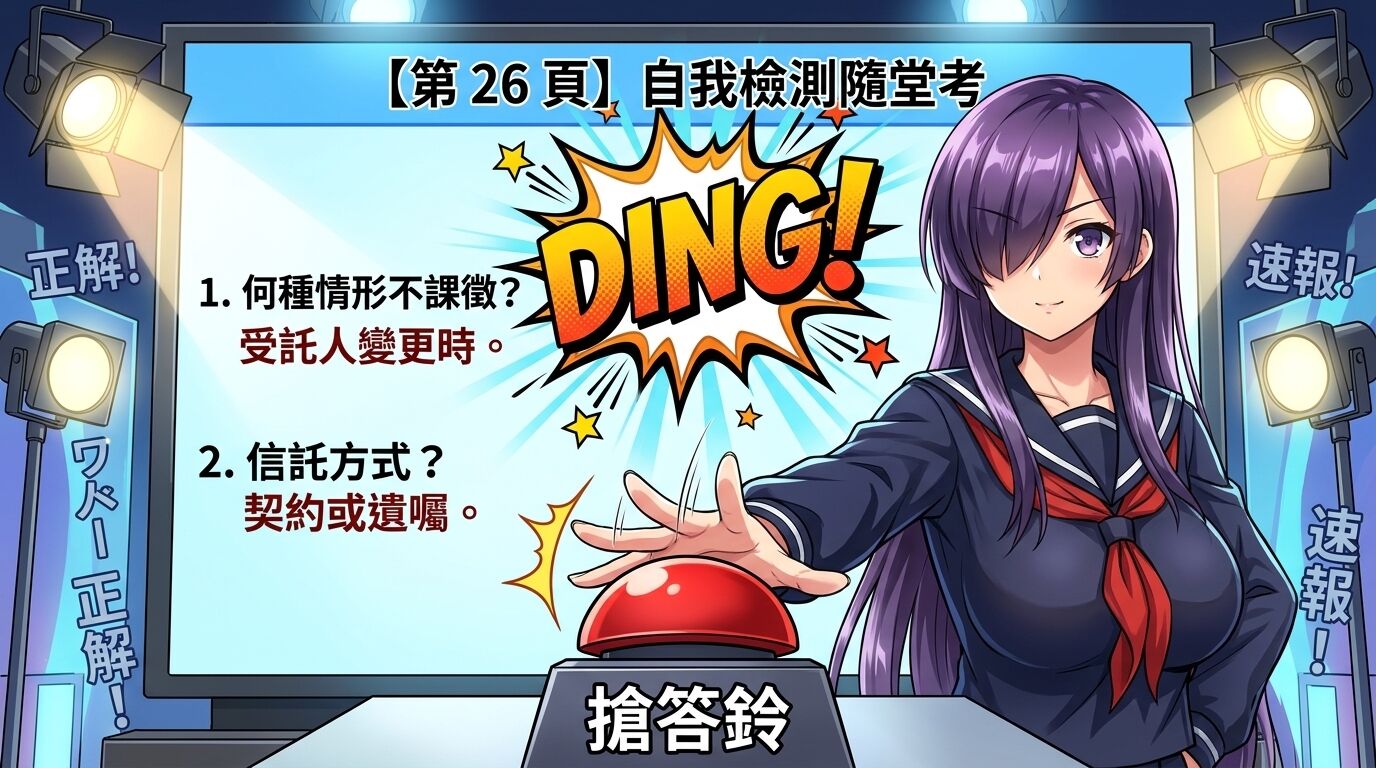
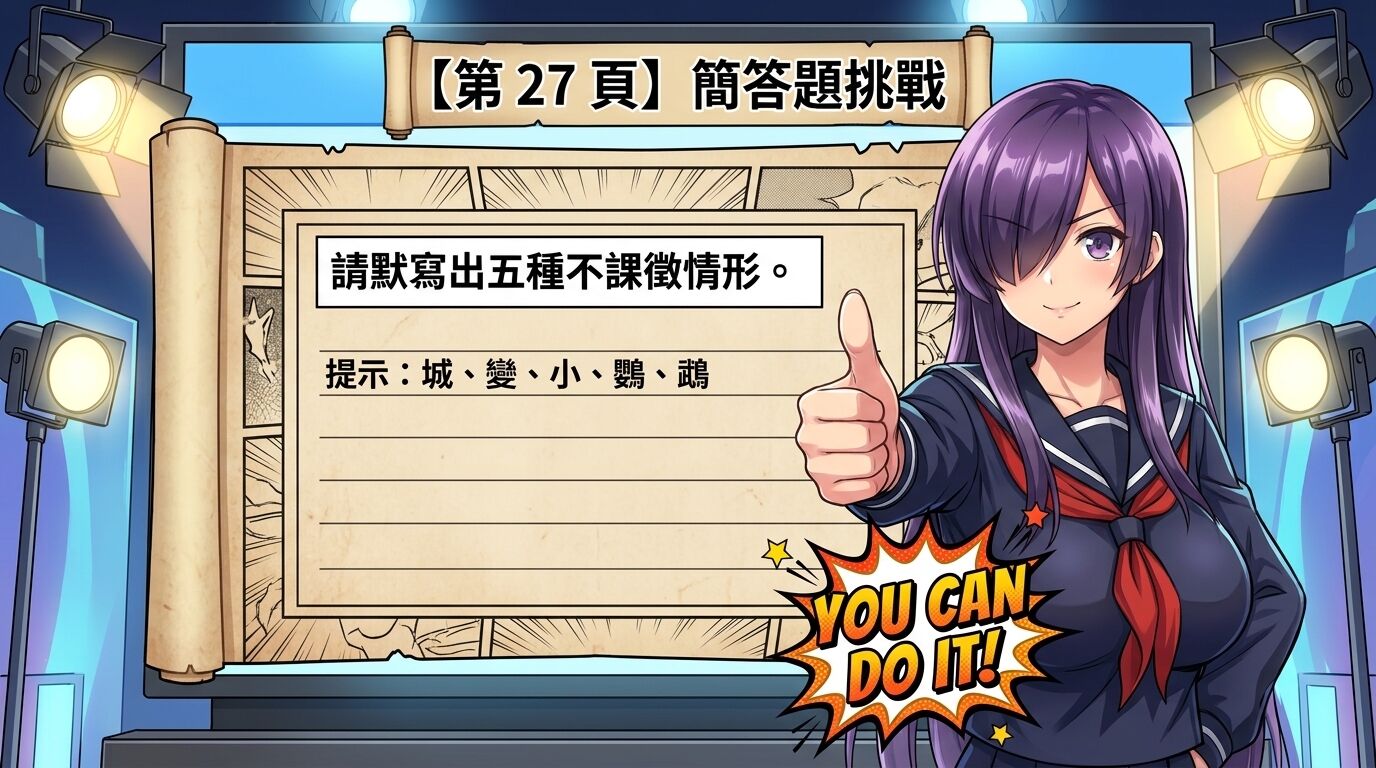
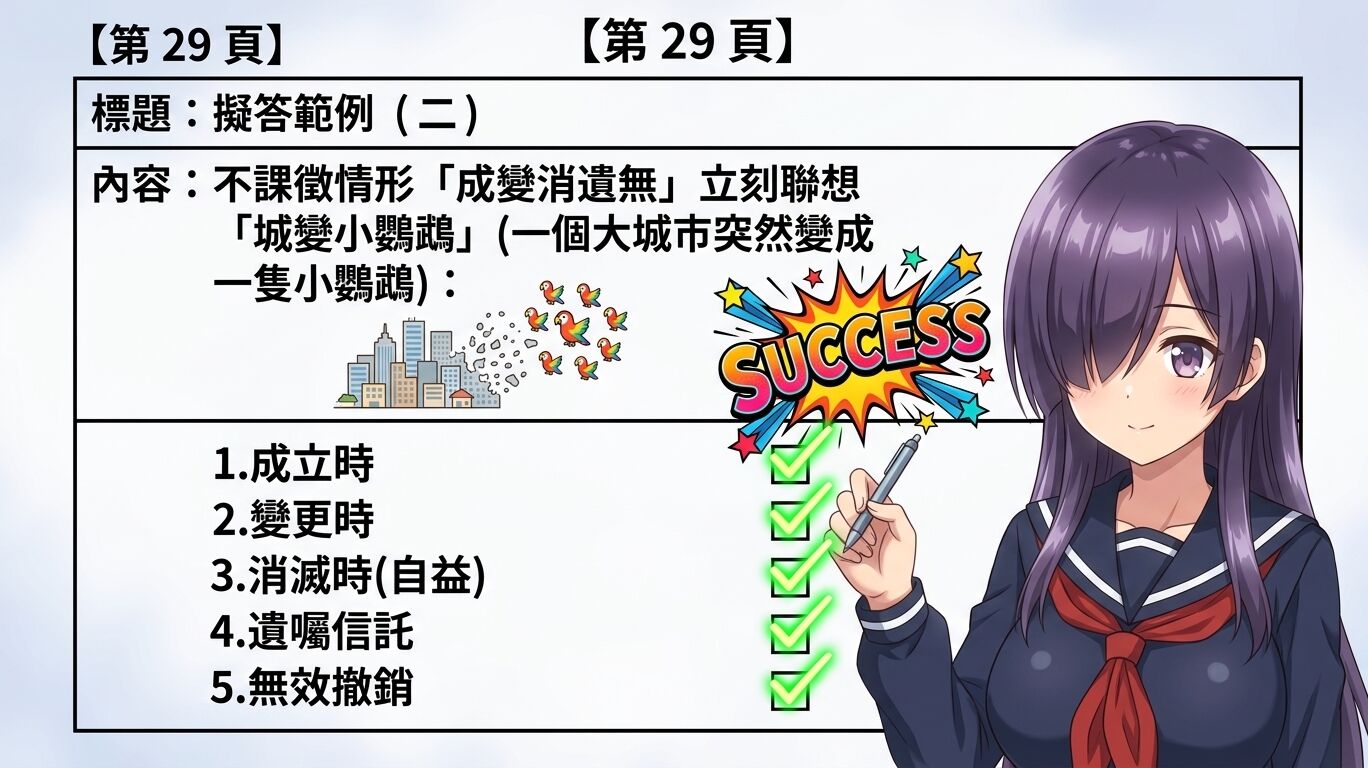
1. 不課徵土地增值稅的「五字訣」:【成、變、消、遺、無】→『城、變、小、鸚、鵡』
這五個字代表了信託財產移轉的五種場景,只要記住這五個字,25 分就拿下一半:
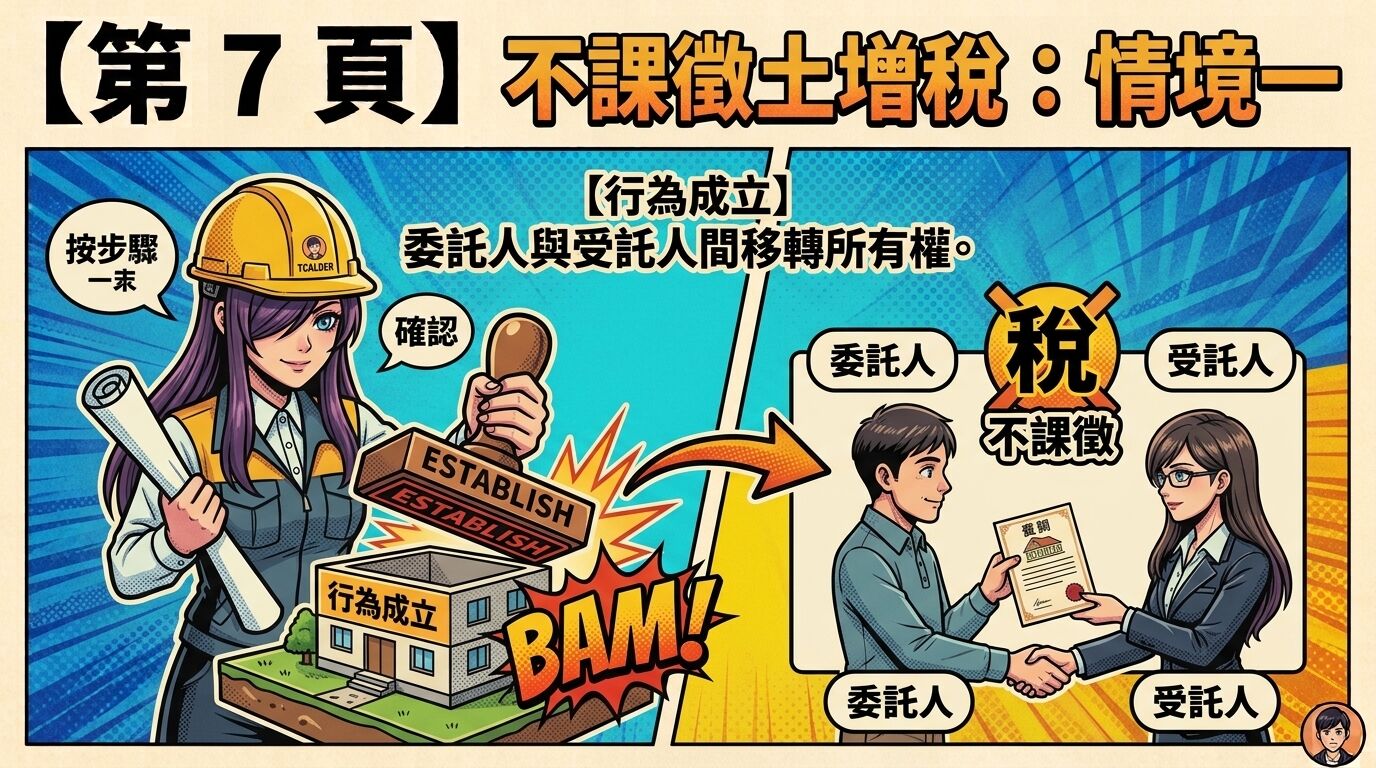
- 成(成立):信託行為成立,委託人 → 受託人。(聯想:送貨到倉庫)
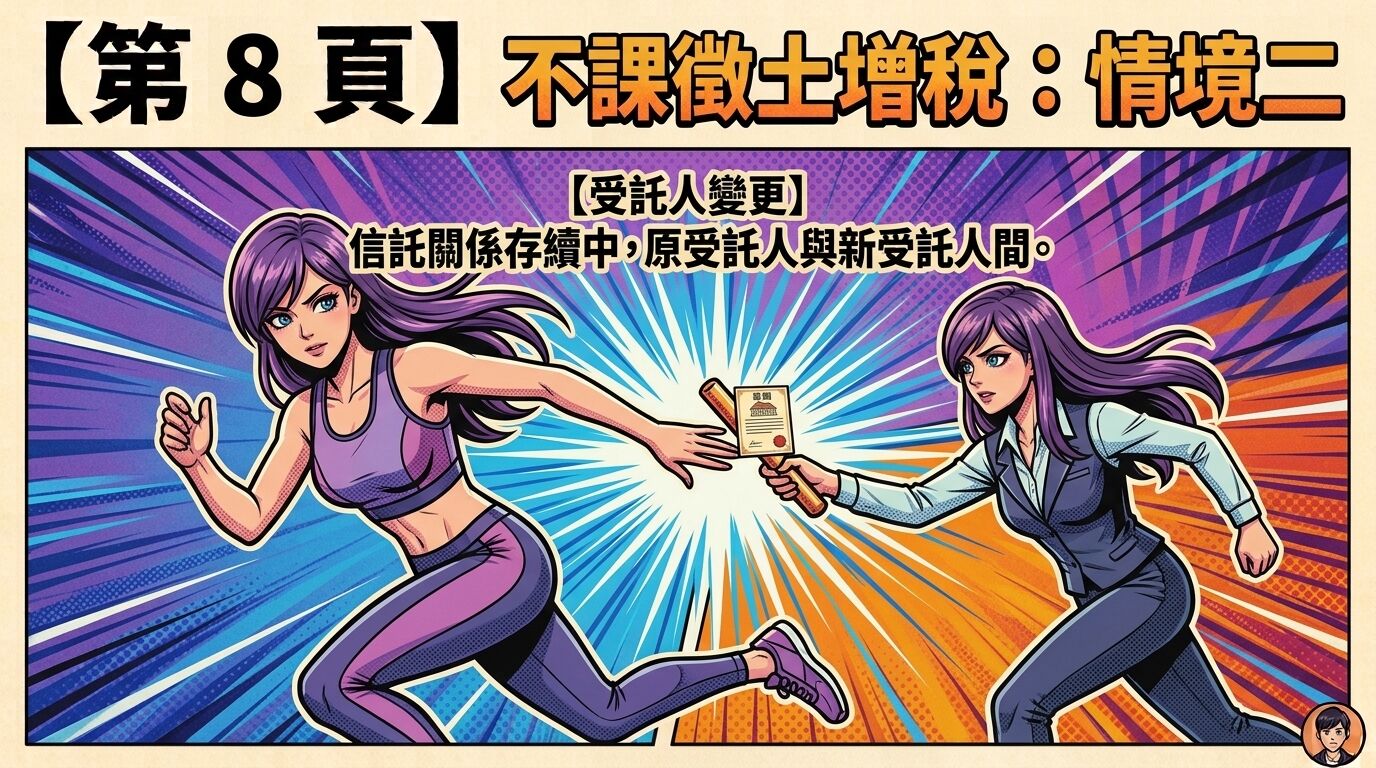
- 變(變更):受託人變更,原受託人 → 新受託人。(聯想:倉庫管理員換人)
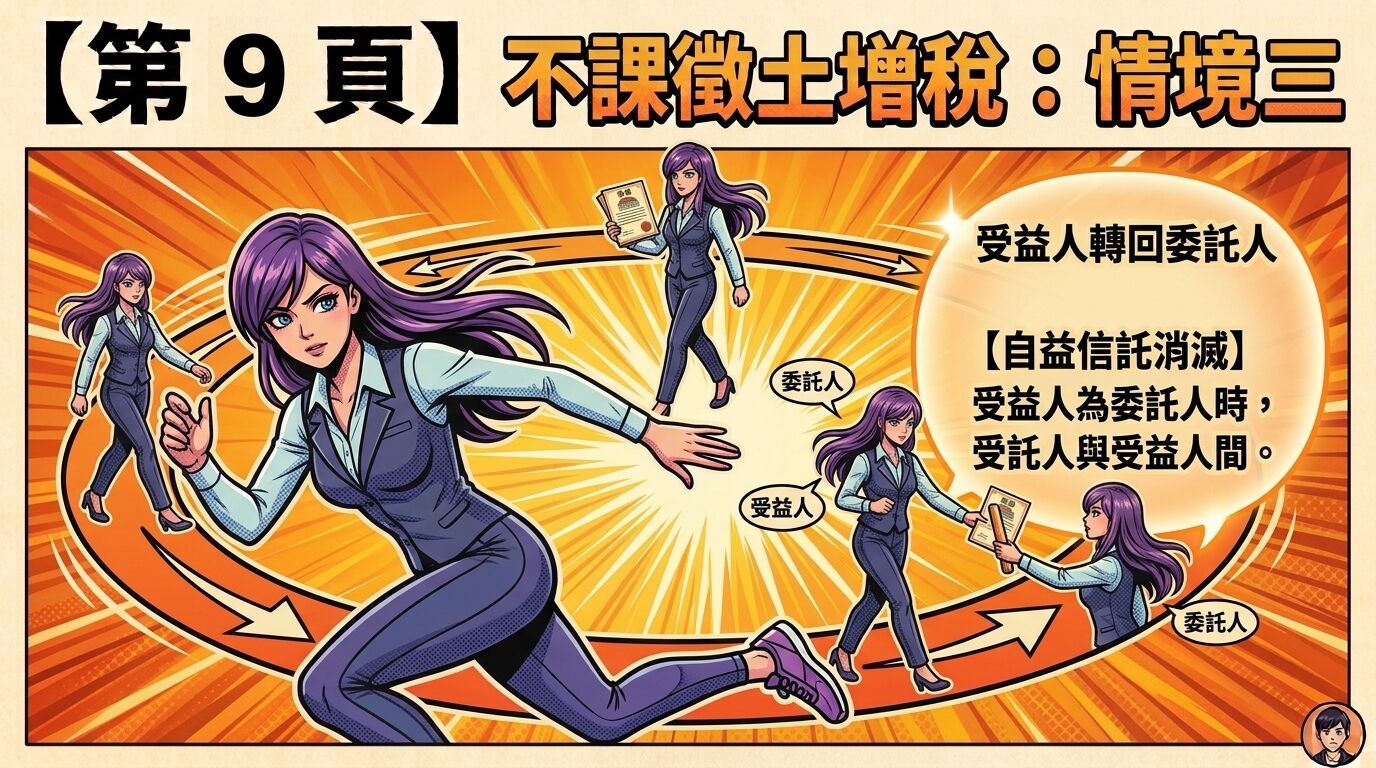
- 消(消滅-自益):信託消滅,受益人為委託人時,受託人 → 受益人。(聯想:物歸原主)
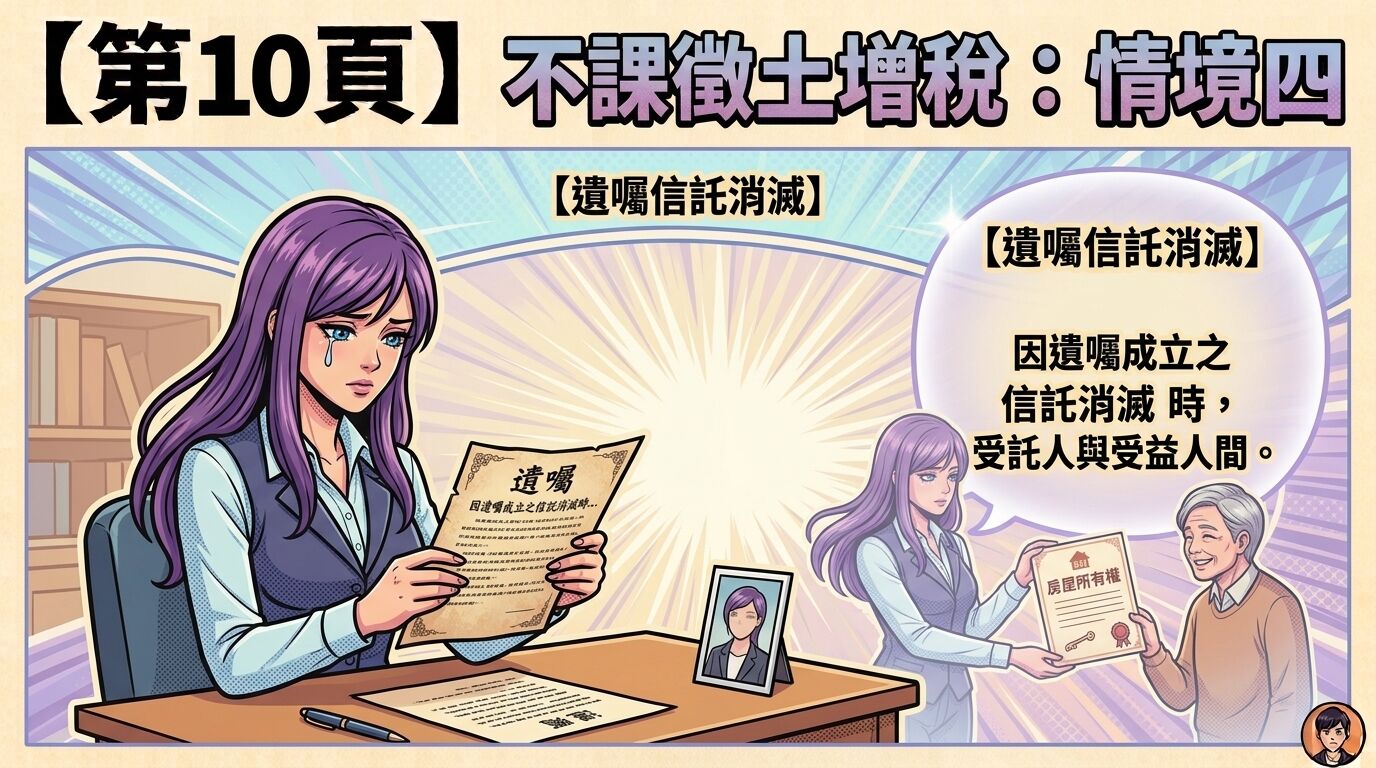
- 遺(遺囑):遺囑信託消滅,受託人 → 受益人。(聯想:遺願達成)
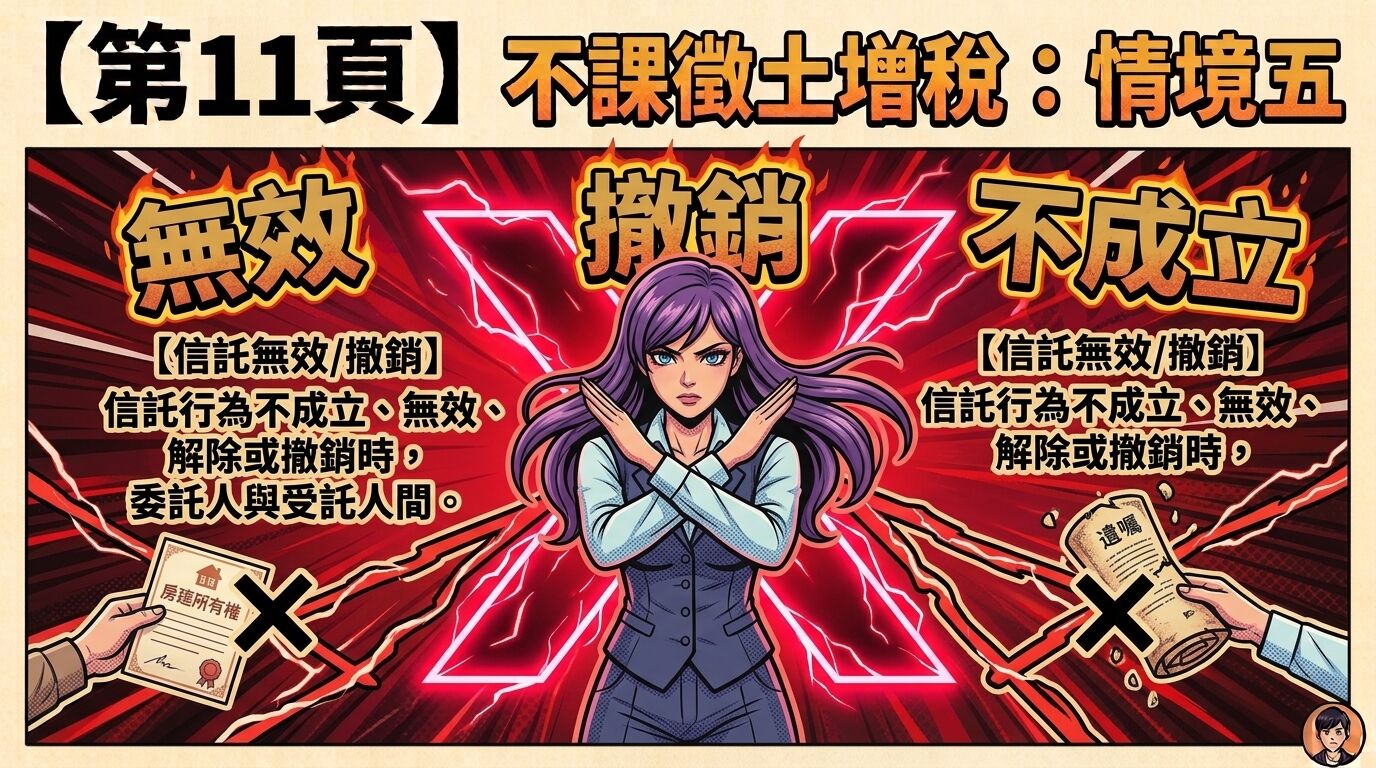
- 無(無效):信託不成立、無效、解除或撤銷,受託人 → 委託人。(聯想:退貨回原廠)
2. Tyler 的爆笑聯想:信託就像「工具人代購」
- 委託人:想買東西的人。
- 受託人:幫忙買東西的工具人(受託管理)。
- 受益人:最後拿到東西爽的人。
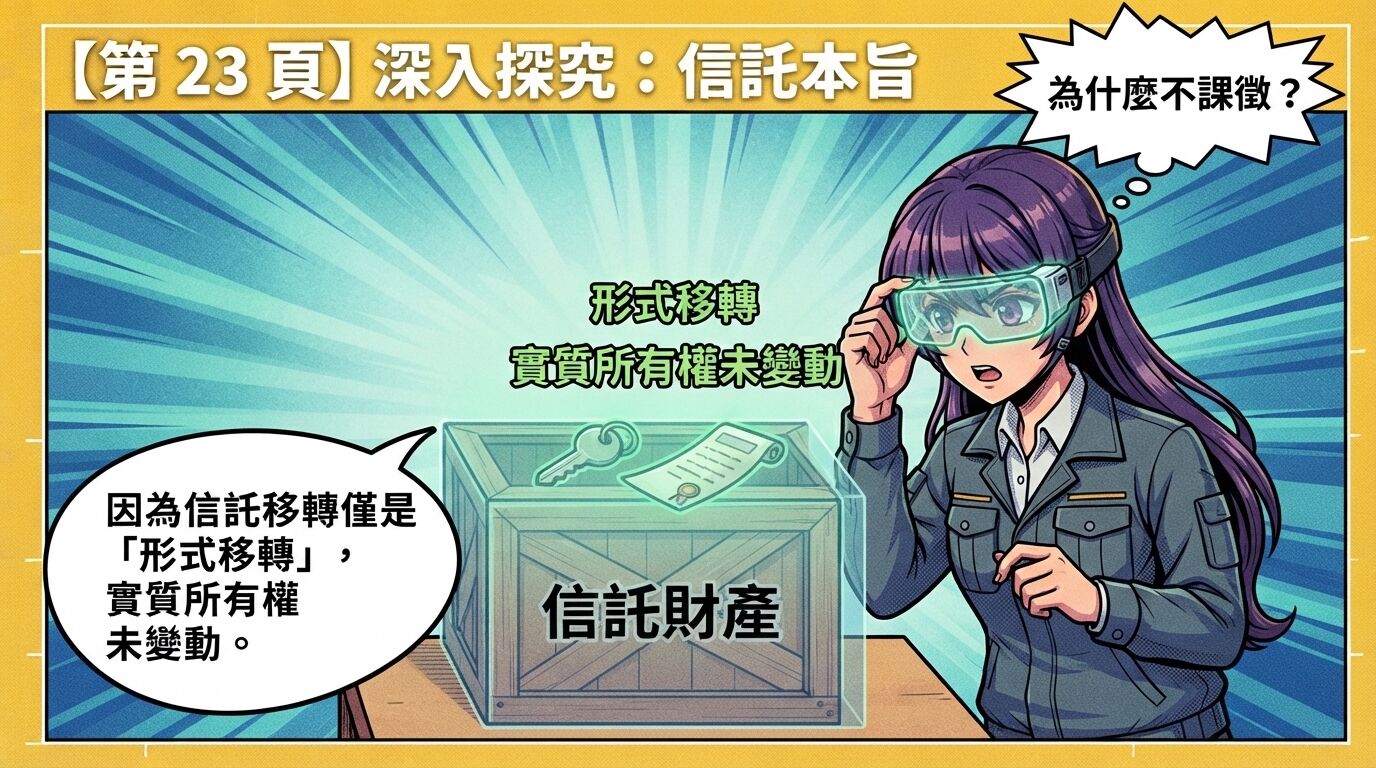
- 不課徵增值稅:因為東西搬來搬去都是為了「信託」這個目的,並不是真的賣掉賺錢,所以政府先「不課稅」。
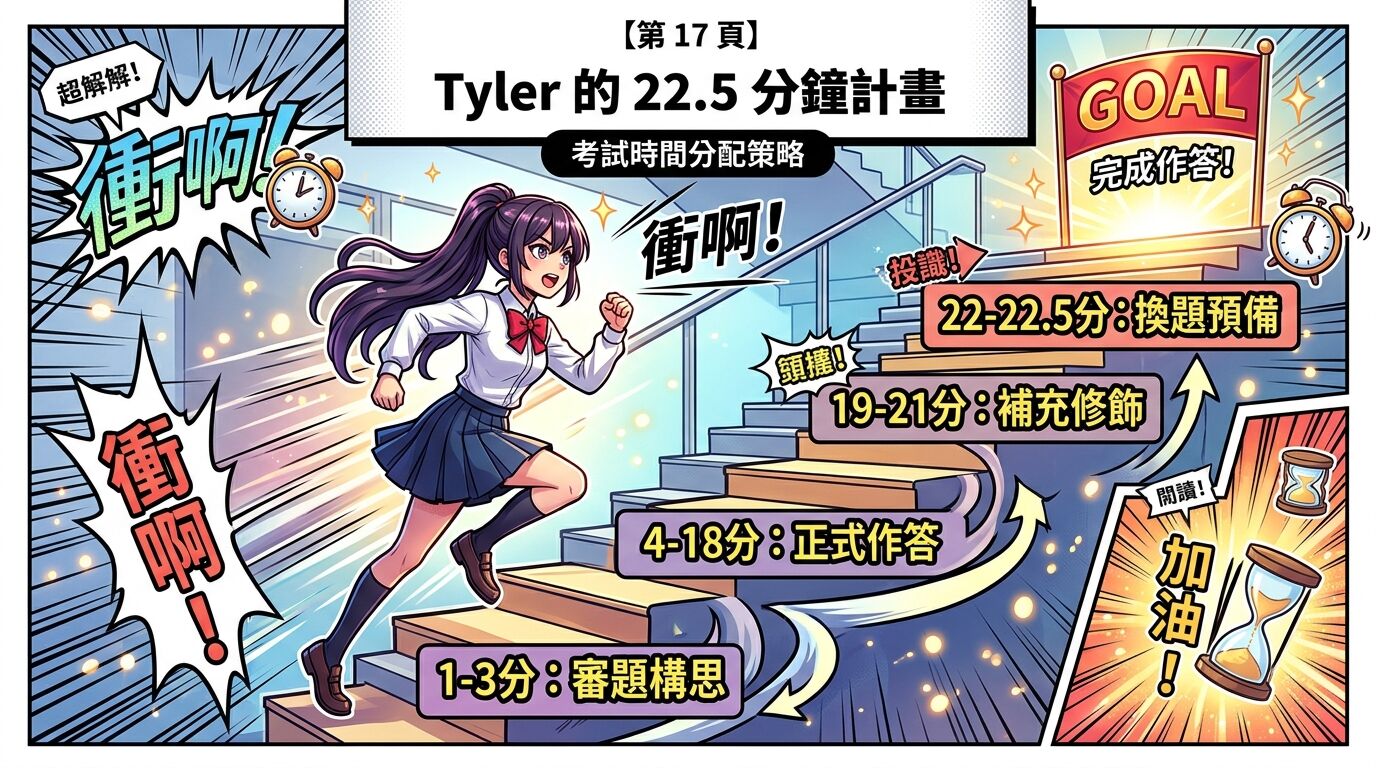
三、 Tyler 的考場應變與作答節奏
1. 心理建設:面對「法條題」的冷靜術
當 Tyler 看到第一題是純法條背誦時,他會先深呼吸 3 秒,心裡默念:「這是送分題,我只要把『成、變、消、遺、無』填進去就贏了。」
- 不要急著寫:先在草稿區寫下關鍵法條條號(如:土稅 28-3、土登 124)。
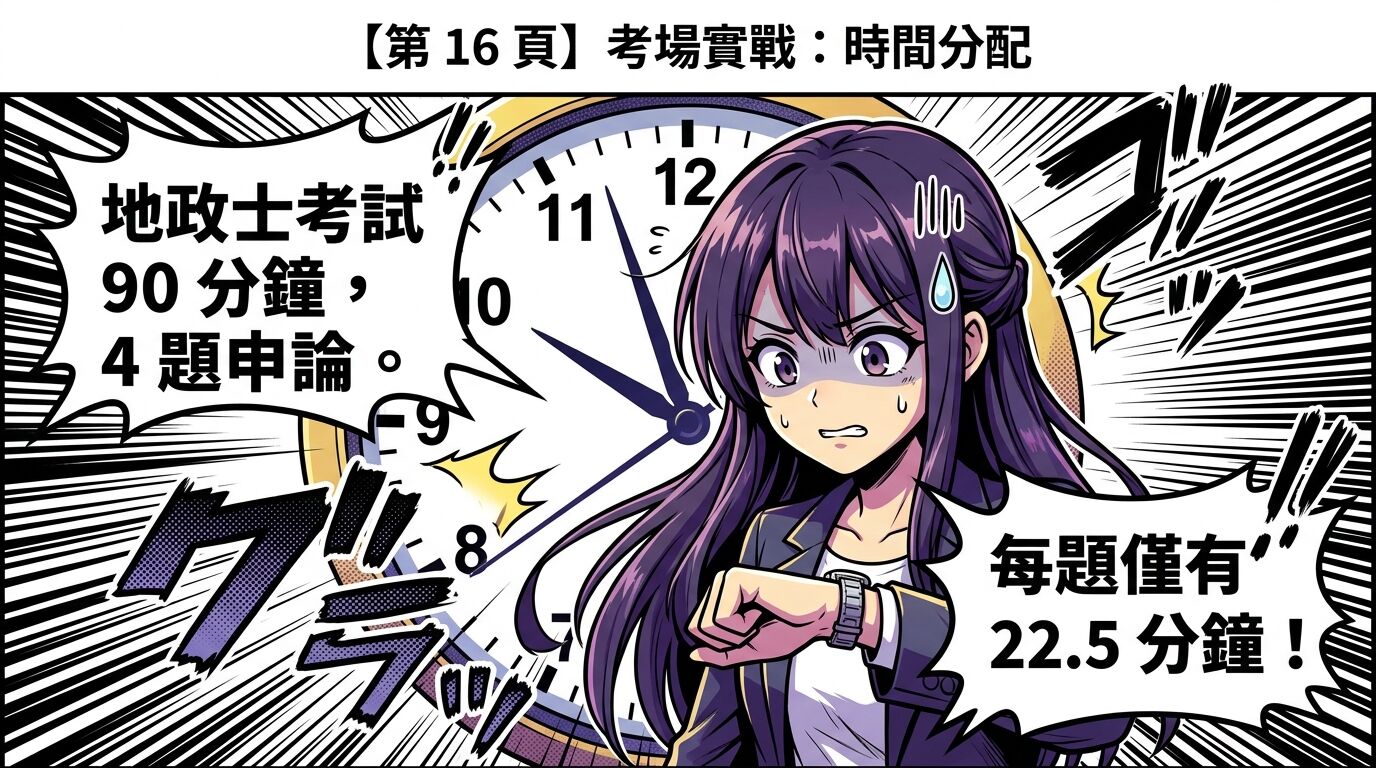
- 分配時間:25 分的題目,控制在 20-22 分鐘內寫完。
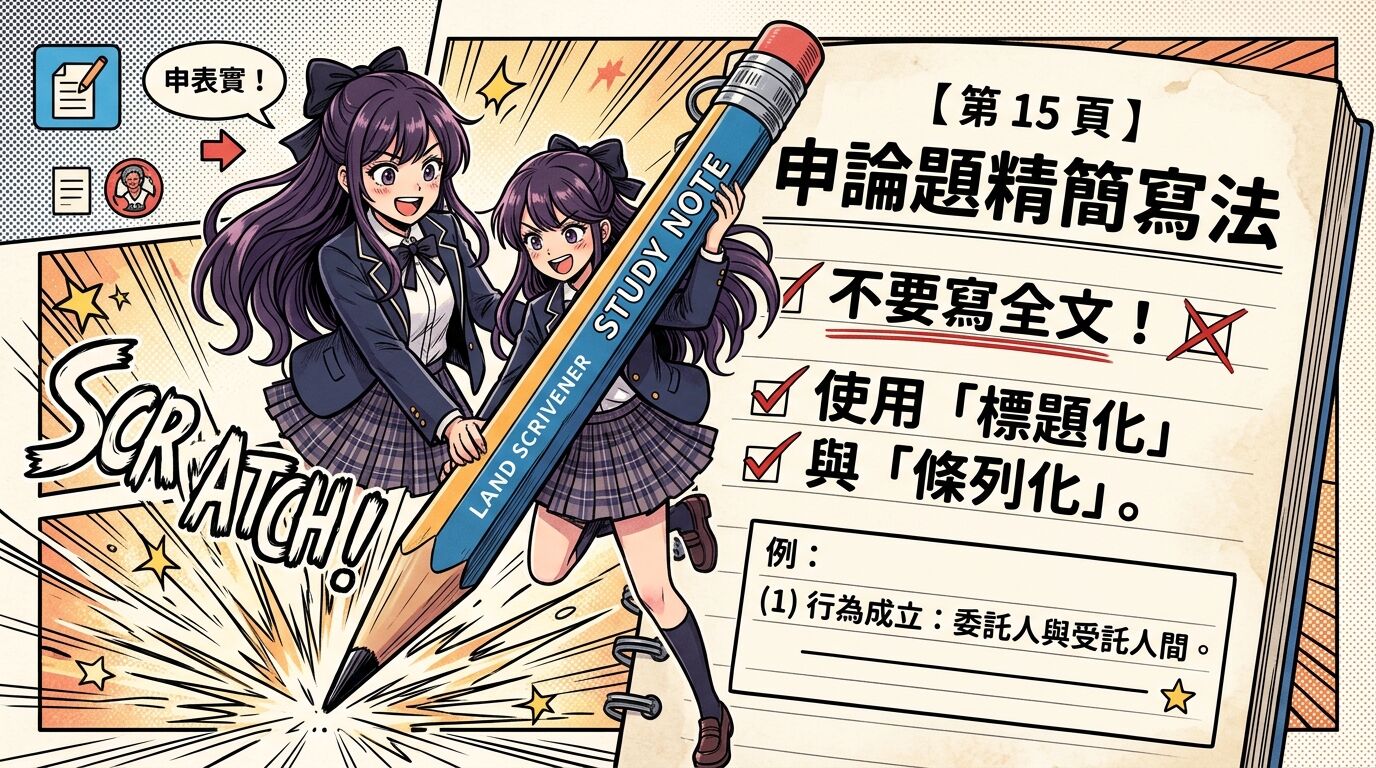
2. 申論題精簡寫法(提綱挈領)
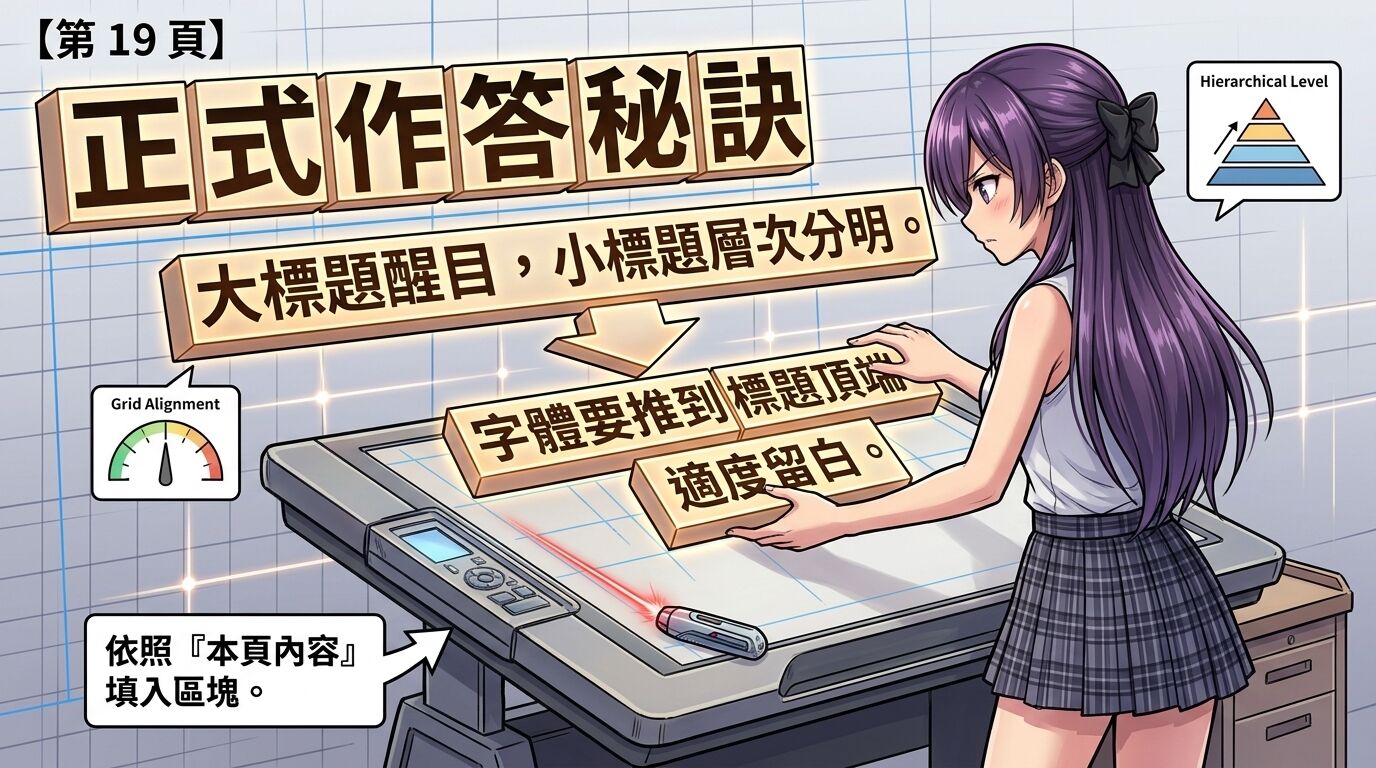
在申論紙上,Tyler 建議使用標題化排版,切忌寫成一大坨文字。
(二) 不課徵土地增值稅之情形:
- 成立時:委託人與受託人間。
- 變更時:原、新受託人間。
- 消滅時(自益):受託人與委託人(受益人)間。
- 遺囑信託消滅時:受託人與受益人間。
- 瑕疵撤銷時:因不成立、無效、解除或撤銷,回歸委託人。
四、 非法條背誦題型的得分技巧
如果遇到不是直接考法條,而是考「實務應用」或「觀念比較」時(例如:比較自益信託與他益信託的課稅差異),Tyler 會使用以下策略:
- 畫表法:在答案卷中畫出簡表,呈現對比點。
- 法理推導:若忘記條文,就從「實質課稅原則」推論。
- 舉例說明:用簡單的甲、乙、丙案例(如:甲信託土地給乙)來輔助說明抽象的法條。
五、 考前三分鐘及時濃縮複習版
這部分是 Tyler 進入考場前最後一眼掃描的精華:
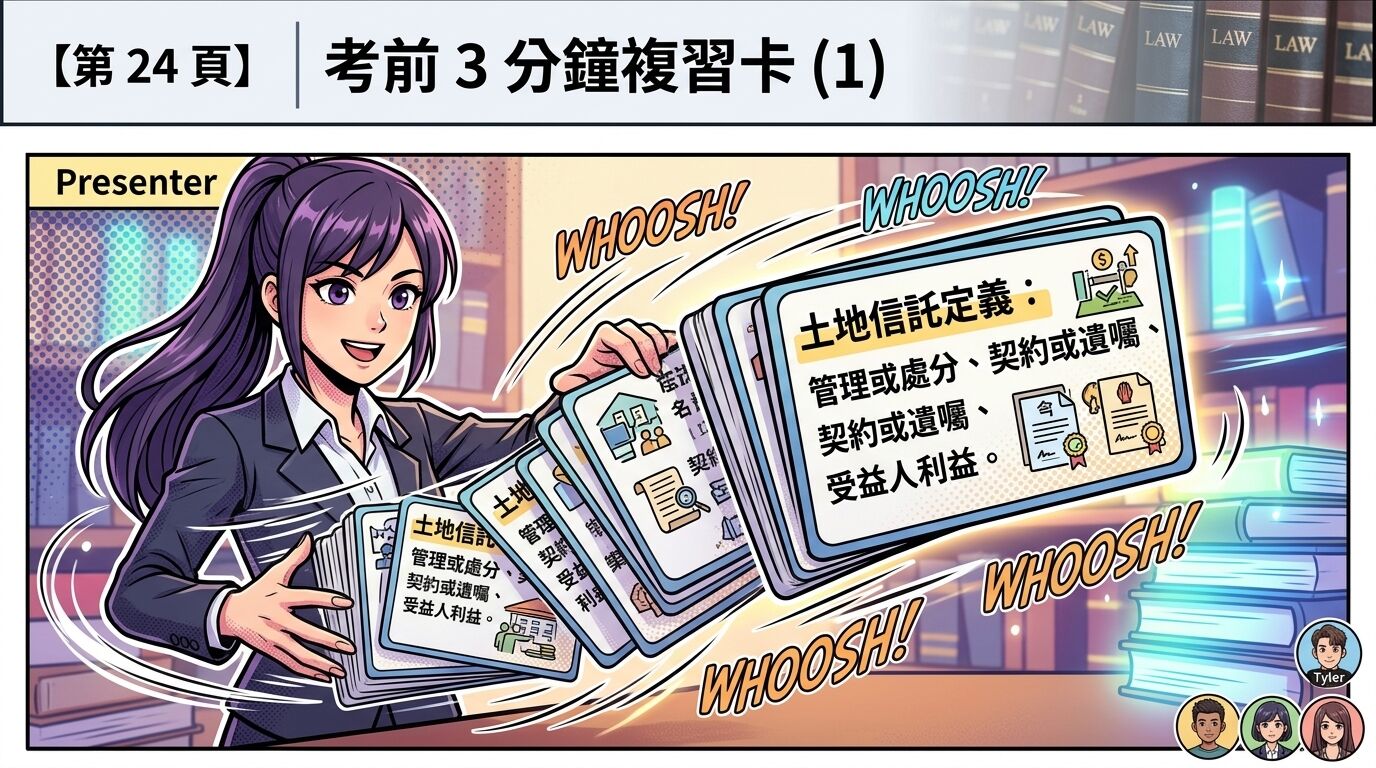
- 定義:信託 = 移轉財產 + 信託本旨 + 管理處分(土登124、信託法1)。
- 形式:契約、遺囑(信託法2)。
- 不課徵 28-3(五大金剛):
- 委 → 受(成立)
- 舊受 → 新受(換人)
- 受 → 委(歸還)
- 受 → 益(遺囑消滅)
- 受 → 委(失效回歸)
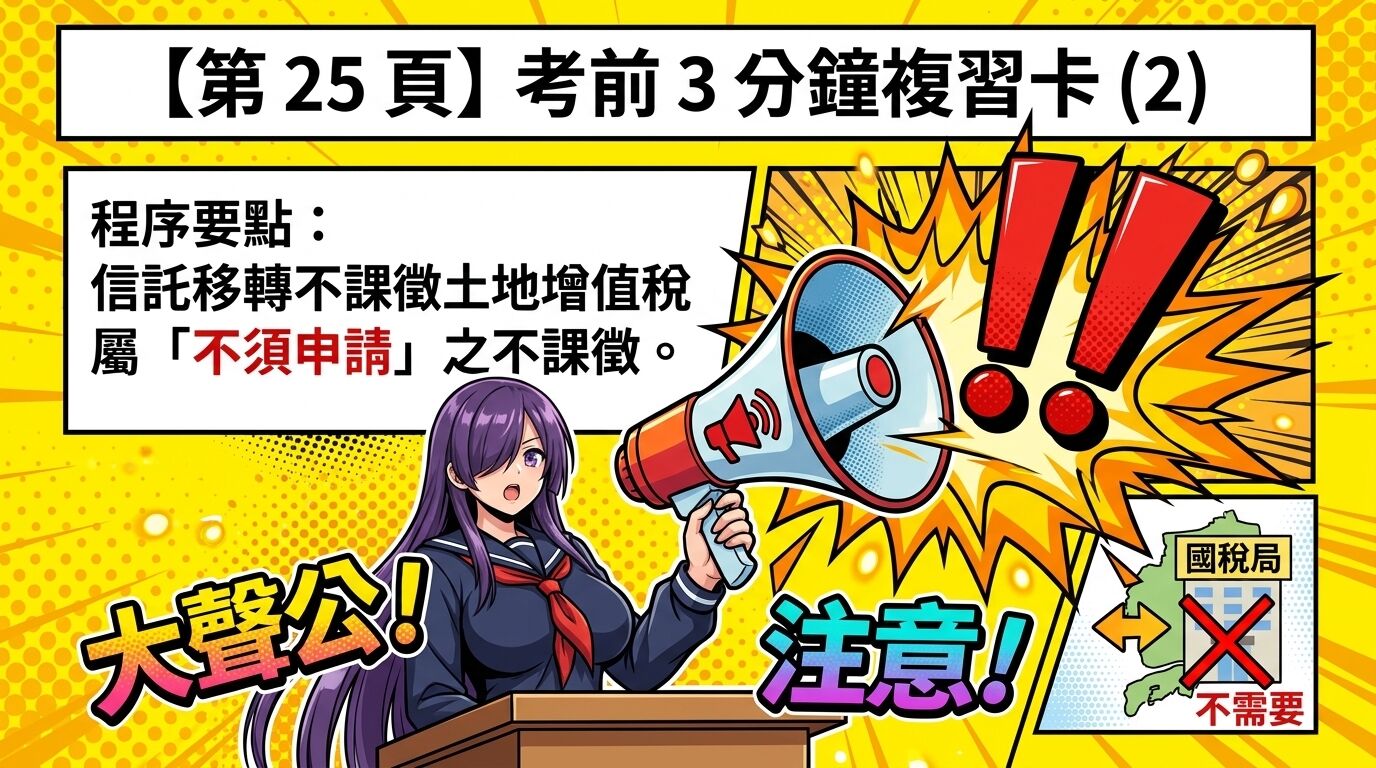
- 提醒:信託移轉屬於「不須申請」的不課徵,跟配偶贈與(須申請)不同!
六、 知識檢測(Quiz)與答案
1. 隨堂測驗
Q1:依據土地登記規則,何謂「信託登記」? (A) 土地買賣所有權移轉登記 (B) 土地權利依信託法辦理信託而為變更之登記 (C) 土地抵押權設定登記
Q2:下列哪一種信託關係人間移轉所有權,不屬於《土地稅法》第 28-3 條規定的不課徵情形? (A) 因信託行為成立,委託人與受託人間 (B) 受託人將土地賣給第三人時 (C) 信託關係存續中受託人變更時,原受託人與新受託人間
Q3:若信託契約明定受益人為委託人(自益信託),當信託關係消滅,受託人將土地移轉回委託人時,是否課徵土地增值稅? (A) 應課徵,因為所有權移轉 (B) 不課徵,屬土地稅法 28-3 條範疇 (C) 視土地漲價數額而定
2. 答案與解析
- A1:(B)。解析:根據土地登記規則 §124。
- A2:(B)。解析:受託人賣給「第三人」是屬於一般的交易,必須課徵土地增值稅。§28-3 僅限於「信託關係人間」的特定移轉。
- A3:(B)。解析:這屬於「消(消滅-自益)」的情形,不課徵。
七、 核心術語表(Glossary)
|
術語 |
定義 / 說明 |
|
自益信託 |
委託人與受益人為同一人之信託。 |
|
他益信託 |
受益人為委託人以外之人之信託。 |
|
不課徵土地增值稅 |
係指在特定移轉行為中暫不課稅,將稅負遞延至下次移轉給非信託關係人時。 |
|
信託本旨 |
委託人設立信託的初衷與真實目的。 |
|
土地權利信託登記 |
依信託法規定,針對土地權利變更所做的登記。 |

|
解題關鍵觀念 |
背誦口訣與聯想記憶法 |
申論題精簡寫法 |
Tyler的考場思考與應變技巧 |
法條依據與申論要點 |
考前三分鐘濃縮複習 |
|
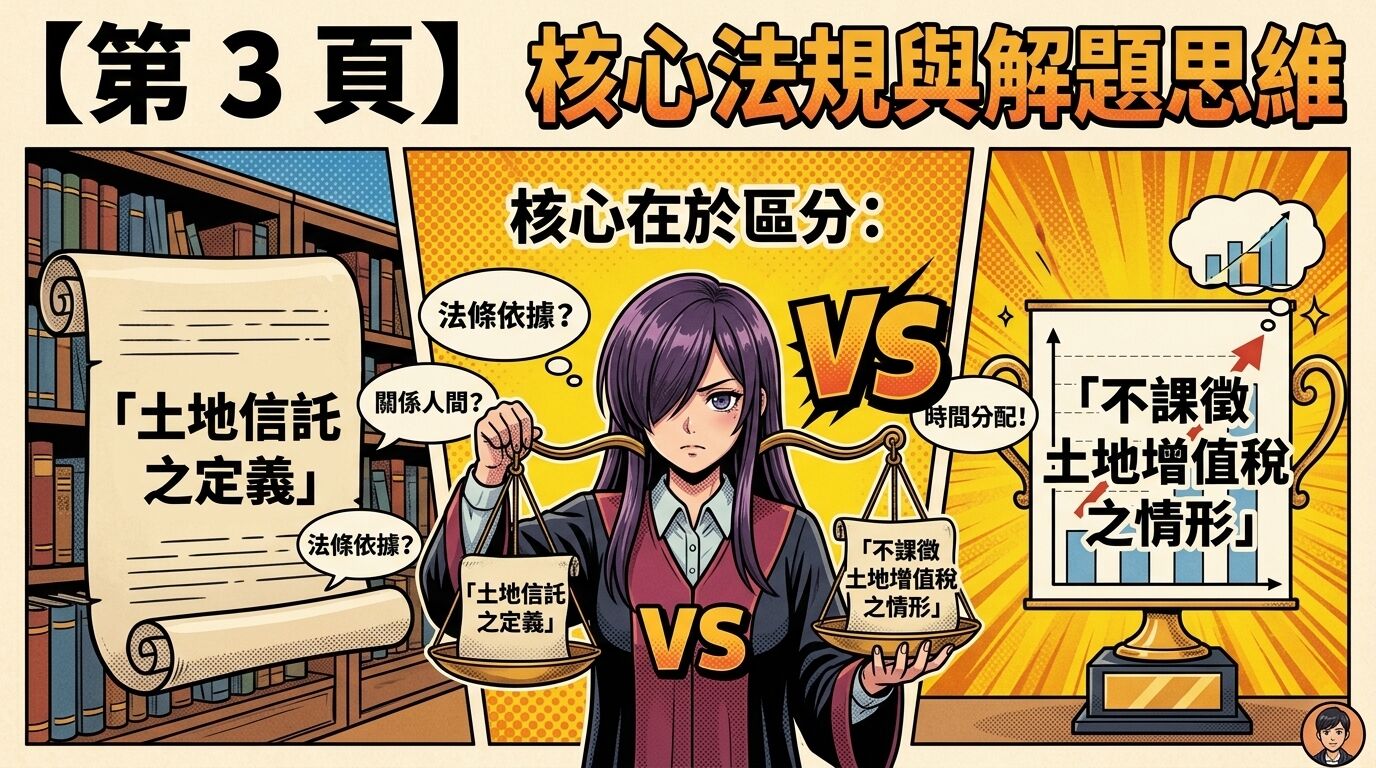
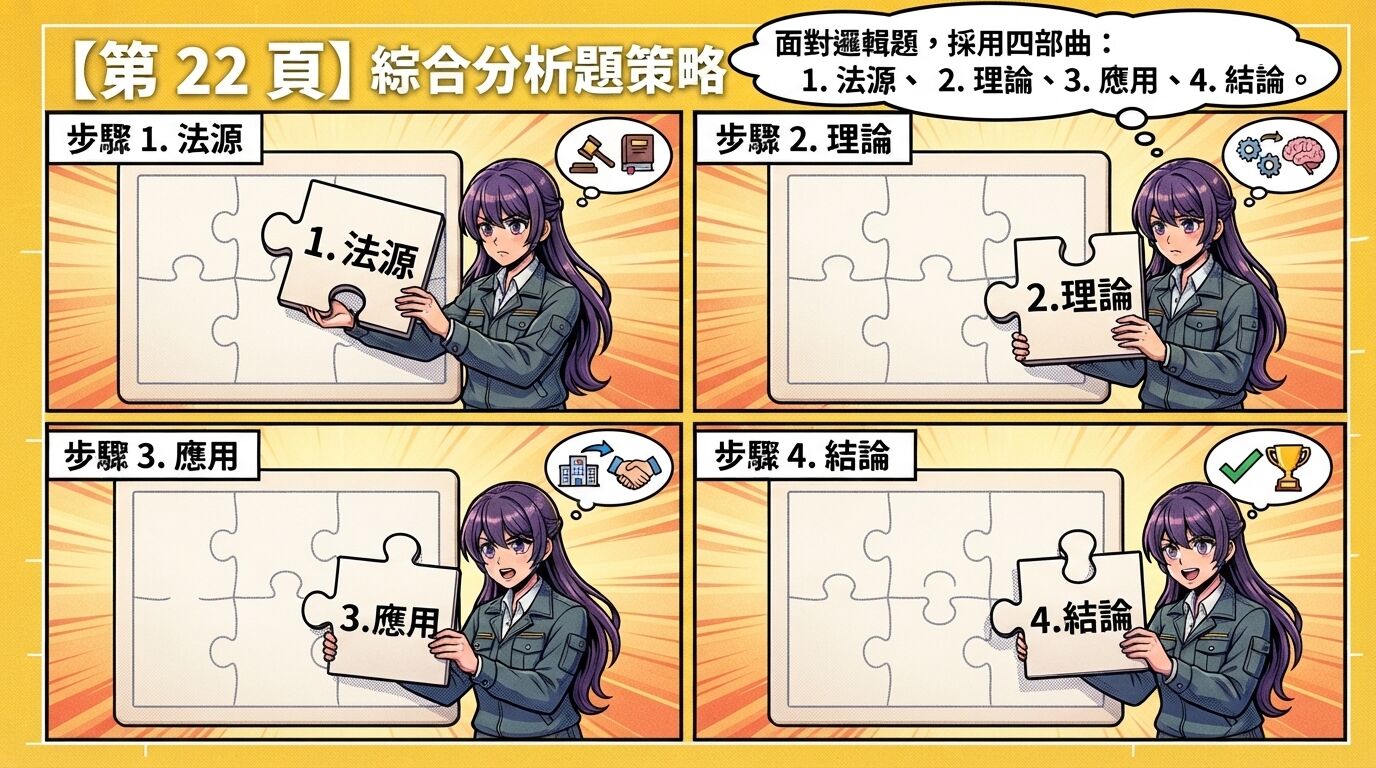
本題分為兩大部分: 1. 土地信託之定義。 2. 土地增值稅不課徵之法定情形。核心邏輯在於區分「形式移轉」與「實質移轉」,信託行為多屬形式移轉(權利主體變更,非實質牟利),故法律給予不課徵優惠,以利信託制度推行。 |
口訣:『城變小、遺失不成立』或【成、變、消、遺、無】。聯想記憶:信託像一場旅行或演戲,從「成立」(委託人給受託人)、「變更」或「換人」(舊受託人給新受託人)、旅程結束「消滅」(受託人還給委託人)、或是「遺囑」交代、合約「不成立/無效」退回原點,這些路徑只是產權搬家,都不收過路費(土增稅)。 |
1. 土地信託定義:委託人將土地權利移轉或處分,使受託人依信託本旨,為受益人利益或特定目的管理處分。 2. 不課徵情形: (1) 信託行為成立(委託人與受託人間)。 (2) 受託人變更(新、舊受託人間)。 (3) 信託消滅歸屬委託人(自益信託)。 (4) 遺囑信託消滅歸屬受益人。 (5) 信託不成立、無效、解除或撤銷(返還委託人)。 【城、變、小、鸚、鵡 】 |
看到『信託』先別慌,把它當成財產的『代託保管箱』。第一題名詞解釋,必寫信託法第1條核心字眼(移轉、本旨、管理處分)。第二題不課徵情形,Tyler會默念『五種流向』,只要資產是在這幾個人(委、受、益)之間轉來轉去,沒有賣給外人,就是不課徵。高分應變: 注意『不課徵』並非『免徵』,原地價會遞延。若涉及『他益信託』且受益人非委託人(除遺囑外),消滅時可能涉及贈與稅而非僅土增稅問題,此細節可作結尾加分。 |
1. 土地稅法第28條之3、信託法第1條。2. 申論要點: (1) 信託定義須強調『財產權移轉』與『受託人管理處分』。 (2) 不課徵情形須準確羅列五款,強調其為「形式上」權利變動。 (3) 注意受益人身分(自益或他益)在信託關係消滅時的歸屬差異。 |
1. 土地信託定義: 產權移轉+依本旨管理處分。 2. 不課土增稅(五兄弟): 成立(委→受)、變更(受→受)、消滅(受→委)、遺囑消滅(受→益)、失敗(受→委)。 3. 核心: 形式移轉不課徵,原地價維持(稅基遞延)。 |


Ctl 設計的 114年地政士「土地稅法」:土地信託與增值稅不課徵全攻略.pptx




留言
張貼留言