115年專技普考_地政士:土地稅法規第四題
四、甲君民國 115 年 2 月 1 日出售其位於某市之都市土地一筆(原供自用住宅使用),面積 400 m2,前次申報現值 10,000 元/m2,本次申報 現值 120,000 元/m2,物價指數 200 %,持有期間曾支出土地改良費用 20,000 元/m2,請計算甲君應納多少土地增值稅?(25 分)
公式:
土地漲價總數額 = 申報移轉現值 - (前次移轉現值 × 物價指數) - (改良費 + 工程受益費 + 重劃費 + 捐贈額)
解說圖重點摘要(適合新手理解)
-
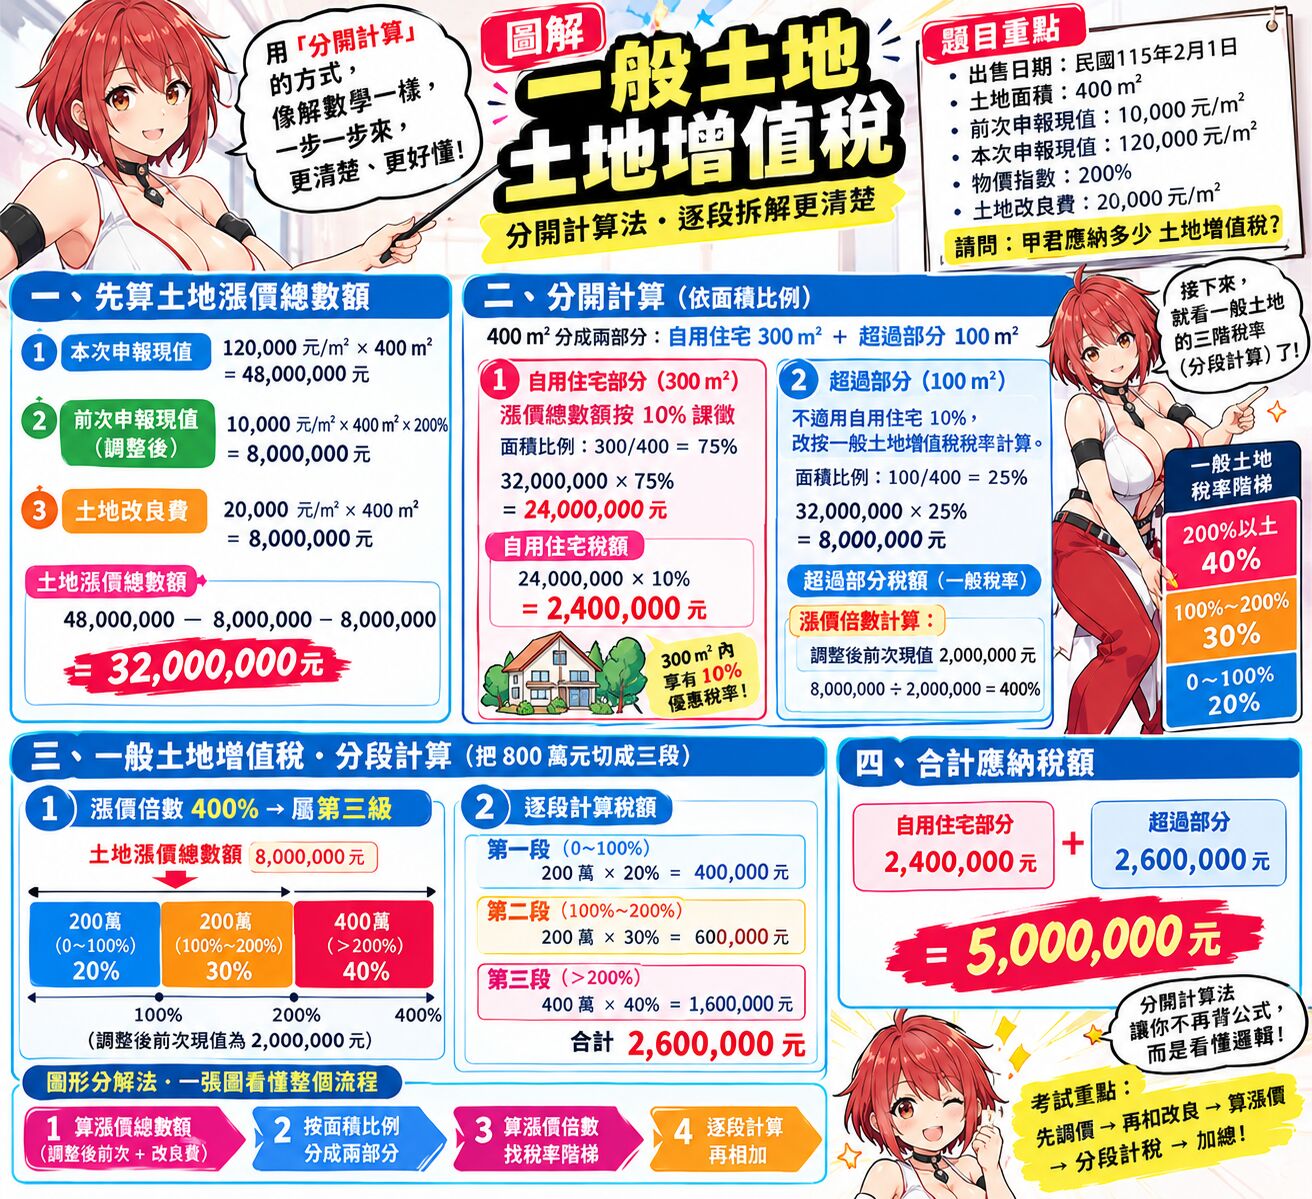
第一步:把 400m² 土地切成兩塊
-
區塊 A(300m²):享受 10% 優惠稅率的自用住宅用地上限。
-
區塊 B(100m²):剩餘面積,適用一般累進稅率。
-
-
第二步:獨立算區塊 A(300m² 自用住宅)
-
前次現值:10,000 × 300 × 200% = 6,000,000元
-
本次現值:120,000 × 300 = 36,000,000元
-
土地改良費用:20,000 × 300 = 6,000,000元
-
漲價總數額:36,000,000 - 6,000,000 - 6,000,000 = 24,000,000元
-
區塊 A 稅額 = 24,000,000 × 10% = 2,400,000元
-
-
第三步:獨立算區塊 B(100m² 一般土地)
-
前次現值 :10,000 × 100 × 200% = 2,000,000元
-
本次現值:120,000 × 100 = 12,000,000元
-
土地改良費用:20,000 × 100 = 2,000,000元
-
漲價總數額 :12,000,000 - 2,000,000 - 2,000,000 = 8,000,000元
8,000,000/2,000,000=4 > 2
-
區塊 B 稅額 = 4,000,000 × 40% + 2,000,000 × 30% + 2,000,000 × 20%= 2,600,000元
-
-
第四步:兩塊稅額相加
-
總應納稅額 = 2,400,000 + 2,600,000 = 5,000,000元
-
| 部分 | 面積 | 漲價總數額 | 稅率/公式 | 稅額 |
|---|---|---|---|---|
| 自用住宅 | 300㎡ | 24,000,000 | ×10% | 2,400,000 |
| 超過部分 | 100㎡ | 8,000,000 | 4,000,000 × 40% + 2,000,000 × 30% + 2,000,000 × 20% | 2,600,000 |
| 合計 | 400㎡ | 32,000,000 | 5,000,000 |
這100㎡:
- 調整後前次申報現值=200萬元
- 土地漲價總數額=800萬元
- 漲價倍數=800 ÷ 200=400%
所以可以把 800萬元直接切成三段:
土地漲價總數額 800萬
↑
│        ┌──────────────┐
│        │ 400萬 × 40%   │ = 160萬
│        ├──────────────┤
│        │ 200萬 × 30%   │ =  60萬
│        ├──────────────┤
│        │ 200萬 × 20%   │ =  40萬
│        └──────────────┘
│
└────────────────────────→
          200萬   400萬   800萬
           100%    200%    400%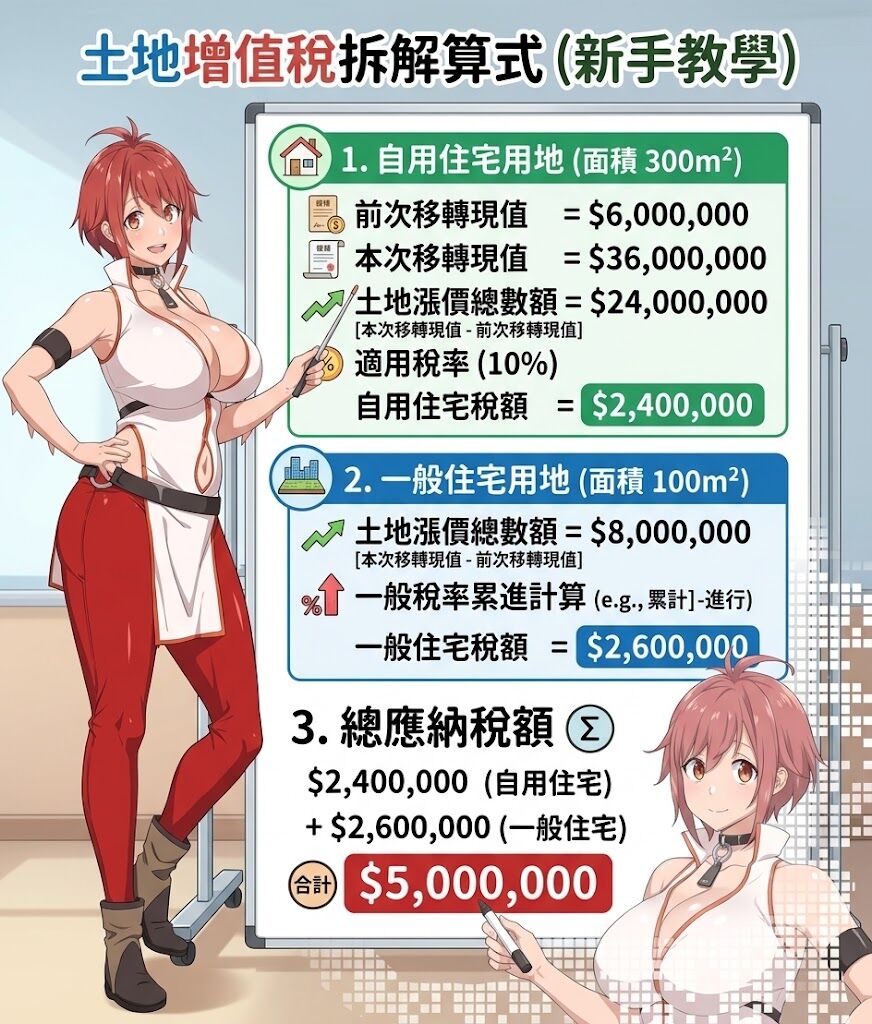


留言
張貼留言