111年專技普考_地政士:土地稅法規第二題
二、土地增值稅於自用住宅用地所有權移轉時之優惠可分為「一生一次」及 「一生一屋」之優惠稅率,請問依據「土地稅法」有何相關規定?試說明 之。 (25 分)


111年地政士「土地稅法規」攻略:一生一次與一生一屋全解析
本學習指南專為準備地政士考試的考生設計,特別針對 111 年地政士土地稅法規第二題關於土地增值稅自用住宅用地優惠稅率(一生一次與一生一屋)的解題重點進行深度拆解。透過情境化學習與獨家口訣,幫助考生在短短 90 分鐘的戰場上,精準奪下高分。
壹、 考場情境:勇者小隊的申論題大危機
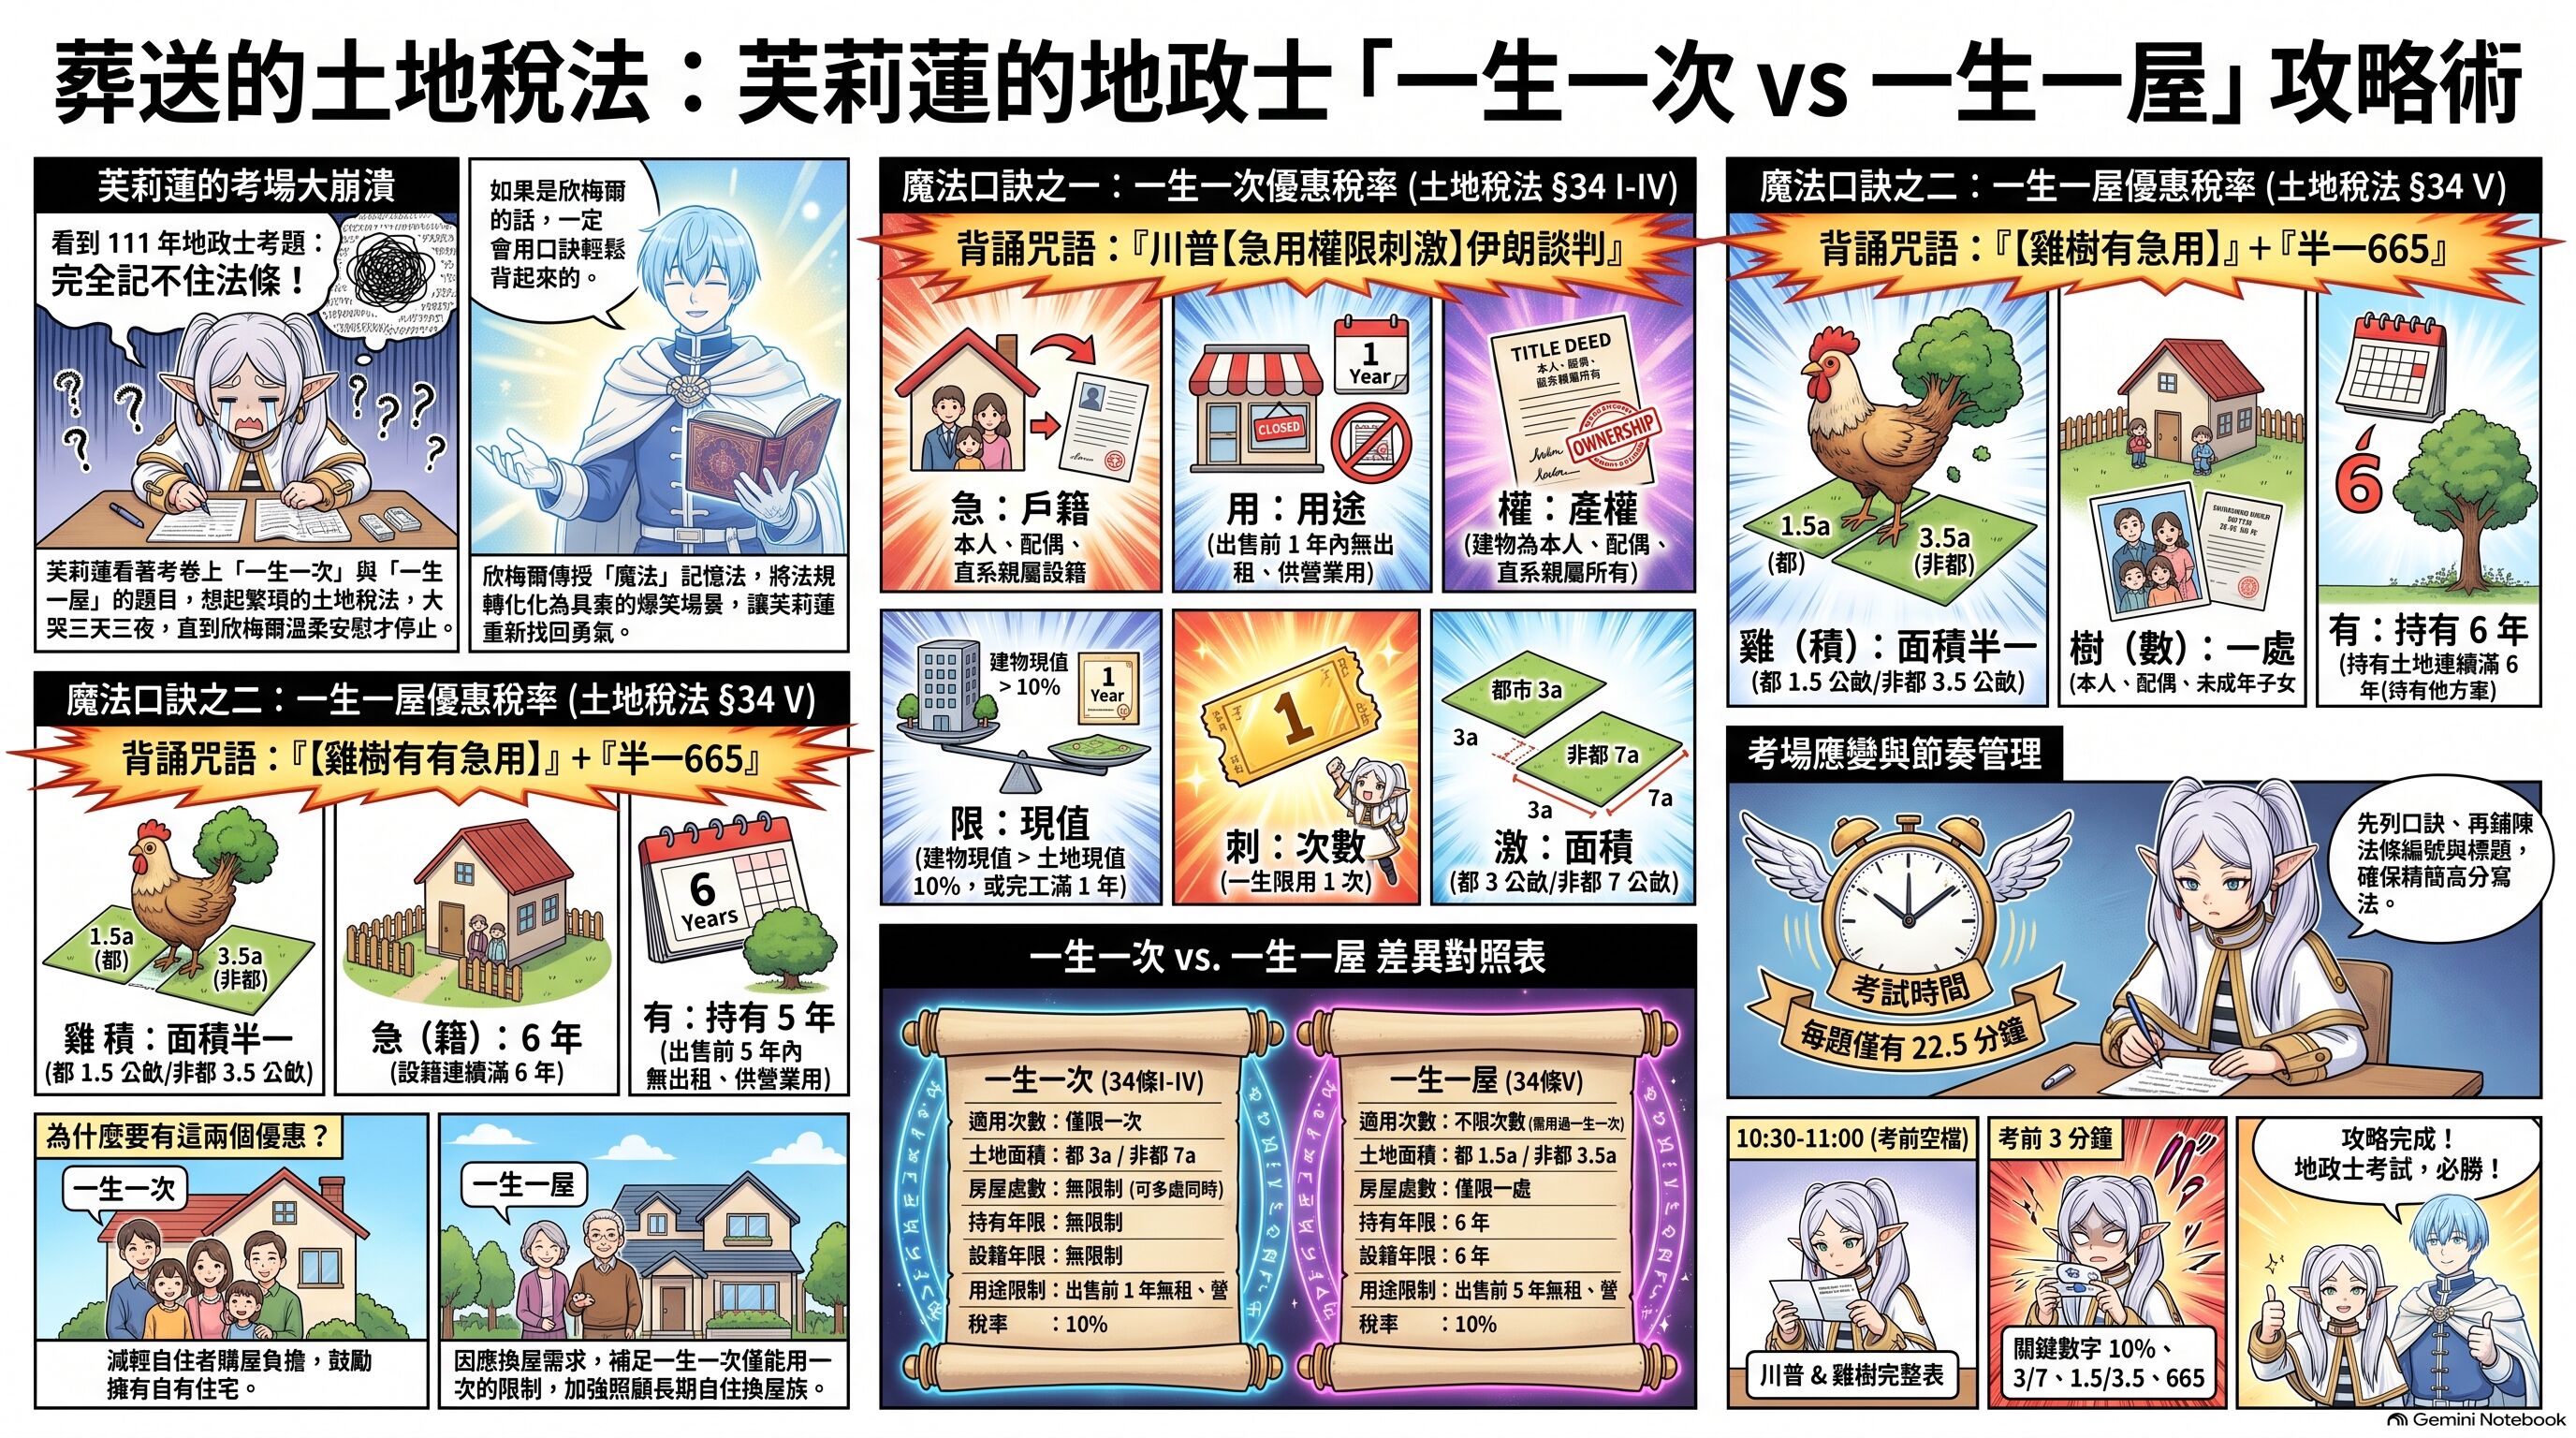
1. 芙莉蓮的崩潰與欣梅爾的安慰
在 111 年地政士考試的考場上,魔法使芙莉蓮看著考卷上的第二題:『土地增值稅於自用住宅用地所有權移轉時之優惠可分為「一生一次」及「一生一屋」之優惠稅率,請問依據「土地稅法」有何相關規定?試說明之。』
雖然活了上千年,但面對瑣碎的土地稅法條文,芙莉蓮的大腦一片空白。想到要在 90 分鐘內寫完四題(平均一題僅 22.5 分鐘),她忍不住想起當年與欣梅爾一起冒險的日子,竟然在考場大哭三天三夜(幻覺中)。
這時,欣梅爾(回憶中的幻影)溫柔地摸著她的頭說:「芙莉蓮,不要哭。我已經為妳準備好了最容易記憶的魔法口訣。這不是為了打倒魔王,是為了讓妳在 12:40 鈴響前,能帶著微笑走出考場。」
2. 芙莉蓮的考場心法與節奏控制
- 心理建設: 申論題不是要背誦全文,而是要「精準還原要件」。
- 作答時間管控:
- 11:10 開考: 迅速審題 2 分鐘,列出關鍵要件口訣。
- 11:12 - 11:34: 集中火力撰寫本題(22.5 分鐘),控制字數與架構。
- 目標: 在時限內完成,絕不糾結於單一條文的完美。
貳、 核心法條與趣味背誦口訣
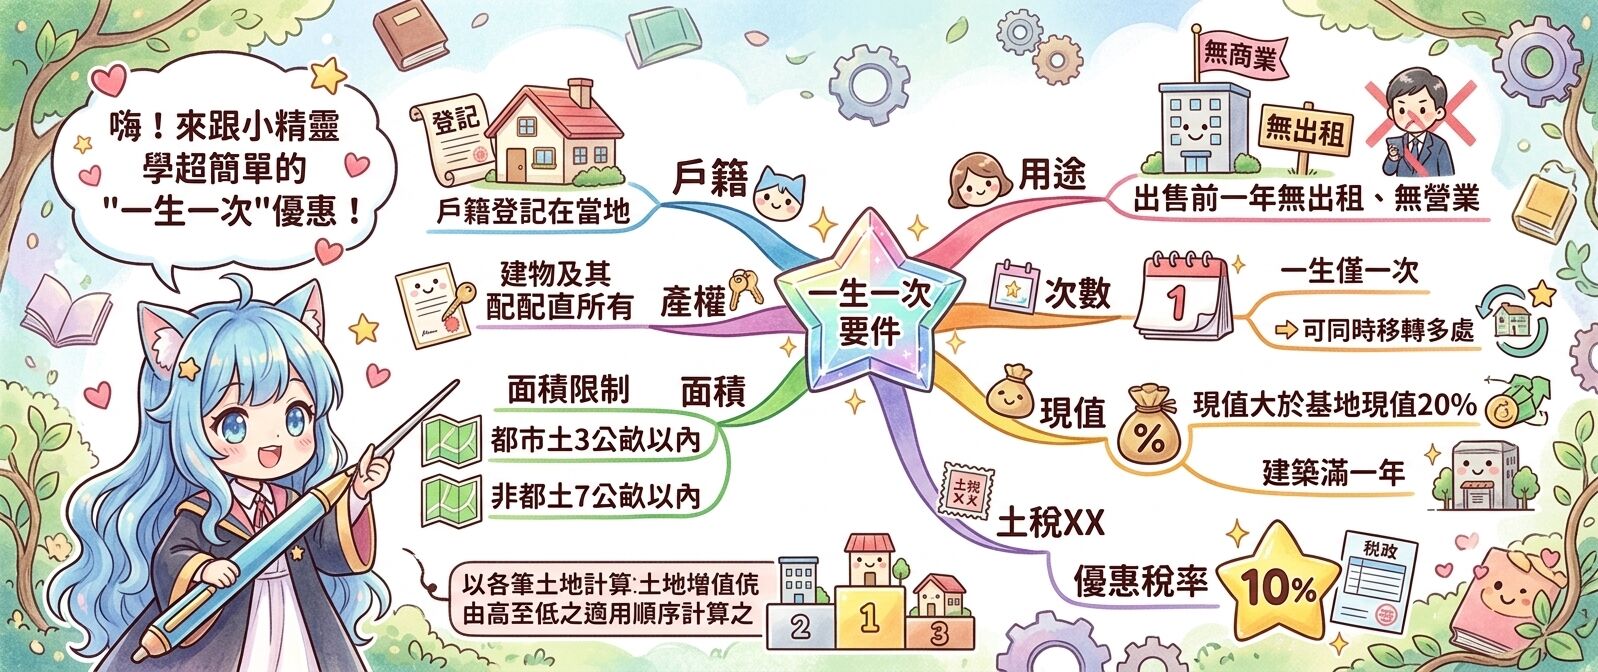
一、 一生一次:自用住宅優惠稅率(土地稅法 §34 I-IV)
這是為了獎勵自住、減輕民眾換屋負擔的基本優惠。
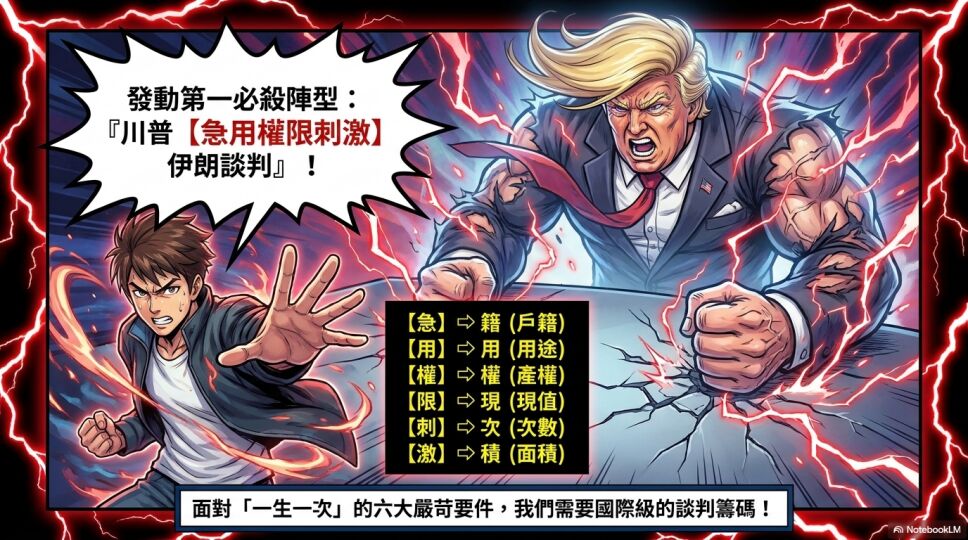
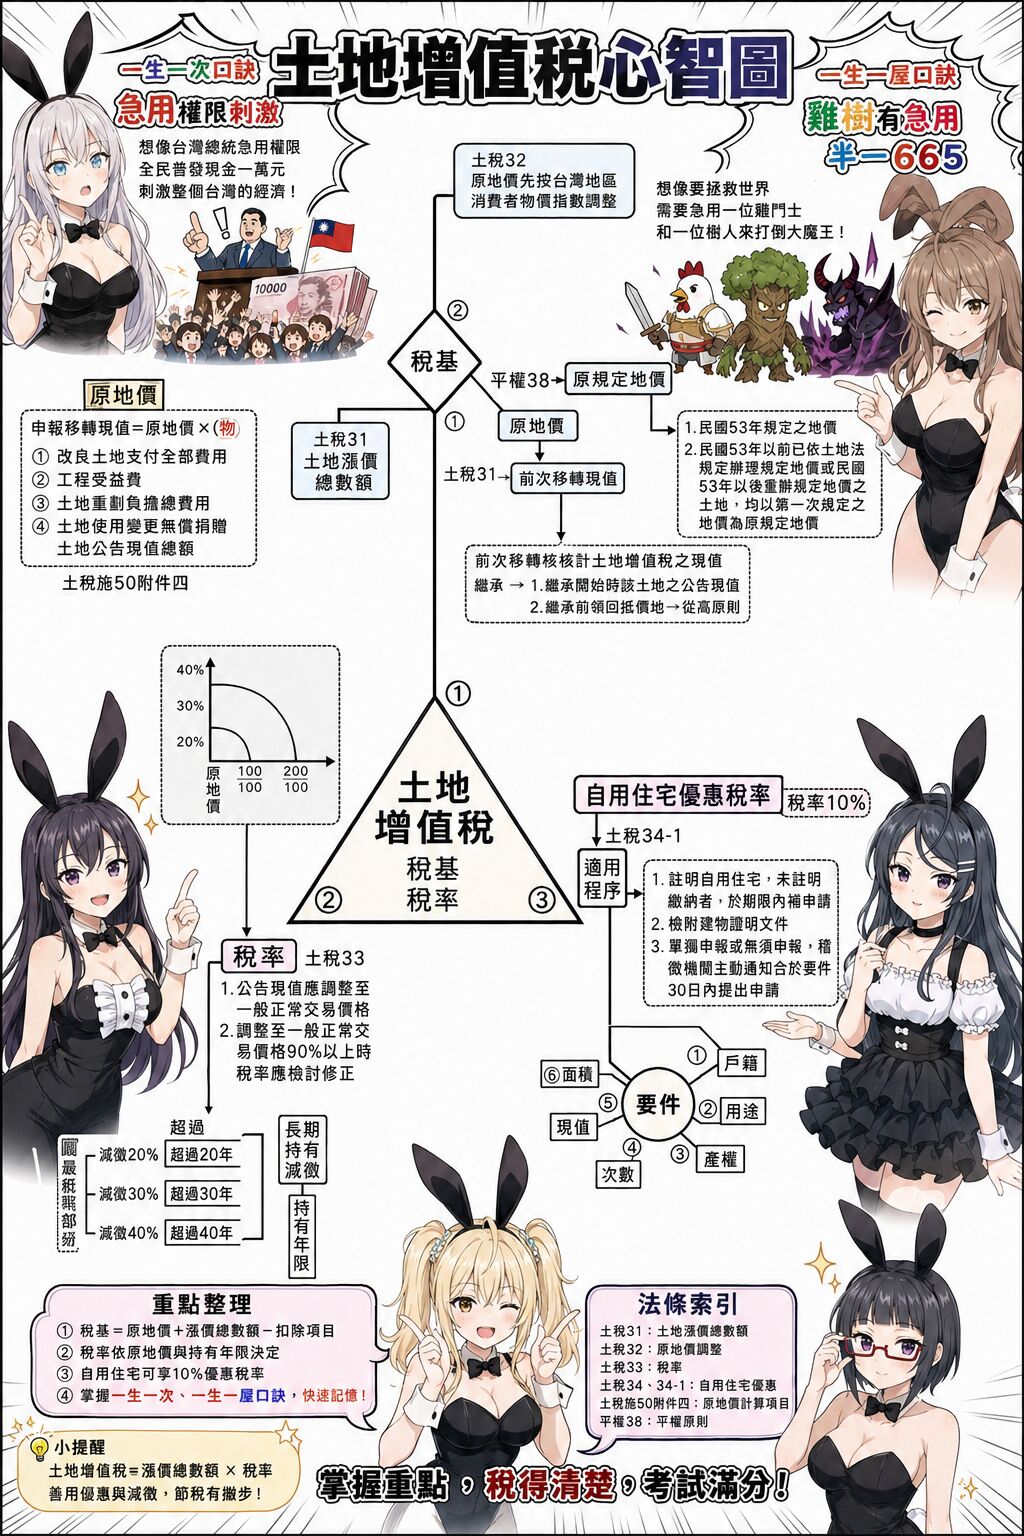
- 口訣: 『川普【急用權限刺激】伊朗談判』
- 要件拆解:
- 急(戶籍): 土地所有權人或其配偶、直系親屬於該地辦竣戶籍登記。
- 用(用途): 出售前一年內,無出租或供營業用。
- 權(產權): 建物屬土地所有權人或其配偶、直系親屬所有。
- 限(現值): 建物評定現值不及基地公告土地現值 10% 者不適用(除非建築完成滿一年)。
- 刺(次數): 土地所有權人適用此稅率,一生以一次為限。
- 激(面積): 都市土地 3 公畝、非都市土地 7 公畝以內部分。
 ㅤ
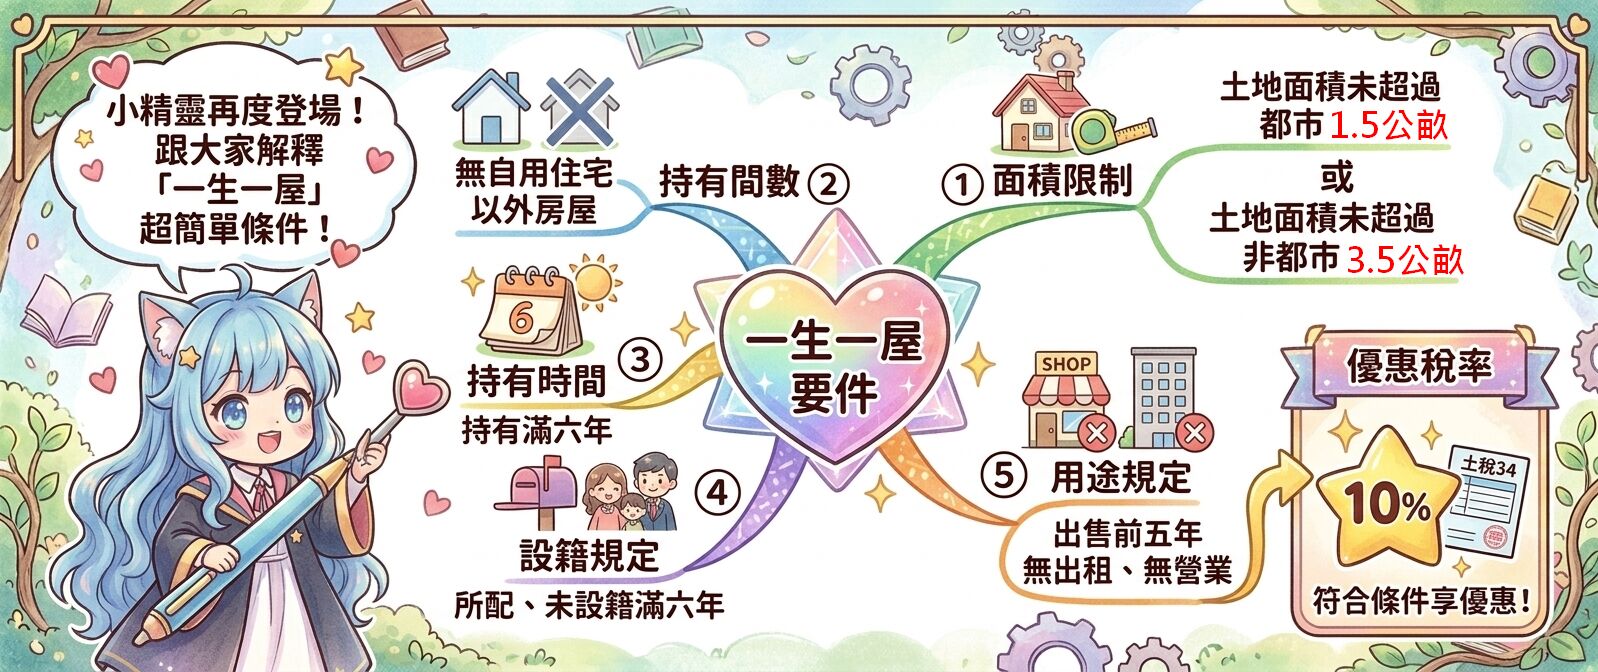
二、 一生一屋:自用住宅優惠稅率(土地稅法 §34 V)
這是在「一生一次」用完後,針對「真正自住者」提供的進階優惠。
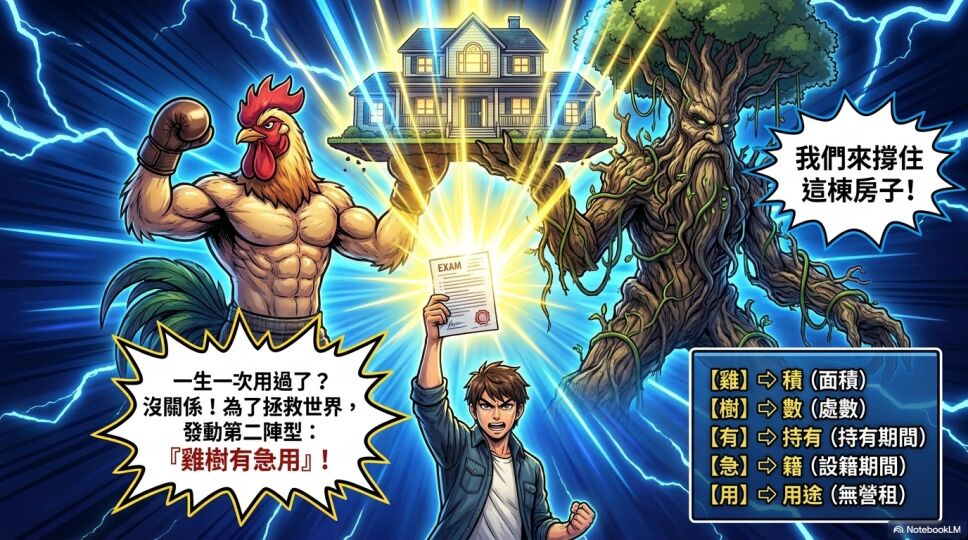
- 口訣: 『【雞樹有急用】』+『半一 665』
- 要件拆解:
- 雞(面積): 都市土地 1.5 公畝、非都市土地 3.5 公畝(剛好是「一生一次」的一半)。
- 樹(處數): 出售時除該屋別無他屋(一屋)。
- 有(持有): 持有該土地 6 年以上。
- 急(設籍): 設籍並持有該屋連續滿 6 年。
- 用(用途): 出售前 5 年內無供營業或出租。
參、 深入解析:一生一次 vs. 一生一屋
|
項目 |
一生一次 (§34 I-IV) |
一生一屋 (§34 V) |
|
稅率 |
10% |
10% |
|
次數限制 |
一生限一次 |
不限次數(需先用過一生一次) |
|
設籍對象 |
本人、配偶、直系親屬 |
本人、配偶、未成年子女 |
|
持有與設籍時間 |
無限制 |
需持有且連續設籍滿 6 年 |
|
用途限制 |
出售前 1 年無出租營業 |
出售前 5 年無出租營業 |
|
屋數限制 |
無特別限制(可多處同時適用) |
出售時需為所有權人、配偶、未成年子女之唯一一屋 |
|
面積限制 |
都市 3 / 非都市 7 公畝 |
都市 1.5 / 非都市 3.5 公畝 |
立法理由說明
- 一生一次: 旨在照顧一般民眾基本自住需求,透過較寬鬆的設籍與持有條件,讓每人都有一次減輕轉手稅負的機會。
- 一生一屋: 為了防止投機並落實長久居住,特別針對已使用過「一生一次」額度的人,提供更嚴格但可多次適用的機制。要求持有與設籍 6 年、且 5 年內無營利,是為了確保該房地確實作為「長期居家」而非炒作用。
肆、 申論題高分寫法演練(擬答精簡版)
答: (一)「一生一次」優惠稅率之規定(土地稅法§34 I-IV):
- 適用要件(口訣:急用權限刺激):
- 設籍: 本人、配偶或直系親屬辦竣戶籍登記。
- 用途: 出售前一年內未曾出租或供營業用。
- 產權: 建物為本人、配偶或直系親屬所有。
- 現值限制: 建物現值需達基地公告現值 10% 以上(未滿一年者)。
- 次數: 一生以一次為限。
- 面積: 都市土地 3 公畝、非都市 7 公畝以內。
(二)「一生一屋」優惠稅率之規定(土地稅法§34 V):
- 適用要件(口訣:雞樹有急用,半一 665):
- 面積與處數: 都市 1.5 公畝、非都市 3.5 公畝;出售時本人、配偶及未成年子女僅有一屋。
- 持有與設籍: 持有土地 6 年以上,且本人、配偶及未成年子女連續設籍滿 6 年。
- 用途: 出售前 5 年內無出租或營業用。
伍、 考前衝刺快速複習字卡
1. 30 分鐘複習版(10:30 - 11:00)
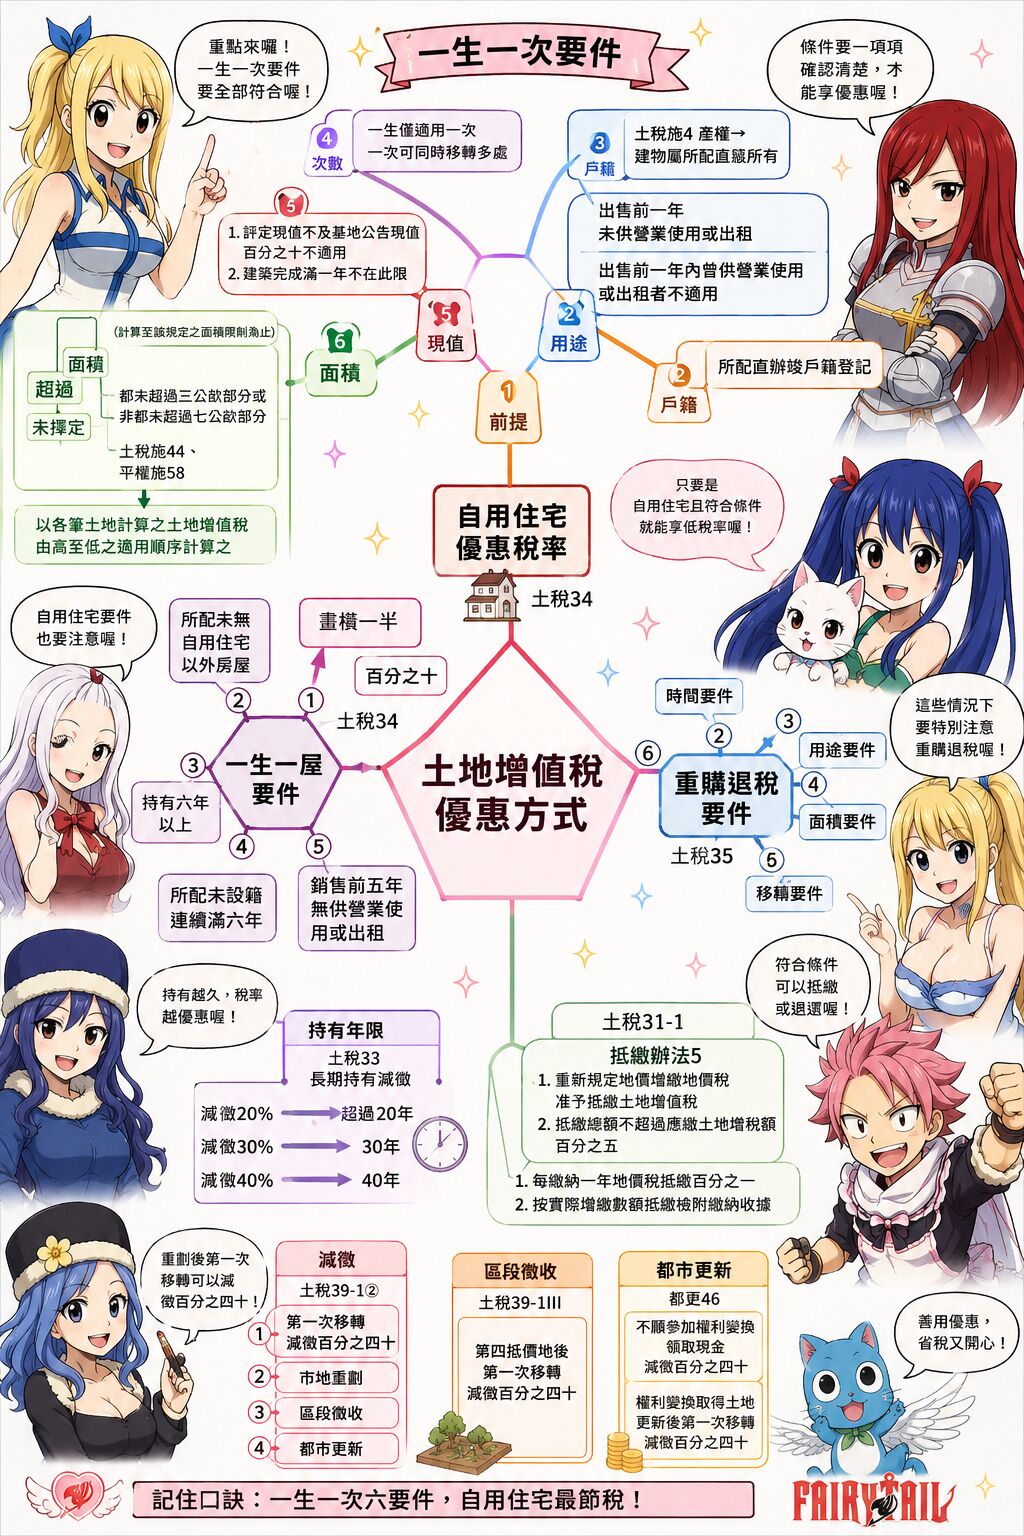
- 土增稅自用三要件: 設籍(本人、配偶、直系)、無租營(一年)、產權(本人、配偶、直系)。
- 一生一次: 3/7 公畝、10% 現值限、一生一次。
- 一生一屋: 1.5/3.5 公畝(減半)、一屋(本人配偶未子)、6 年持有、6 年設籍、5 年無租營。
- 共同點: 稅率皆為 10%。
2. 3 分鐘臨場版(11:07 - 11:10)
- 急用權限刺激 (3, 7, 10%, 1次)
- 雞樹有急用 (1.5, 3.5, 1屋, 6, 6, 5)
- 90分鐘4題,22.5分鐘1題,深呼吸,開考!
陸、 模擬測驗與解析
1. 測驗題
Q1:某甲出售自用住宅用地,都市土地面積 4 公畝,其一生一次優惠稅率可適用之面積上限為何? (A) 1.5 公畝 (B) 3 公畝 (C) 3.5 公畝 (D) 7 公畝
Q2:適用「一生一屋」優惠稅率時,出售前幾年內不得有出租或供營業使用之情事? (A) 1 年 (B) 2 年 (C) 5 年 (D) 6 年
2. 答案鍵
- Q1:(B)。解析:根據一生一次規定,都市土地上限為 3 公畝。
- Q2:(C)。解析:一生一屋要求出售前 5 年內無出租或營業(口訣中『665』的 5)。
柒、 核心名詞解釋彙整(Glossary)
- 自用住宅用地: 指土地所有權人或其配偶、直系親屬於該地辦竣戶籍登記,且無出租或供營業用之住宅用地。
- 公告土地現值: 指直轄市及縣 (市) 政府依平均地權條例公告之土地現值,作為土地移轉現值審核及徵收補償之依據。
- 土地漲價總數額: 土地增值稅之稅基,計算公式為:申報移轉現值 - (原地價 × 物價指數) - 改良土地費用。
- 空地: 已完成公共設施但未建築使用,或建築物價值不及基地申報地價 10% 且認定應予增建者。


111年地政士考試土地稅法規第二題土增稅一次一屋咒語雙人Podcast語音講解
|
優惠類型 |
法規要件類別 |
詳細規定內容 |
記憶口訣 |
聯想記憶方法 |
申論題精簡寫法 |
|
土地增值稅:一生一次 |
適用要件 (土地稅法 §34 第1-4項) |
1. 戶籍:本人、配偶或直系親屬辦竣戶籍登記。 2. 用途:出售前1年內未曾供營業使用或出租。 3. 產權:建築改良物屬土地所有權人或其配偶、直系親屬所有。 4. 現值:自用住宅建築完成未滿1年者,房屋評定現值須達基地公告土地現值10%以上。 5. 次數:每人一生以享受1次為限。 6. 面積:都市土地未超過3公畝(公合)或非都市土地未超過7公畝(公合)。 |
『川普【急用權限刺激】伊朗談判』 |
模擬『葬送的芙莉蓮』考生大哭三天三夜後被欣梅爾安慰,想起「川普」對「伊朗」談判的荒謬場景: ● 急:戶籍(及) ● 用:用途限制 ● 權:產權歸屬 ● 限:現值比例 ● 刺:次數限制 ● 激:面積限制(積) |
依土地稅法 §34 第1至4項,自用住宅用地移轉適用10%優稅要件: 1. 設籍:本人、配偶或直系親屬設籍。 2. 用途:出售前1年無租賃或營業。 3. 面積:都市3公畝、非都市7公畝。 4. 建物:建物為本人/配偶/直系親屬所有;新屋現值須達地價10%。 5. 次數:一生以一次為限。 |
|
土地增值稅:一生一屋 |
進階要件 (土地稅法 §34 第5項) |
1. 前提:已領受過「一生一次」優惠。 2. 面積:都市土地1.5公畝或非都市土地3.5公畝以下。 3. 處數:出售時土地所有權人與其配偶、未成年子女,無該自用住宅以外之房屋(限一處)。 4. 持有:出售前持有該自用住宅連續滿10年(條文亦有6年之門檻討論)。 5. 設籍:本人、配偶或未成年子女於該地設籍且連續滿6年。 6. 用途:出售前5年內無供營業使用或出租。 |
『【雞樹有急用】』、『半一665』 |
芙莉蓮在考場施展魔法,聯想森林裡的雞和樹: ● 雞:面積(積) ● 樹:處數(數) ● 有:持有年限● 急:設籍登記(籍) ● 用:用途限制 ● 半一665:面積折半(1.5/3.5)、一處房屋、持有與設籍(6/10年)、5年無租業。 |
依土地稅法 §34 第5項,已用過一生一次後,符合下列條件可再享10%稅率: 1. 處數:本人、配偶及未成年子女僅有一屋。 2. 年限:持有土地滿10年,且本人/配偶/未子設籍並居住連續滿6年。 3. 用途:出售前5年無租賃或營業。 4. 面積:都市1.5公畝、非都市3.5公畝以下。 |
|
立法理由比較 |
立法目的與宗旨 |
1. 一生一次:減輕國民因工作或生活遷徙而變換自用住宅之稅負,落實憲法保障居住權。 2. 一生一屋:因應一生一次僅限一次之不足,為照顧長期居住且確實有換屋需求之「單一自用住宅」家庭,落實住者有其屋之國策,並防杜投機炒作。 |
遷徙換屋 v.s. 長期自住 |
芙莉蓮旅行千年需要遷徙換屋(一生一次),但欣梅爾守護辛美爾村需要長期自住(一生一屋)。一生一次重在「初次獎勵」,一生一屋重在「照顧老實人」。 |
本法旨在保障自住需求: 1. 一生一次:基於基本居住權,減輕初次換屋負擔。 2. 一生一屋:保障長期自住之換屋族群,透過加嚴持有與設籍年限,區隔投資客與自用者,維護居住正義。 |
|
臨場應變與時間管理 |
考試策略與心理建設 |
1. 考試節奏:上午11:10至12:40共90分鐘。一題限時22.5分鐘。 2. 考前衝刺:10:30至11:00利用濃縮字卡速記「37 / 1.5、3.5 / 665」等關鍵數字。 3. 心理建設:若忘記具體數字,先寫出「戶籍、用途、面積、次數」等架構標題。 |
『九十除四二二五』、『欣梅爾的安慰』 |
欣梅爾拍拍大哭的芙莉蓮說:「別哭,一題只有22.5分鐘,快用口訣提煉魔法要害(關鍵字)!」先寫標題,再用法理推導數據。 |
考場應變策略: 1. 時間控制:嚴守每題22.5分鐘節奏,前3分鐘確立大綱。 2. 作答結構:先列出法源依據(§34),再條列要件對照,最後敘述立法理由作結。 |


留言
張貼留言