109年專技普考_地政士:土地稅法規第三題

網路解答詳解要修法之後要改寫,2027年地政士考試會很熱門。ㅤㅤ
ㅤㅤ
立法院今(2026/8/21)日三讀通過「遺產及贈與稅法」部分條文修正草案,劃一死亡前特定贈與併計遺產課稅合理化負擔等規定 今(2026/8/21)日立法院第11屆第5會期第23次會議三讀通過遺產及贈與稅(下稱遺贈稅)法部分條文修正草案,定明被繼承人死亡前2年內贈與特定親屬(含被繼承人配偶、各順序繼承人及其配偶)受贈財產併計遺產課稅之遺產稅額計算方式,該部分遺產稅額以特定親屬為納稅義務人,及配偶受贈擬制遺產所涉配偶剩餘財產差額分配請求權扣除額之計算等規定。 財政部說明,本次修法係為符合憲法法庭113年憲判字第11號判決意旨、維護繼承人及受遺贈人財產權及租稅公平,並便利遺贈稅納稅義務人申報繳納稅款及確保稅捐徵起,修正重點如下:

一、第6條:增訂被繼承人死亡前2年內贈與特定親屬之財產併計遺產總額課稅者,按各受贈財產占遺產總額比例計算之遺產稅額,以各受贈人為納稅義務人;刪除遺囑執行人為遺產稅納稅義務人之規定,並增訂有遺囑執行人案件,得由遺囑執行人代納稅義務人申報繳稅及申請復查。
二、第 17-1 條:計算配偶剩餘財產差額分配請求權扣除數額時,被繼承人死亡前2年內贈與配偶之財產,視為被繼承人現存財產。
三、第 23 條:增訂被繼承人死亡後始經法院判決確定遺產權屬案件之申報期間及核課期間起算日規定。
四、第 30 條刪除遺贈稅應納稅額在新臺幣30萬元以上始可申請分期繳納之限制規定,並增訂繼承人得採多數決方式以遺產中之存款繳稅,以及受贈人申請以遺產抵繳或繳納擬制遺產稅額,應經全體繼承人同意,始得為之等規定。 
五、第 41 條:增訂納稅義務人同意以符合稅捐稽徵法第11條之1規定之應稅不動產設定抵押權予稽徵機關,得申請核發同意移轉證明書規定。
六、第 51 條:刪除滯納金加徵方式及逾期未繳移送強制執行規定,回歸依稅捐稽徵法規定辦理。

財政部 2026/8/21 的正式說明已確認:第30條修法不只是刪除「30萬元以上才能分期繳納」的限制,還新增存款繳稅及實物抵繳的相關規則。
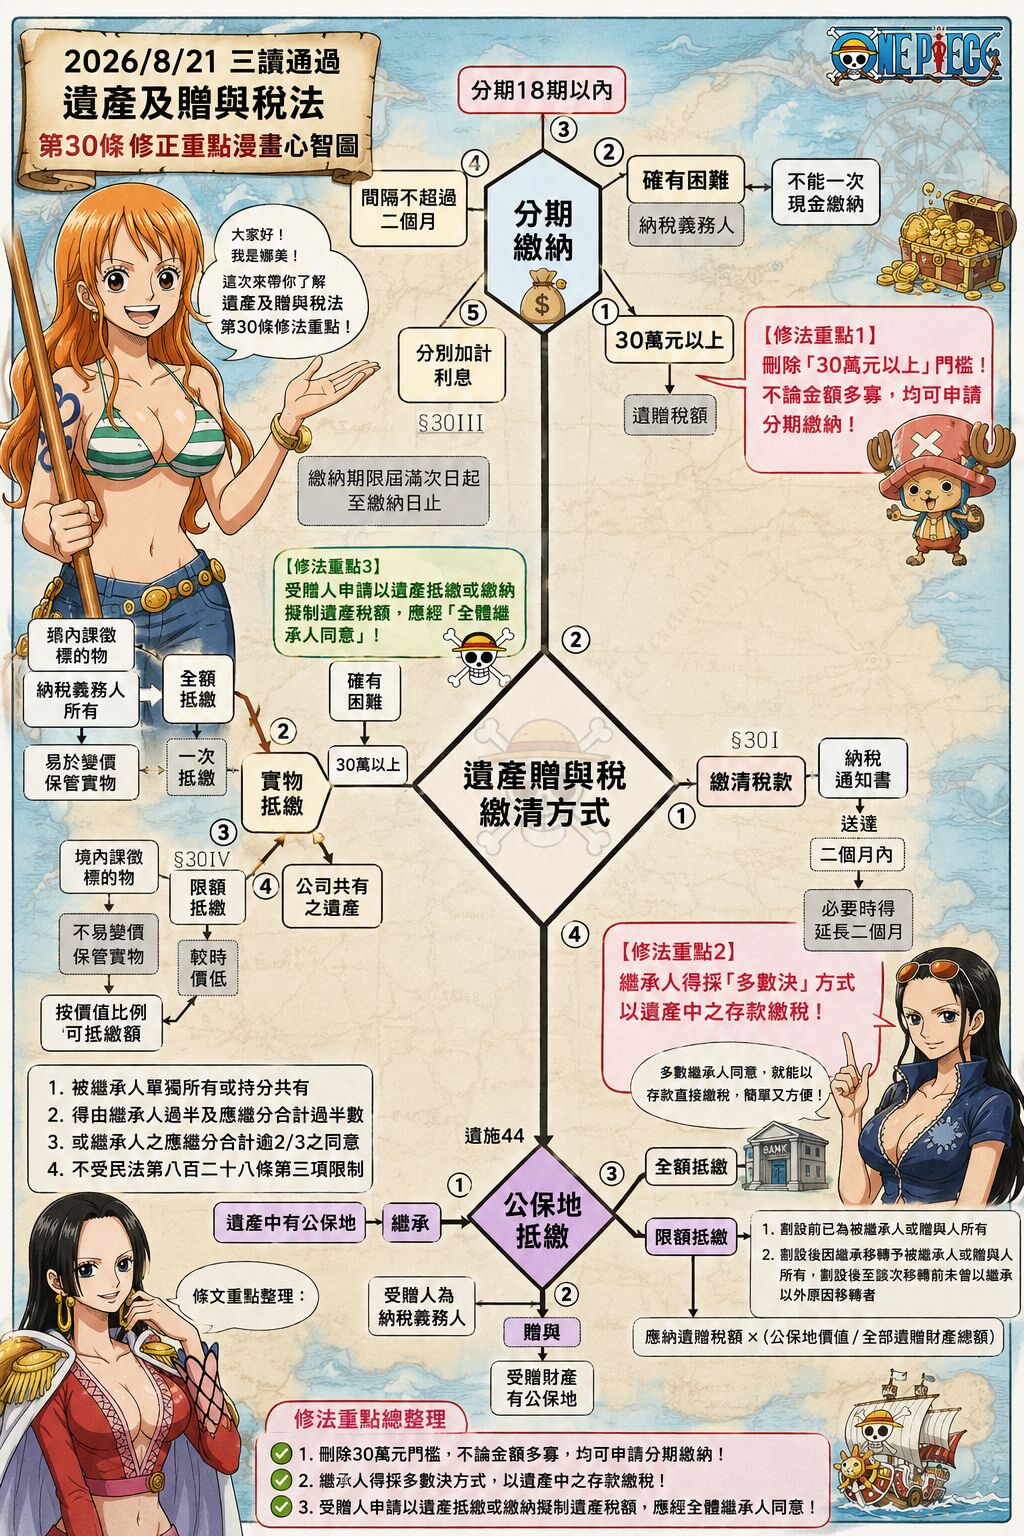
一、先抓住本題真正的考點

題目問:

「遺產稅之繳納期限與得以實物繳納之條件為何?」

核心仍然是第30條,但現在應該把它拆成:

① 繳納期限

→ 遺產稅原則上應於核定通知書送達後2個月內繳清。

② 分期繳納

已刪除「應納稅額30萬元以上」的門檻。

所以現在不能再背:

❌「30萬元以上才可以申請分期。」

應改成:

「分期繳納已取消30萬元門檻。」

這是這次修法很重要的考點。財政部也明確表示第30條刪除30萬元以上始得申請分期繳納的限制。


二、那「實物繳納」怎麼答?

這裡才是這題最容易失分的地方。

修法後,第30條新增:

受贈人申請以遺產抵繳或繳納擬制遺產稅額,應經全體繼承人同意,始得為之。

也就是說,現在要特別注意:

「實物抵繳」≠「30萬元以上」

30萬元門檻是「分期繳納」的舊規定,不應再當成實物抵繳的要件。

這兩個概念要分開。


三、2026/8/21 修法後的25分申論題建議答案

如果你現在拿這題去準備116年地政士考試,我會建議直接改成下面這個版本:

三、遺產稅之繳納期限與得以實物繳納之條件為何?試依遺產及贈與稅法之規定,說明之。

遺產稅之繳納期限及分期繳納、實物抵繳等事項,主要規定於遺產及贈與稅法第30條。2026年8月21日立法院三讀通過修正第30條,相關規定應說明如下:

(一)遺產稅之繳納期限

遺產稅納稅義務人應於稽徵機關核發之納稅通知書所定期限內繳納稅款。

如有正當理由不能於規定期限內一次繳清者,得依法申請分期繳納。

本次修法並刪除原規定「應納稅額在新臺幣30萬元以上」始得申請分期繳納之限制,因此修法後,分期繳納不再以30萬元為最低稅額門檻

(二)以遺產中存款繳納

本次修法為便利遺產稅之繳納,增訂繼承人得以遺產中之存款繳納遺產稅,並得採多數決方式處理。

因此,繼承人間不必以全體一致同意作為以遺產存款繳稅之唯一方式,而得依法律規定以多數決方式辦理。

(三)實物抵繳之意義

遺產稅原則上以現金繳納;惟因遺產中之財產可能以土地、房屋、股票或其他財產為主,納稅義務人如無法以現金繳納,於符合遺產及贈與稅法第30條所定要件時,得申請以遺產中之財產抵繳遺產稅。

因此,實物抵繳之制度目的,在於避免納稅義務人雖有遺產財產,卻因缺乏現金而無法繳納遺產稅。

(四)修法後實物抵繳之重要限制

本次修法特別增訂:

受贈人申請以遺產抵繳或繳納擬制遺產稅額者,應經全體繼承人同意,始得為之。

亦即,針對死亡前2年內特定親屬受贈財產所產生之「擬制遺產稅額」,其受贈人如欲以遺產財產抵繳或繳納該部分稅額,須取得全體繼承人同意

此一規定係本次第30條修法的重要新增內容。

(五)結論

綜上,遺產稅原則上應於納稅通知書所定期限內繳納;如有符合規定之情形,得申請分期繳納,而本次修法已刪除「30萬元以上」之分期繳納門檻。

此外,為便利遺產稅之繳納,修法後繼承人得依規定以遺產中存款繳稅,並得採多數決方式處理;如涉及以遺產抵繳或繳納死亡前2年內特定親屬受贈所生之擬制遺產稅額,則應依第30條規定,經全體繼承人同意後始得為之。

故本題之答題重點應掌握:

「期限內繳納 → 分期無30萬元門檻 → 遺產存款得多數決繳稅 → 特定受贈人以遺產抵繳/繳擬制遺產稅額須全體繼承人同意。」


四、你原本的答案,哪些地方一定要改?

原答案寫法2026/8/21修法後考試處理
「30萬元以上才能分期」❌ 已刪除一定刪掉
「30萬元以上是實物抵繳要件」❌ 不應這樣寫不要混淆
現金繳納✅ 原則保留
分期繳納補上「30萬門檻刪除」
遺產存款繳稅新增多數決
實物抵繳保留,但要依新30條寫
受贈人以遺產抵繳/繳擬制遺產稅額🆕全體繼承人同意

財政部官方公布的修法重點正是如此;立法院的修法評估資料也將第30條概括為「修正分期繳納及實物抵繳要件,並增訂繼承人得以多數決方式以遺產存款繳稅」等內容。


五、⚠️ 這題最值得你背的「新版口訣」

我建議你把以前的:

「30萬+現金難+遺產物+期限內」

整個淘汰。

改成:

🧠「遺產稅30條:期限、分期、存款、實物、同意」

再濃縮成:

「分期無30、存款可多決、實物要同意。」

考場腦內圖:

第30條

→ ⏰ 期限內繳

→ 💰 分期:30萬門檻刪除

→ 🏦 遺產存款:繼承人多數決

→ 🏠 實物抵繳

→ 👥 受贈人以遺產抵繳/繳擬制遺產稅額:全體繼承人同意


六、對你準備116年地政士,我會特別提醒

這次修法對這一題的影響非常大,因為它正好把一個傳統考題的答案改掉了。

你現在做考古題時,看到:

「遺產稅之繳納期限與得以實物繳納之條件」

不要直接把舊教材答案照背。

應該在答案最前面先註明:

「遺產及贈與稅法第30條業於2026年8月21日立法院三讀修正,以下依修正後規定說明。」

這一句在修法過渡期間非常有價值,因為它可以讓閱卷老師一開始就知道:你不是把舊法背錯,而是有掌握最新修法。

另外要注意:財政部目前表示,相關施行細則、申報書表及線上申辦系統仍在配合修法調整,並表示將於總統公布修正條文後加強宣導。

所以現階段準備考試時,最好把「三讀通過」與「正式公布施行」的時間點分開記憶。

如果這題是拿來準備116年地政士土地稅法規申論題,我會把它的配分再拆成「2分法源+5分繳納期限+5分分期+5分存款多數決+8分實物抵繳」的考場架構,這樣比單純背法條更容易拿到 18~22 分。


6a92c3e09a2d2.jpg

留言

這個網誌中的熱門文章

100 年地政士土地法規第一題 土地法第 34 條之 1 與執行要點:共有土地處分全攻略研究指南

113 年不動產經紀人考試「土地法與土地相關稅法概要」第一題申論題

105年地政士考試土地稅法規第三題:納稅義務人全攻略學習指南