95年地政士考試土地稅法規第三題地政士土增稅自用住宅必勝口訣
三、請問自用住宅用地之土地增值稅優惠稅率為何?甲擁有住宅一棟,一向都是自住未曾出租或供營業使用,該住宅坐落的土地面積為50坪,惟其地價稅未曾申請按自用住宅用地課徵而是依一般稅率課稅;今甲欲將該土地出售,請分析說明甲能否申報依土地增值稅自用住宅優惠稅率課徵。(25 分)
此題是很經典的地政士土地稅法考題,利用『口訣』記憶是最佳的準備方式。
此題透過Gemini Notebook對於土地登記實務相關法條上的觀念的分析和實務上的見解說明,做為記憶申論題的基礎。
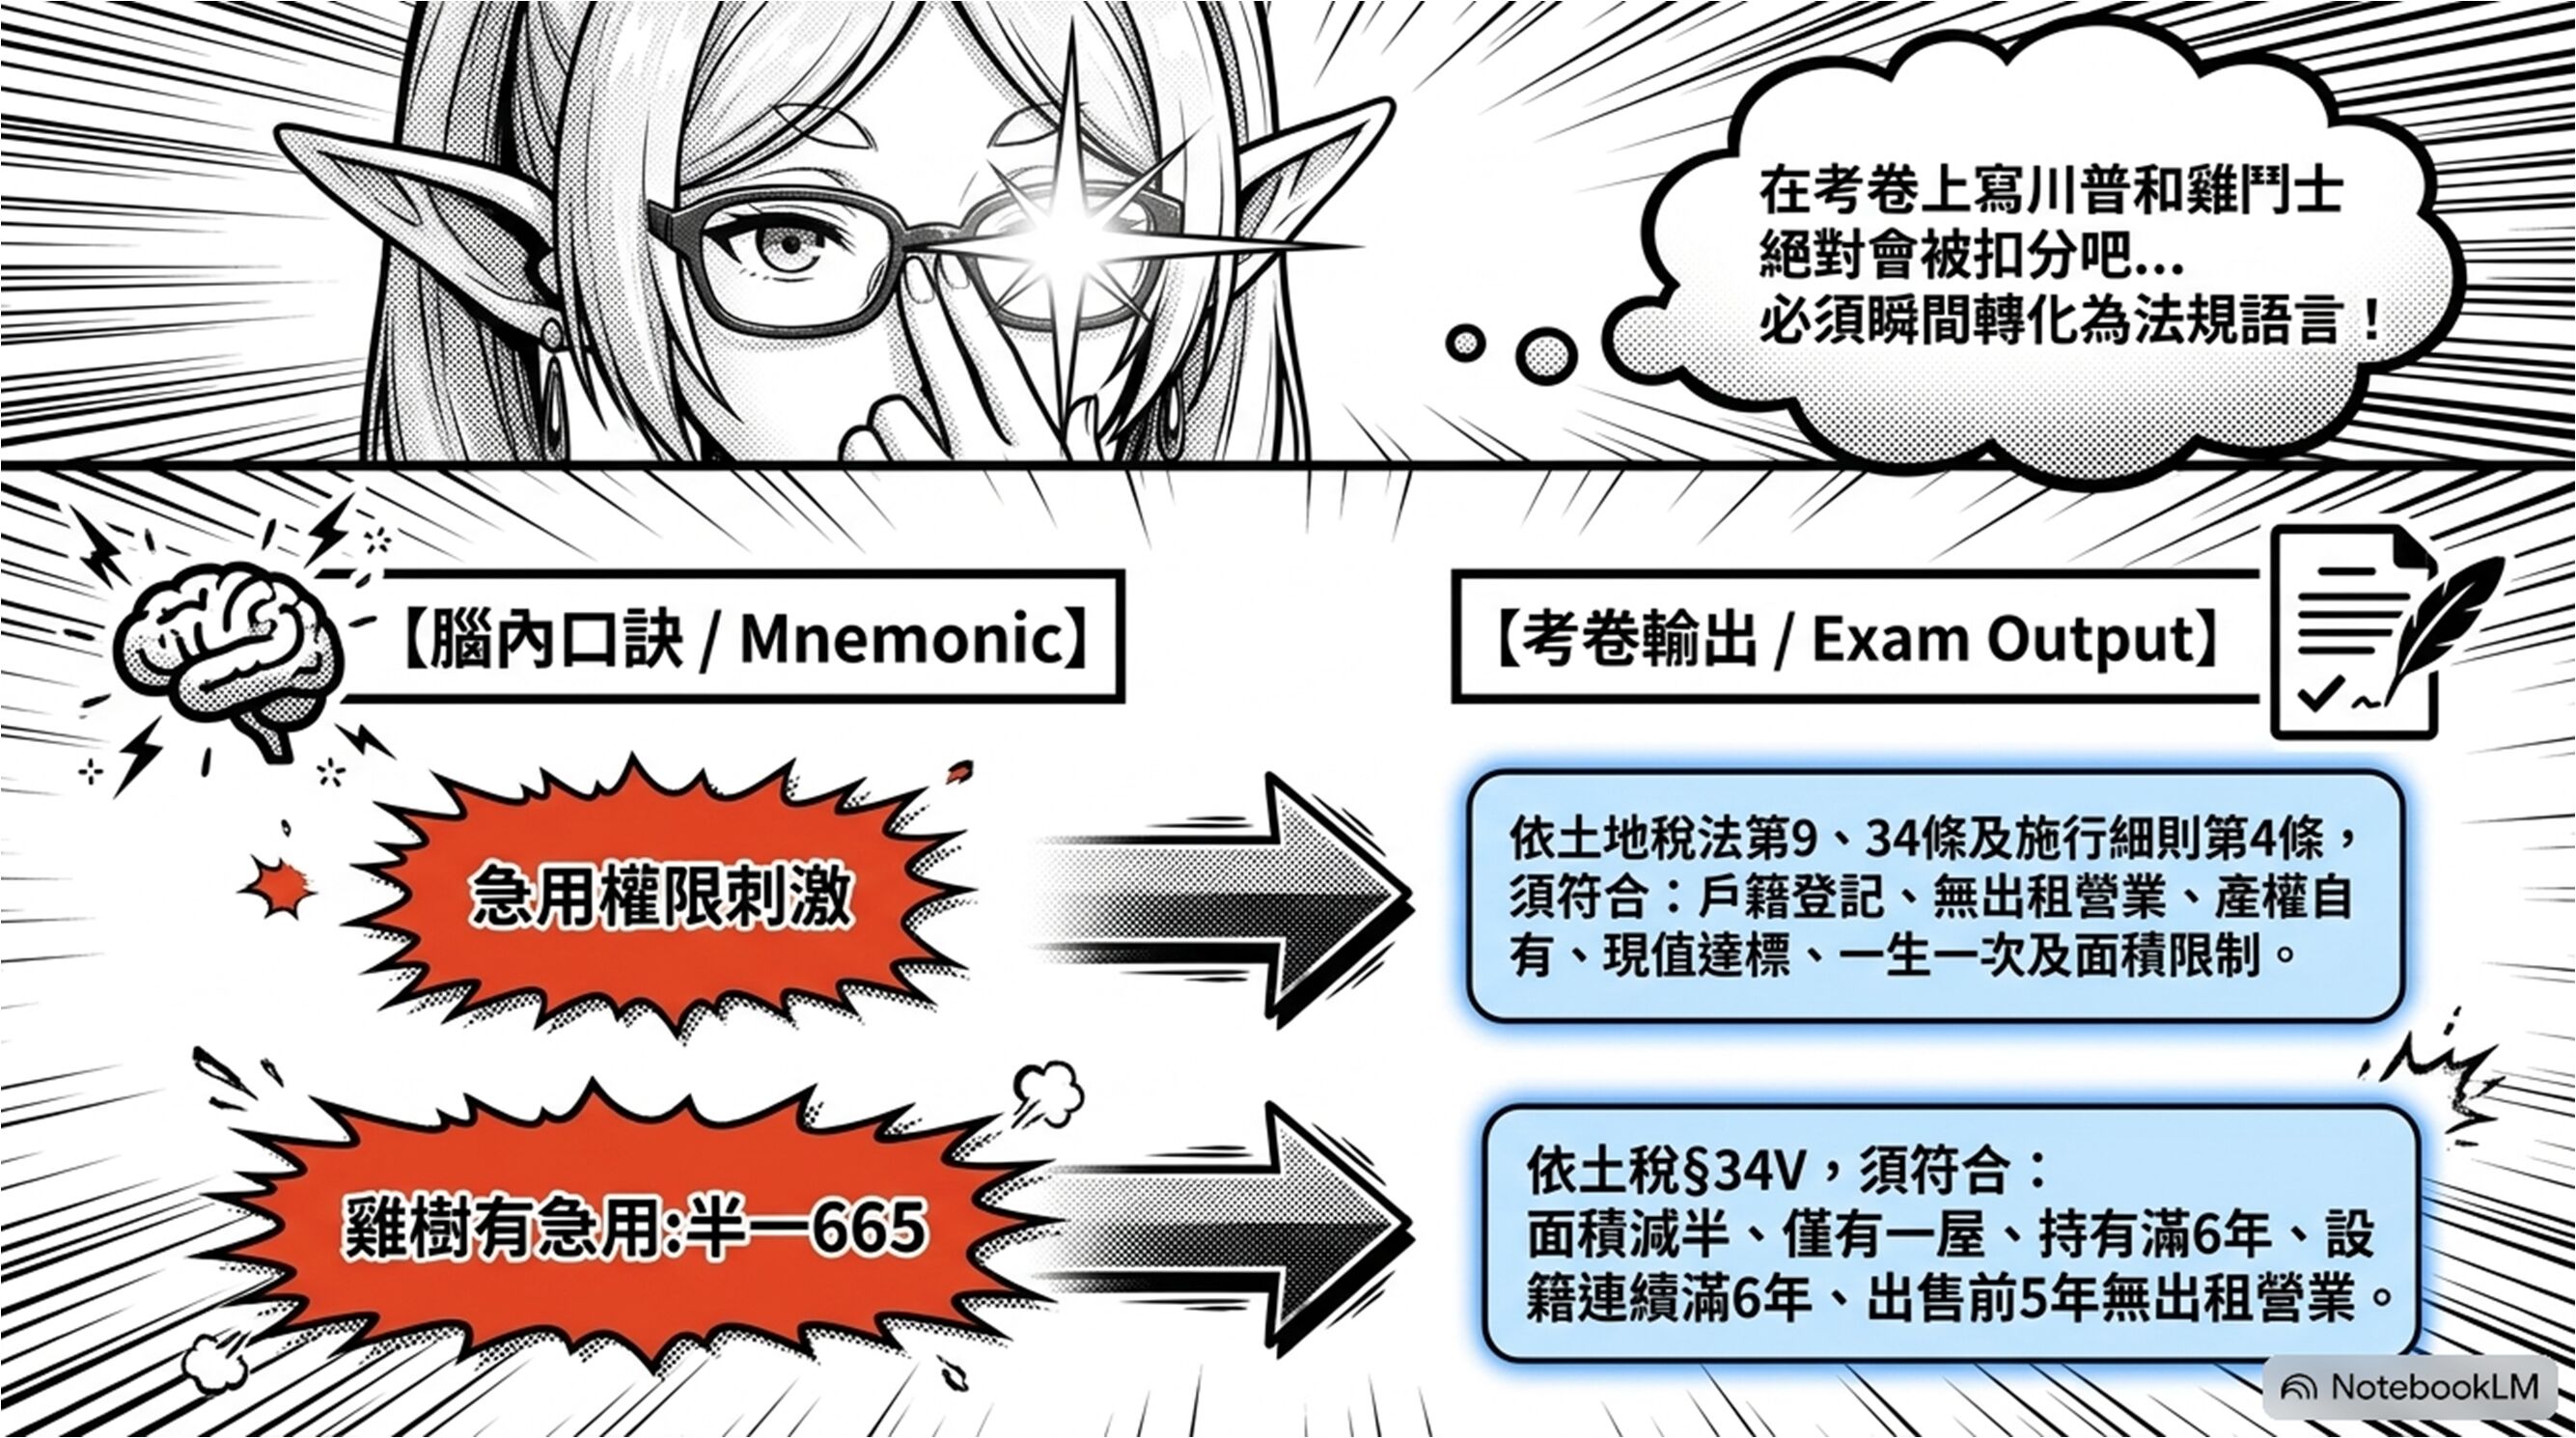
地政士考試不是只能『理解』法條,還要『記憶』法條關鍵字才能申論出高分。所以『口訣』記憶對於地政士考試是很重要的。現在有了AI這個工具,『口訣』的想像就變的很容易。再來就是選擇對於自己喜歡的『口訣』記憶法條架構。部分『『口訣』是透過本人的文字想像力和AI的解析所形成的。基本上只要把底下的文件、簡報、影片和雙人Podcast語音說明還有圖片以及心智圖耐心看完,地政士考試就能透過『口訣』建構記憶申論架構而迎刃而解!
ㅤㅤ網路上的解答ㅤㅤ
95年地政士考試土地稅法規第三題 | AI說明透過網路語音平台分享 |
AI影片說明: | |
AI雙人Podcast語音說明: |
ㅤㅤ
地政士土地稅法規攻略:葬送的芙莉蓮之「自用住宅用地」魔法筆記
在勇者一行人打敗魔王後的和平年代,精靈魔法使芙莉蓮決定挑戰人類世界的「地政士」考試。然而,面對極其瑣碎且法條密集的「土地稅法」,即便是活了千年的精靈也陷入了崩潰。
序幕:考場前的崩潰與欣梅爾的魔法
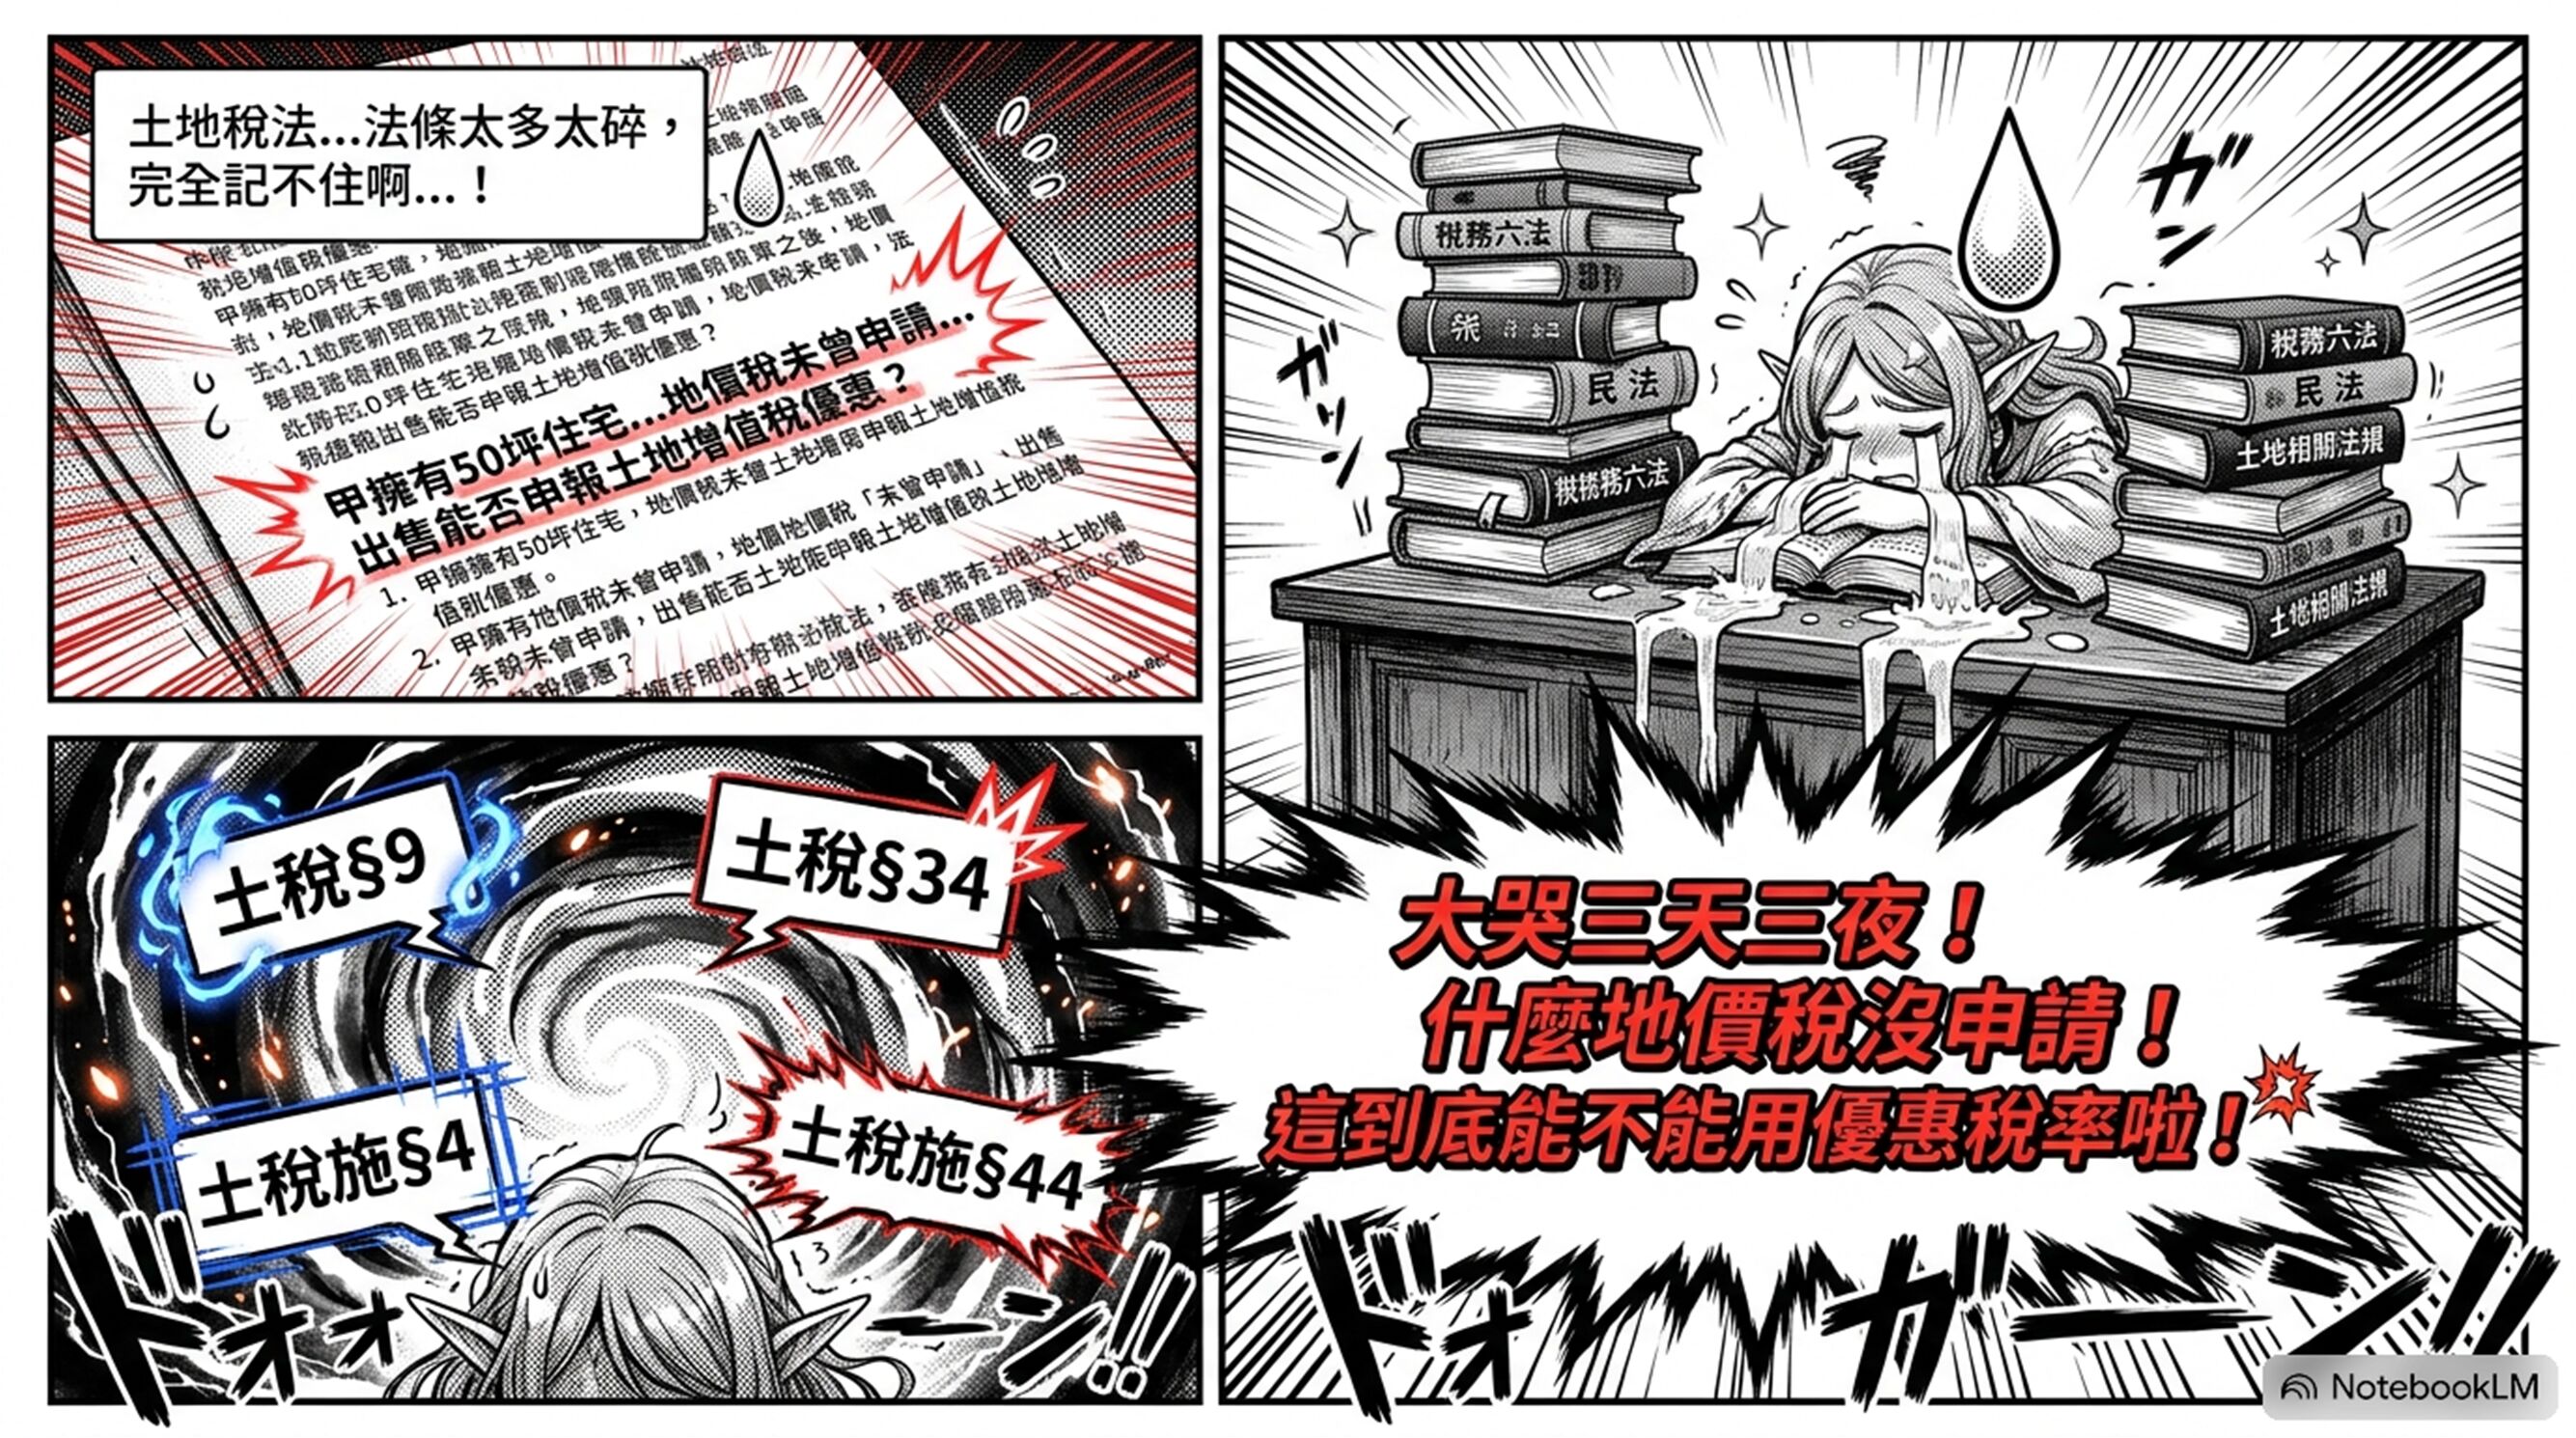
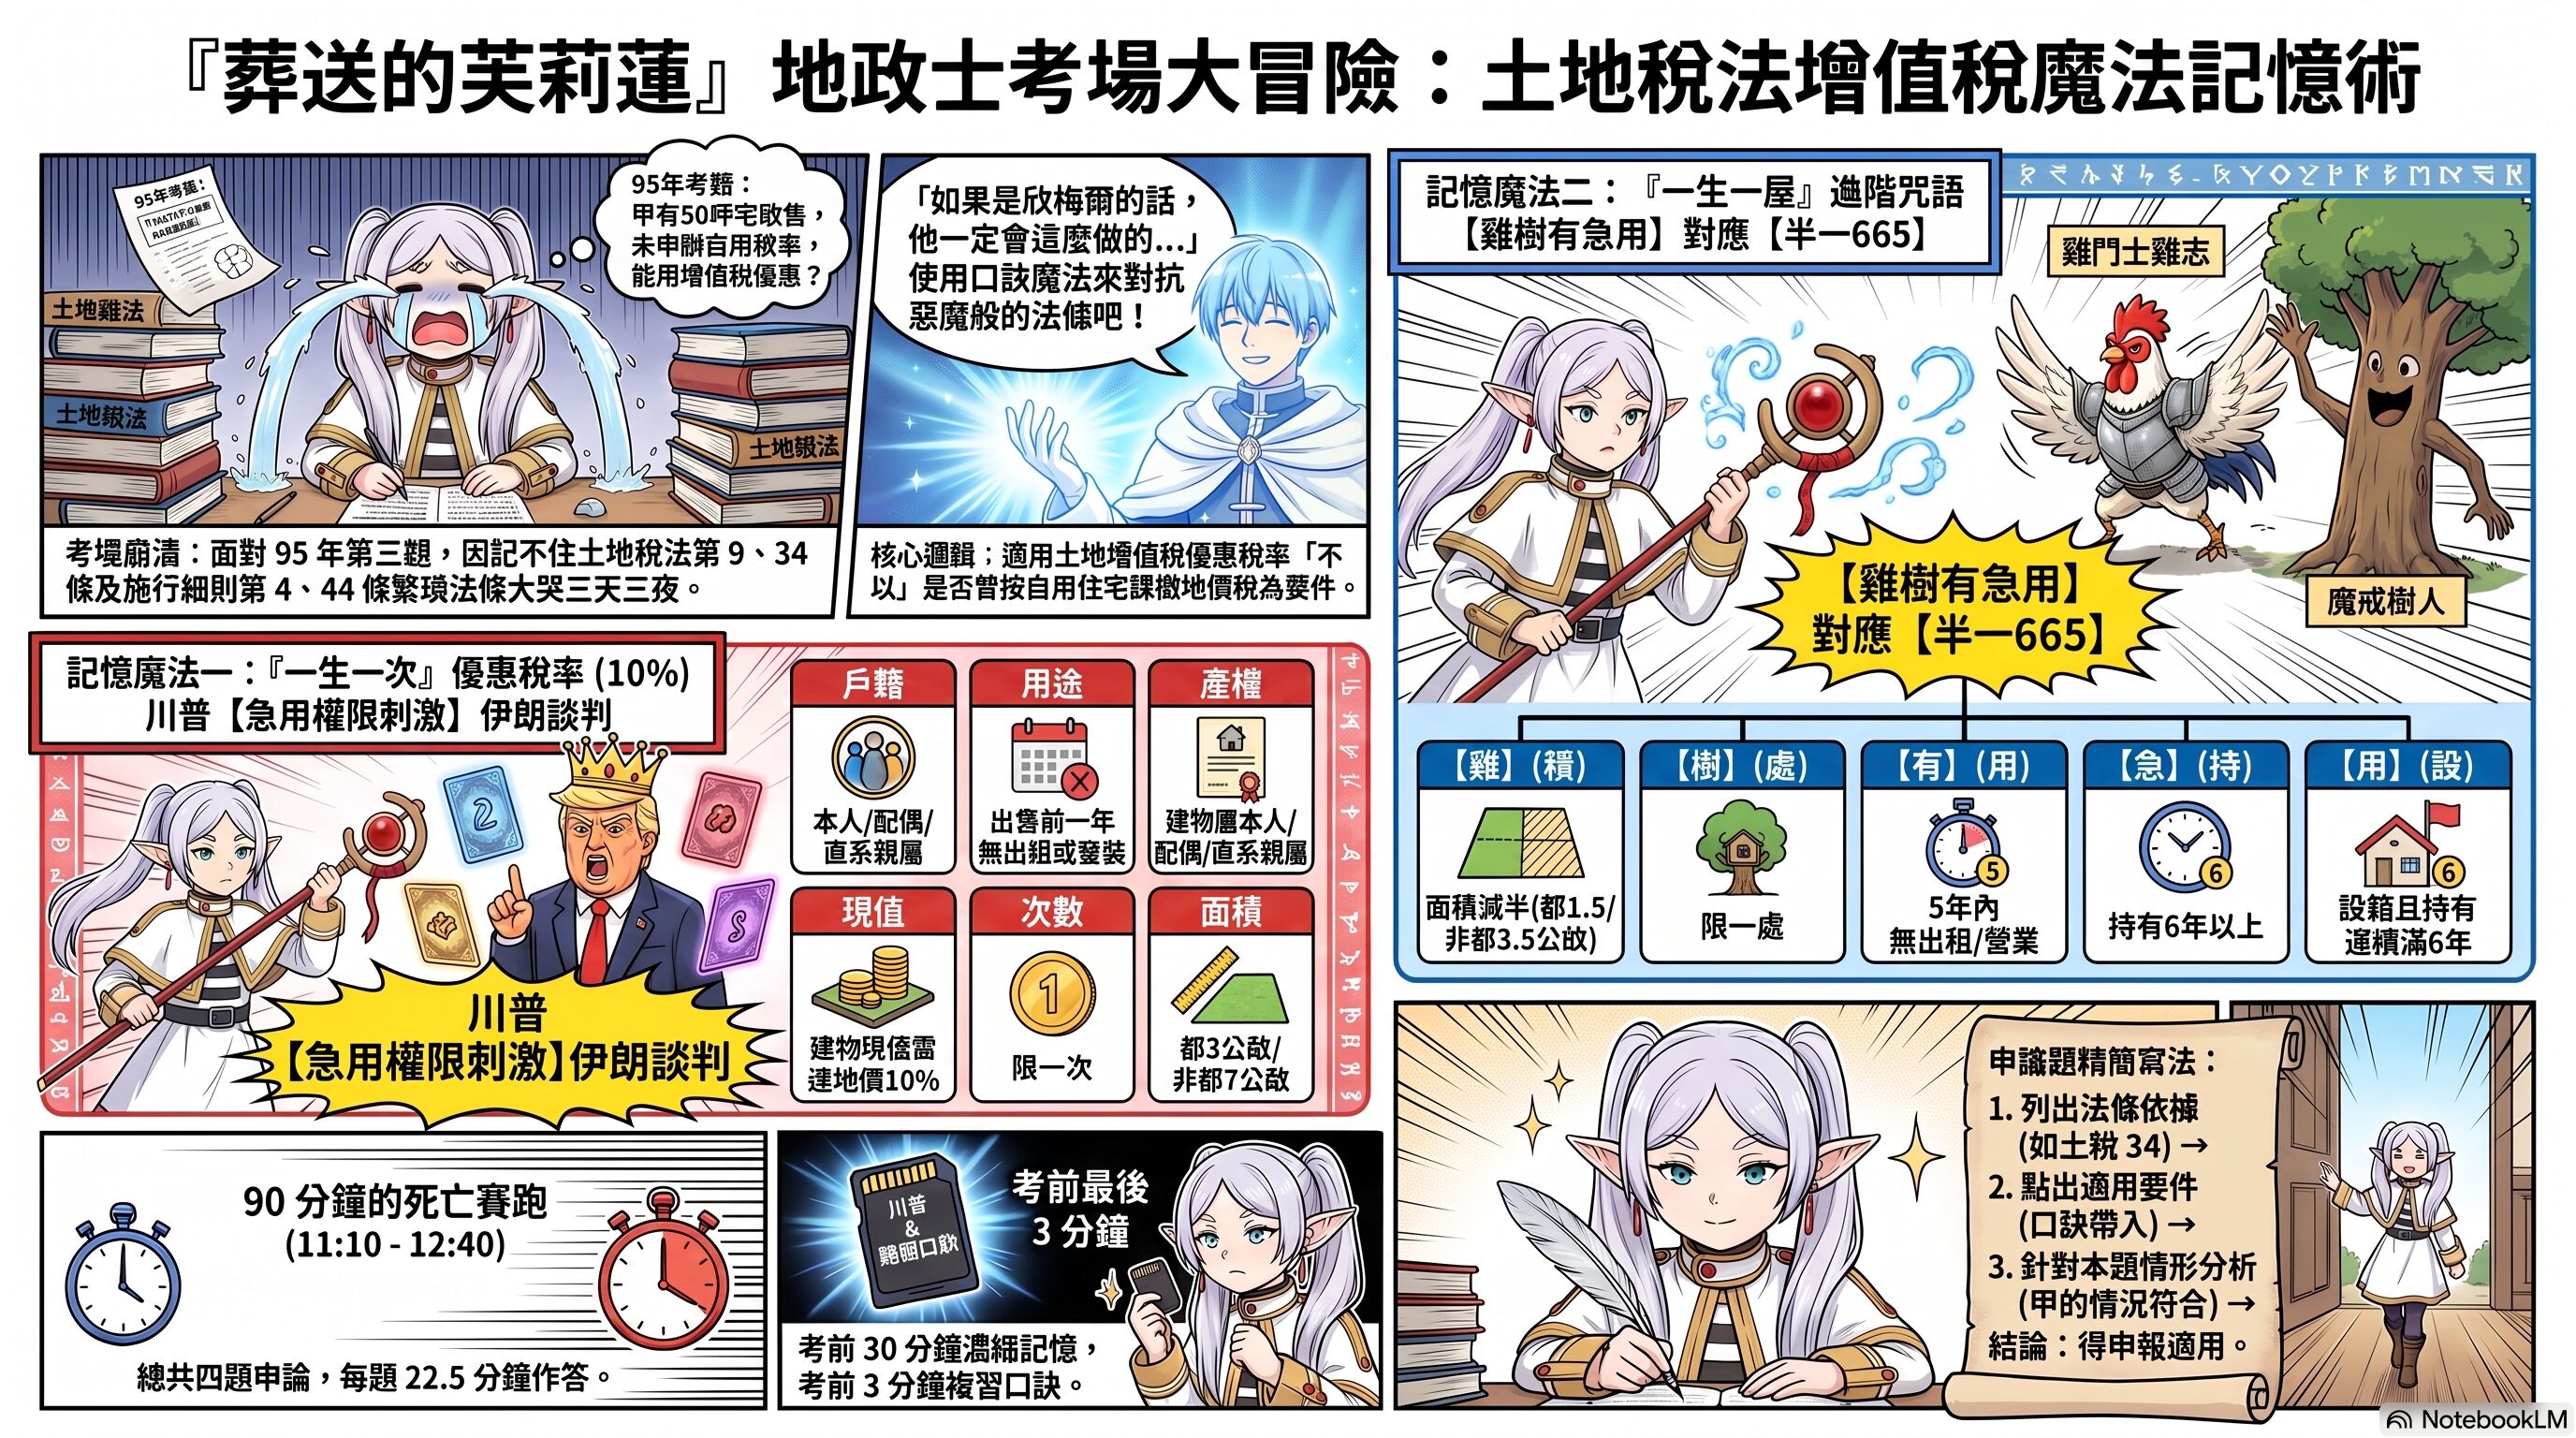
「這是不可能的,欣梅爾。」芙莉蓮看著考卷上 95 年地政士的第三題,眼淚不停地落下:「『土地稅法』第 9 條、第 34 條、細則第 4 條、第 44 條……這些文字比魔法咒語還要難記。為什麼賣個房子要管面積、戶籍,還要管有沒有出租?我已經大哭了三天三夜,眼睛都腫了。」
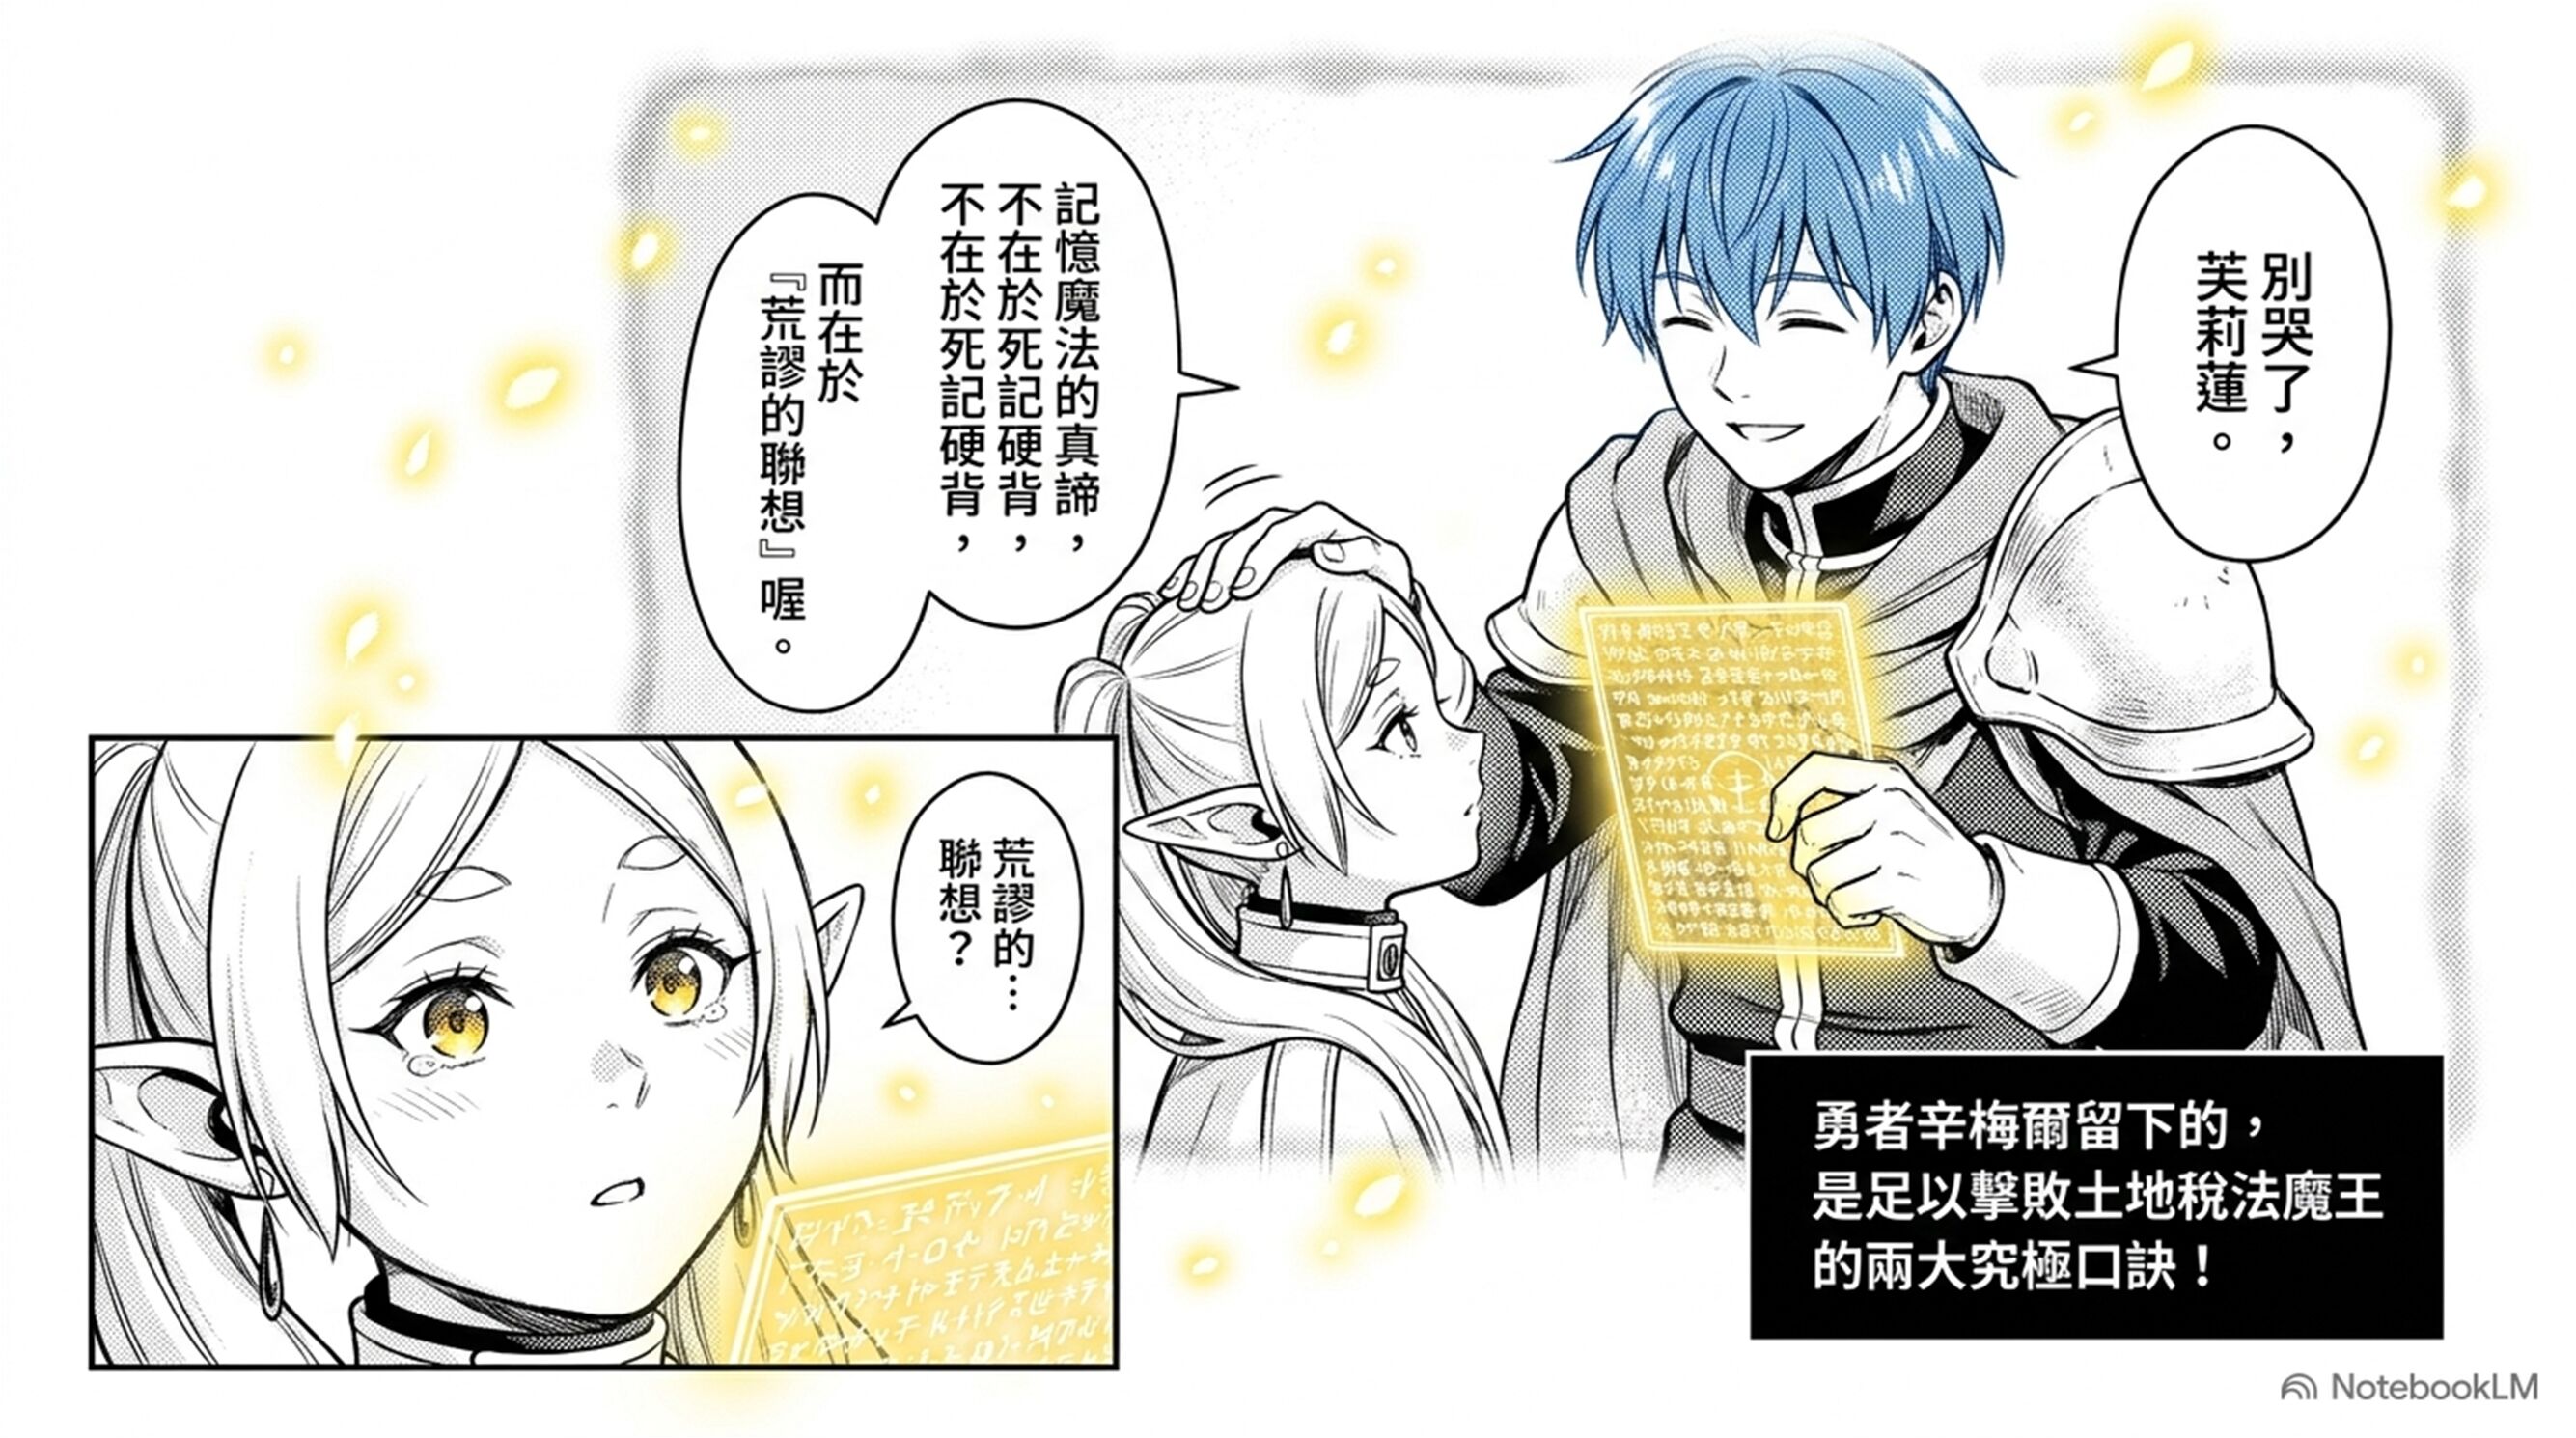
欣梅爾溫柔地遞上紙巾,微笑著說:「芙莉蓮,不要哭。法條不是用來背的,是人類為了守護家園而創造的契約。如果妳記不住,就用我們冒險時的回憶來編織口訣吧。只要掌握了這些『口訣魔法』,就算是 90 分鐘的考試,妳也能優雅地完成。」
核心法規魔法書:自用住宅用地優惠稅率
本題的核心在於區分土地增值稅中「一生一次」與「一生一屋」的適用要件。
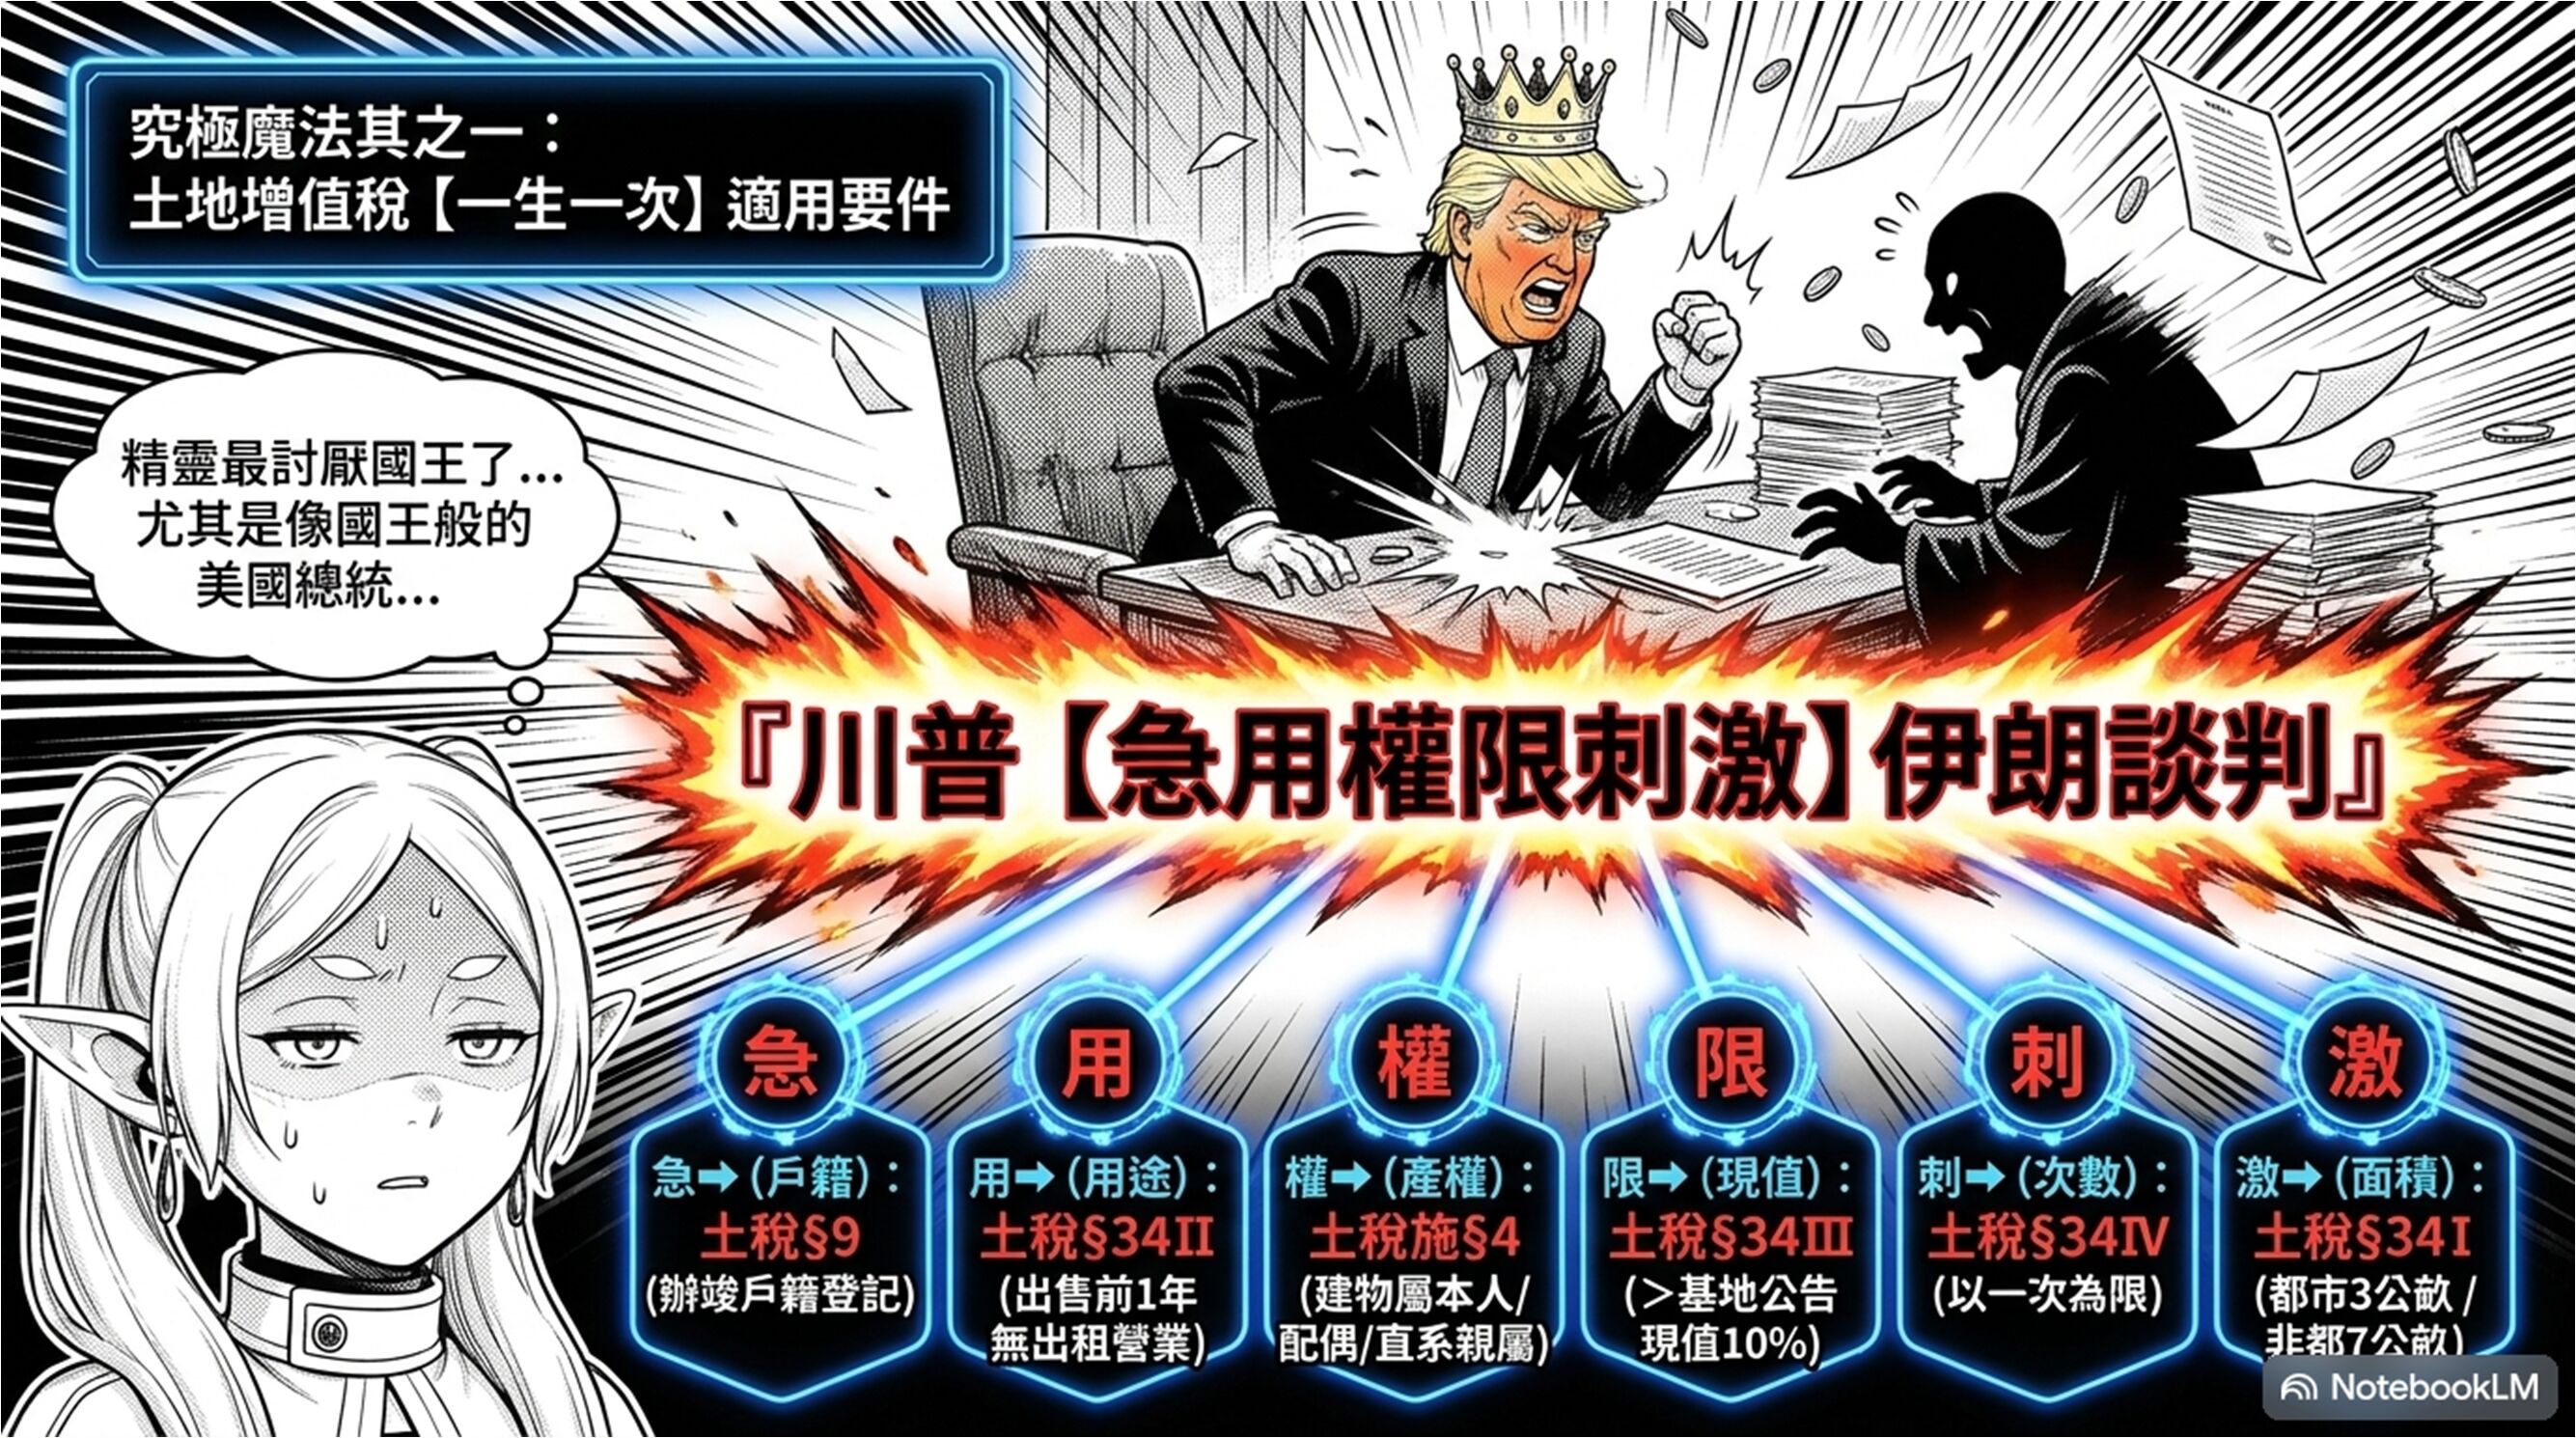
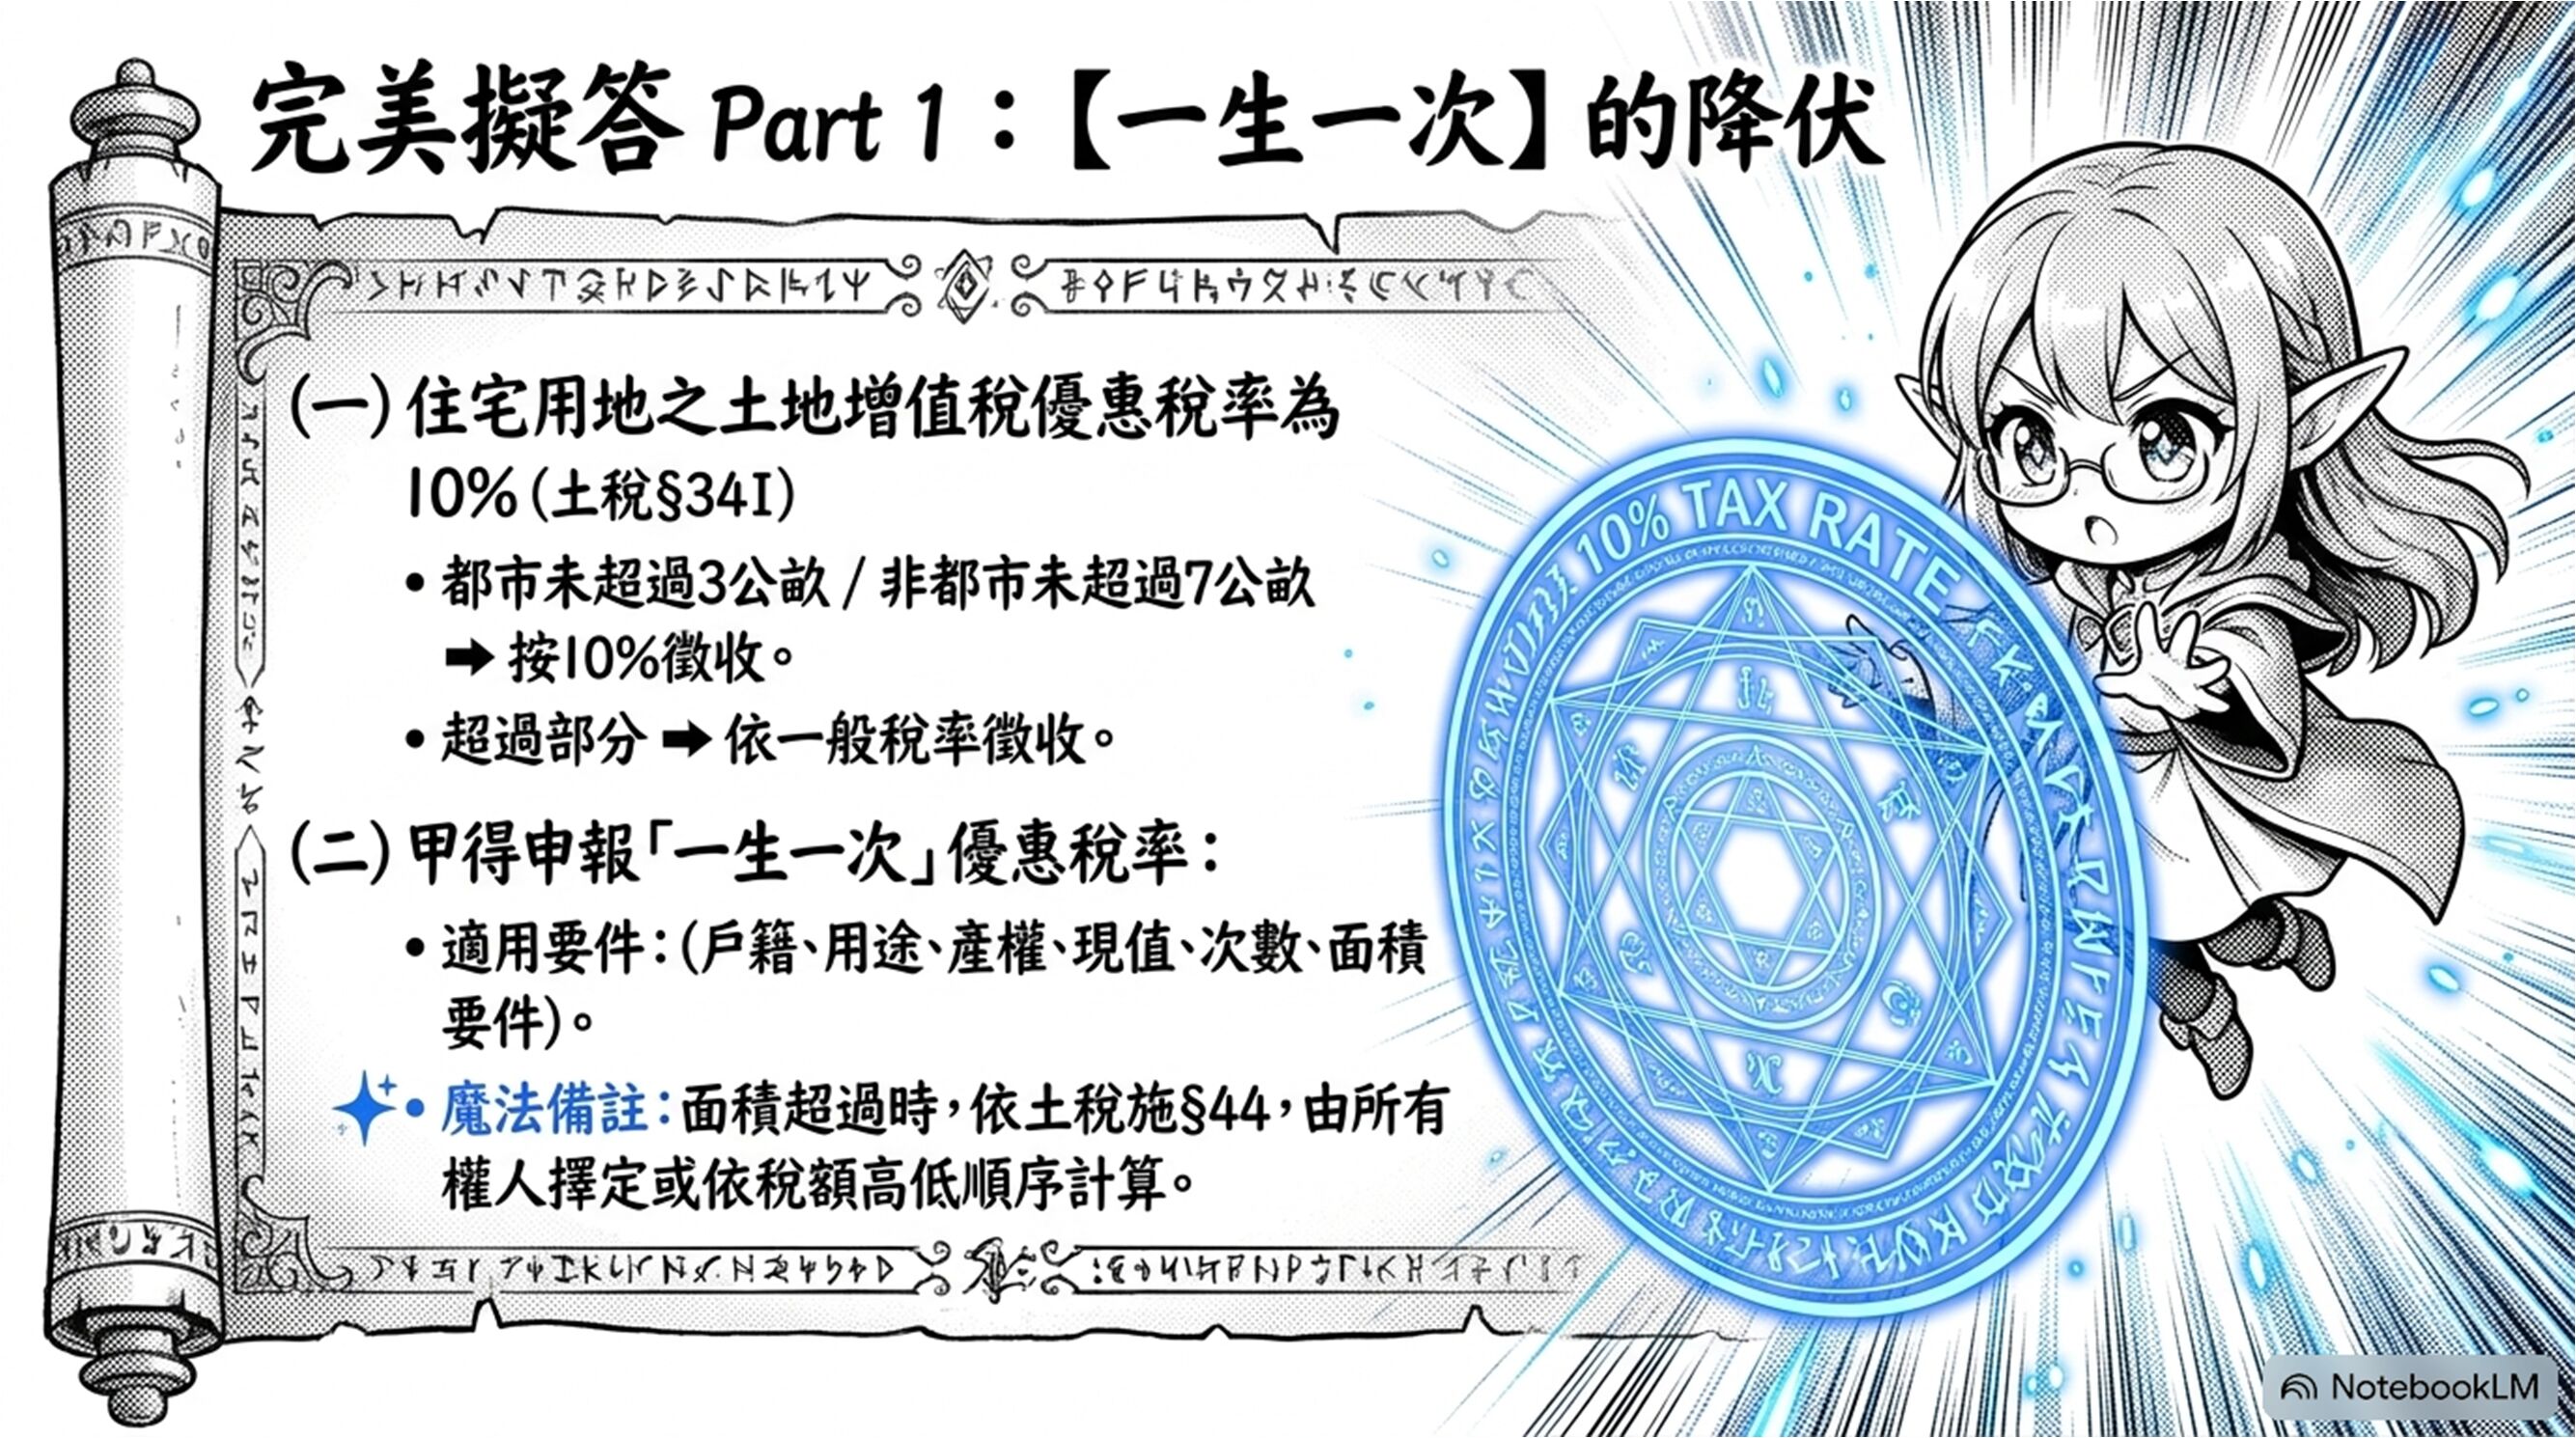
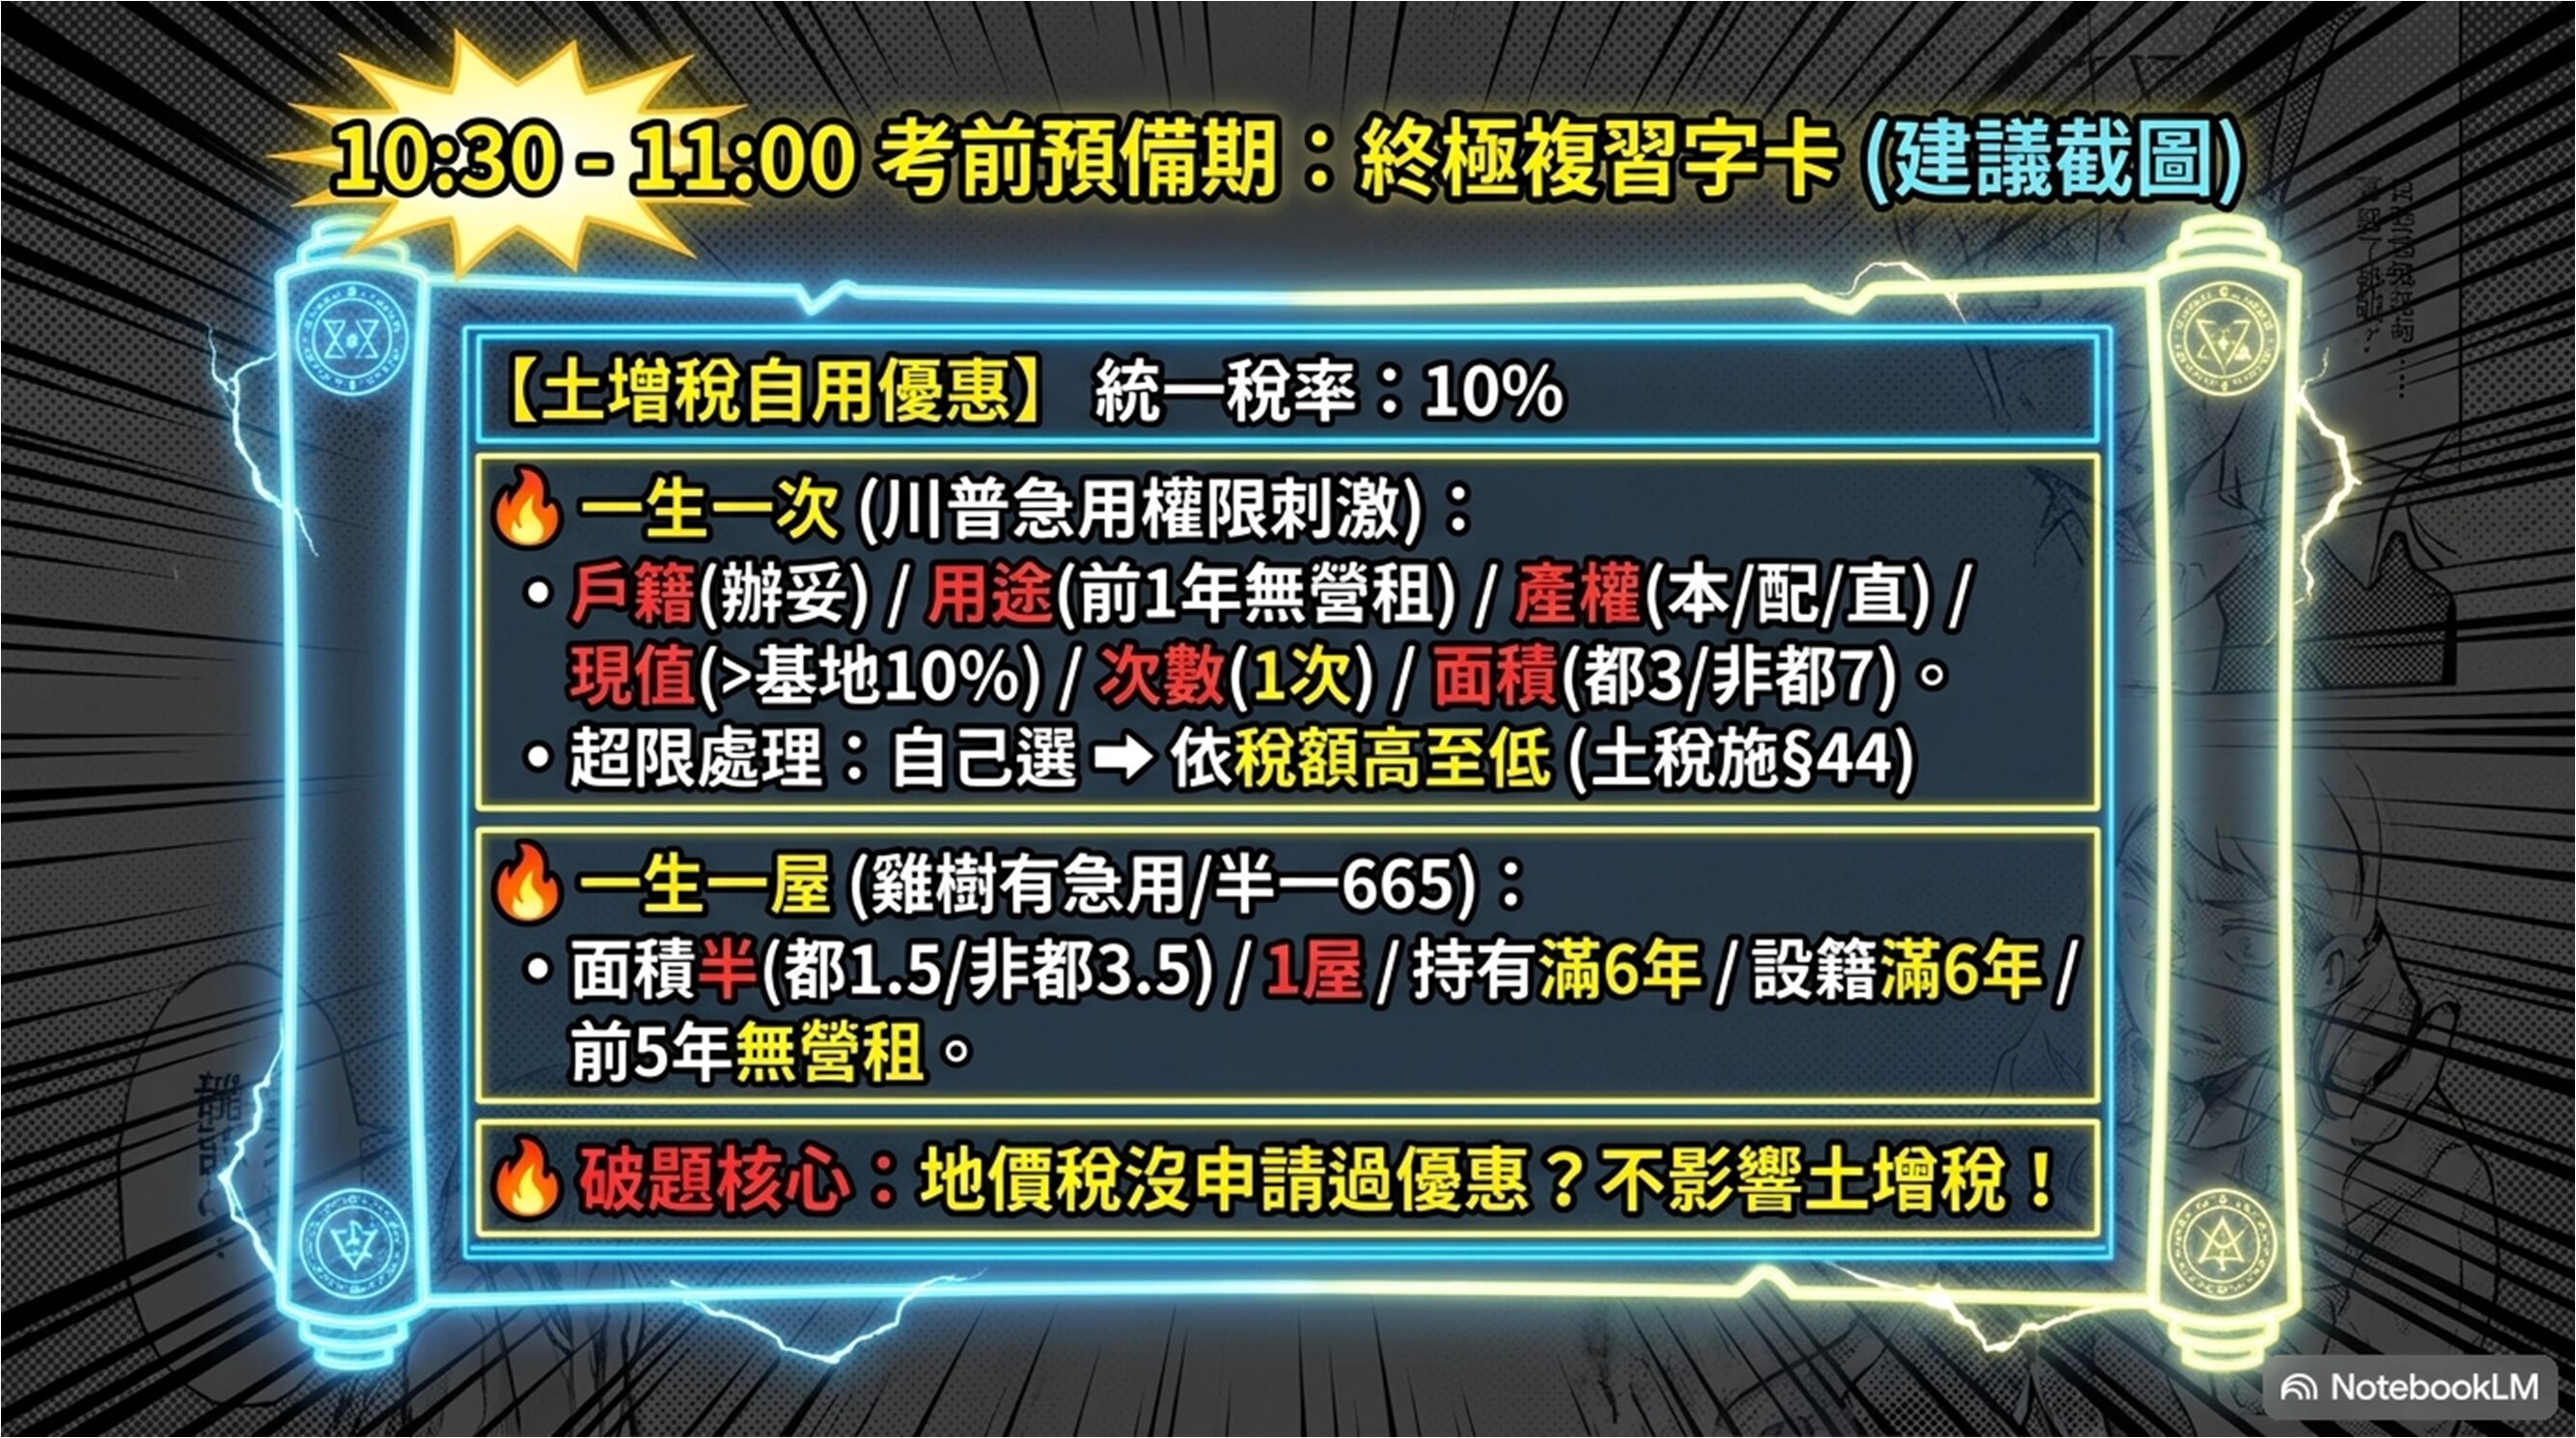
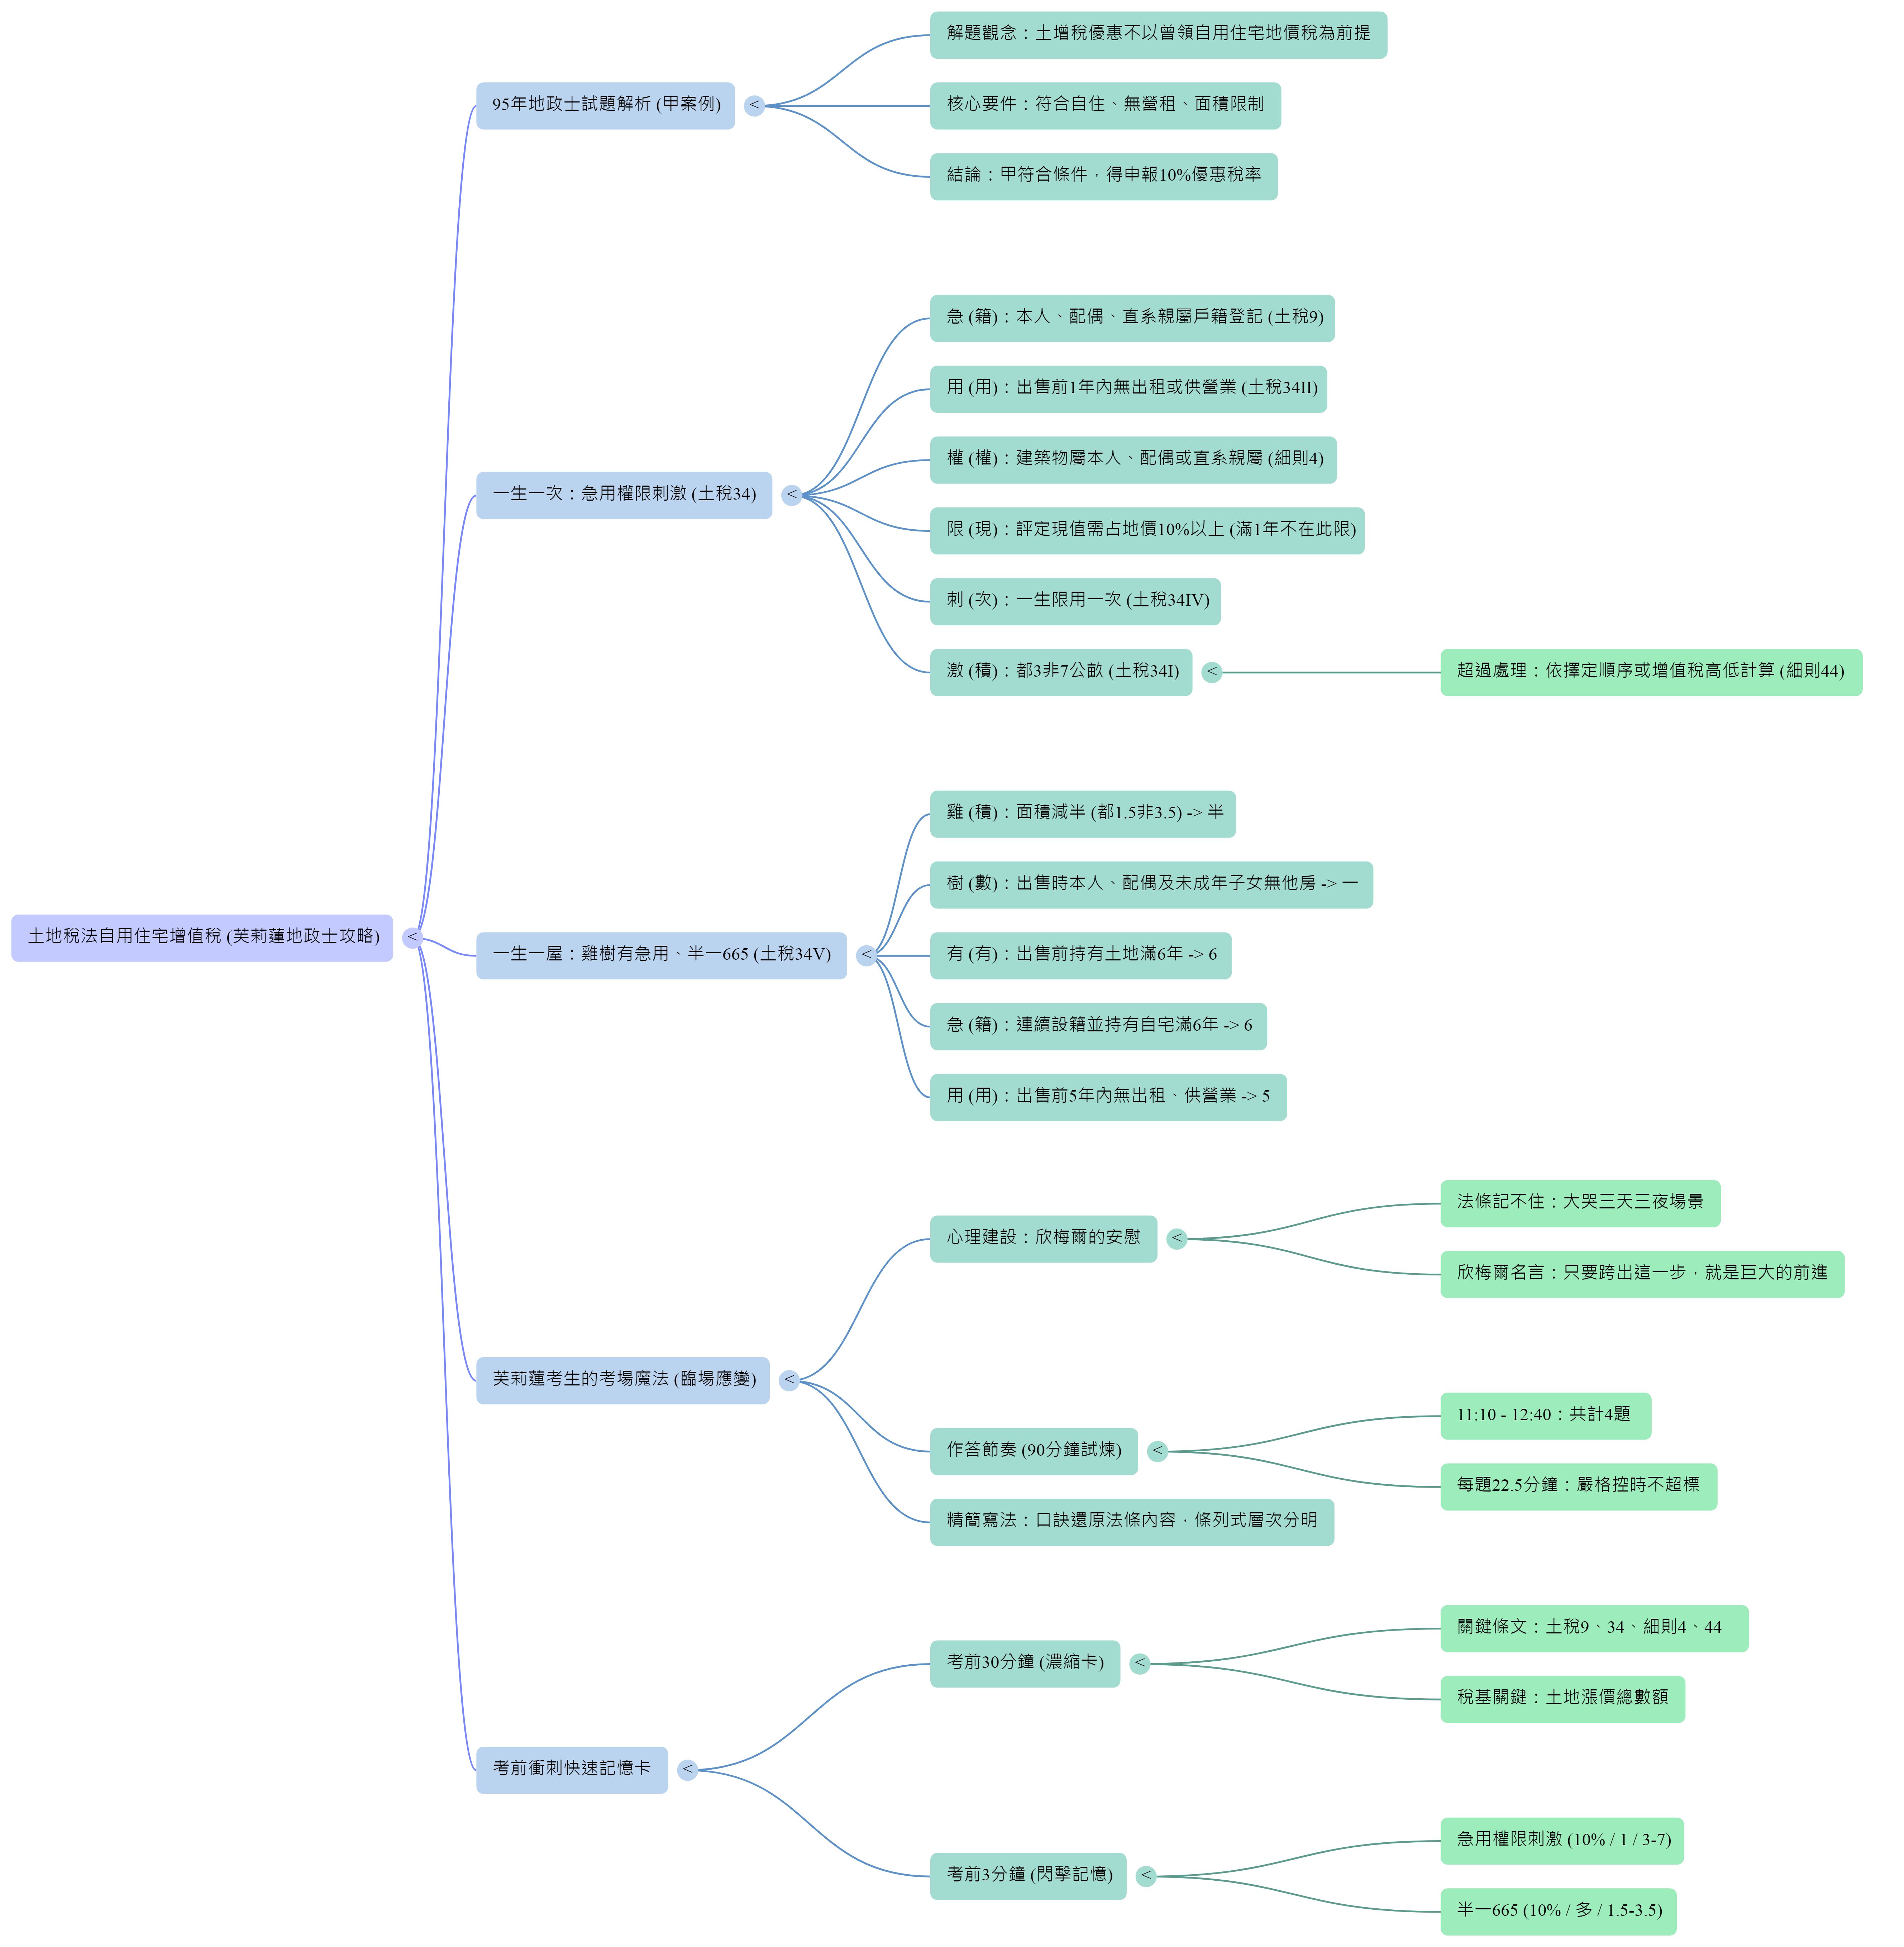
一、 「一生一次」魔法口訣:川普【急用權限刺激】伊朗談判
針對土地稅法第 34 條第 1 至 4 項,當「一生一次」這個如同國王般強大的優惠存在時,我們聯想最討厭的國王(或總統):
口訣關鍵字 | 對應要件 | 法規內容簡述 | 法源依據 |
急 (戶籍) | 戶籍要件 | 土地所有權人或其配偶、直系親屬於該地辦竣戶籍登記。 | 土地稅法 §9 |
用 | 用途要件 | 出售前1年內,無出租或供營業用。 | 土地稅法 §34 II |
權 | 產權要件 | 建物屬土地所有權人或其配偶、直系親屬所有。 | 土地稅法施行細則 §4 |
限 | 限值要件 | 建物現值須達地價 10%,或完工滿 1 年。 | 土地稅法 §34 III |
刺 (次) | 次數要件 | 每一土地所有權人,以適用 1 次為限。 | 土地稅法 §34 IV |
激 (積) | 面積要件 | 都市土地 < 3 公畝;非都市土地 < 7 公畝。 | 土地稅法 §34 I |
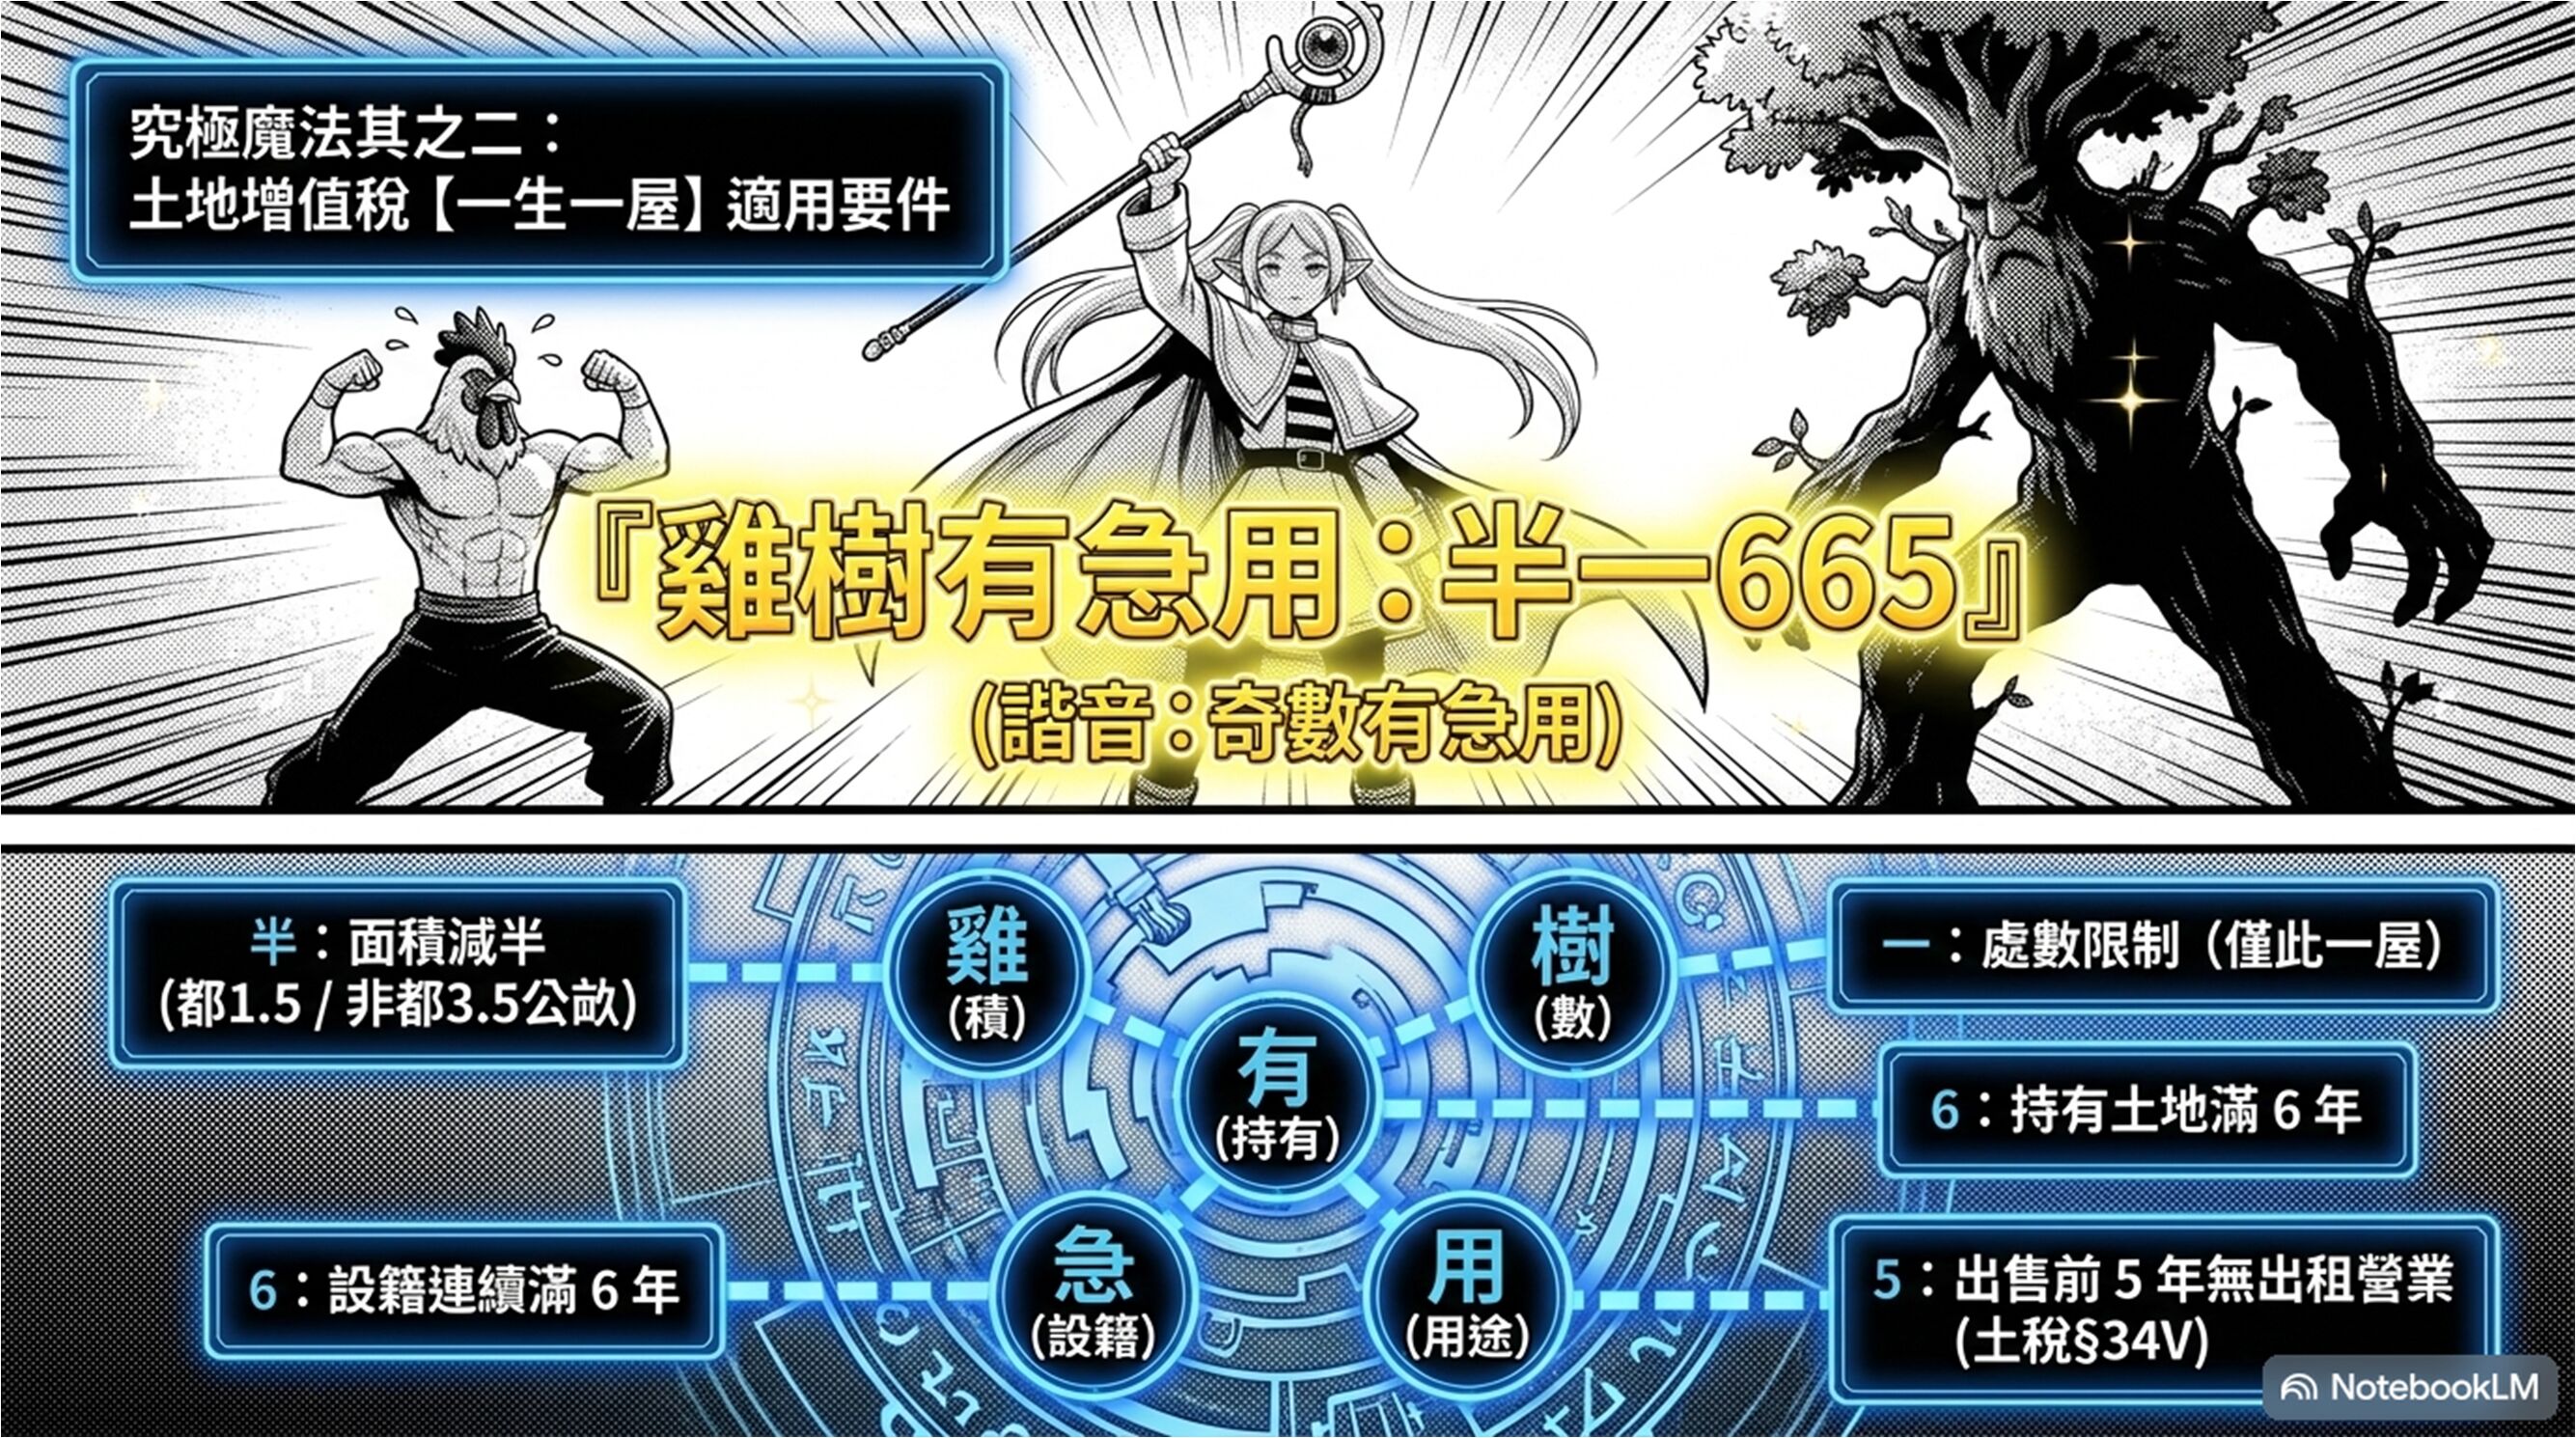
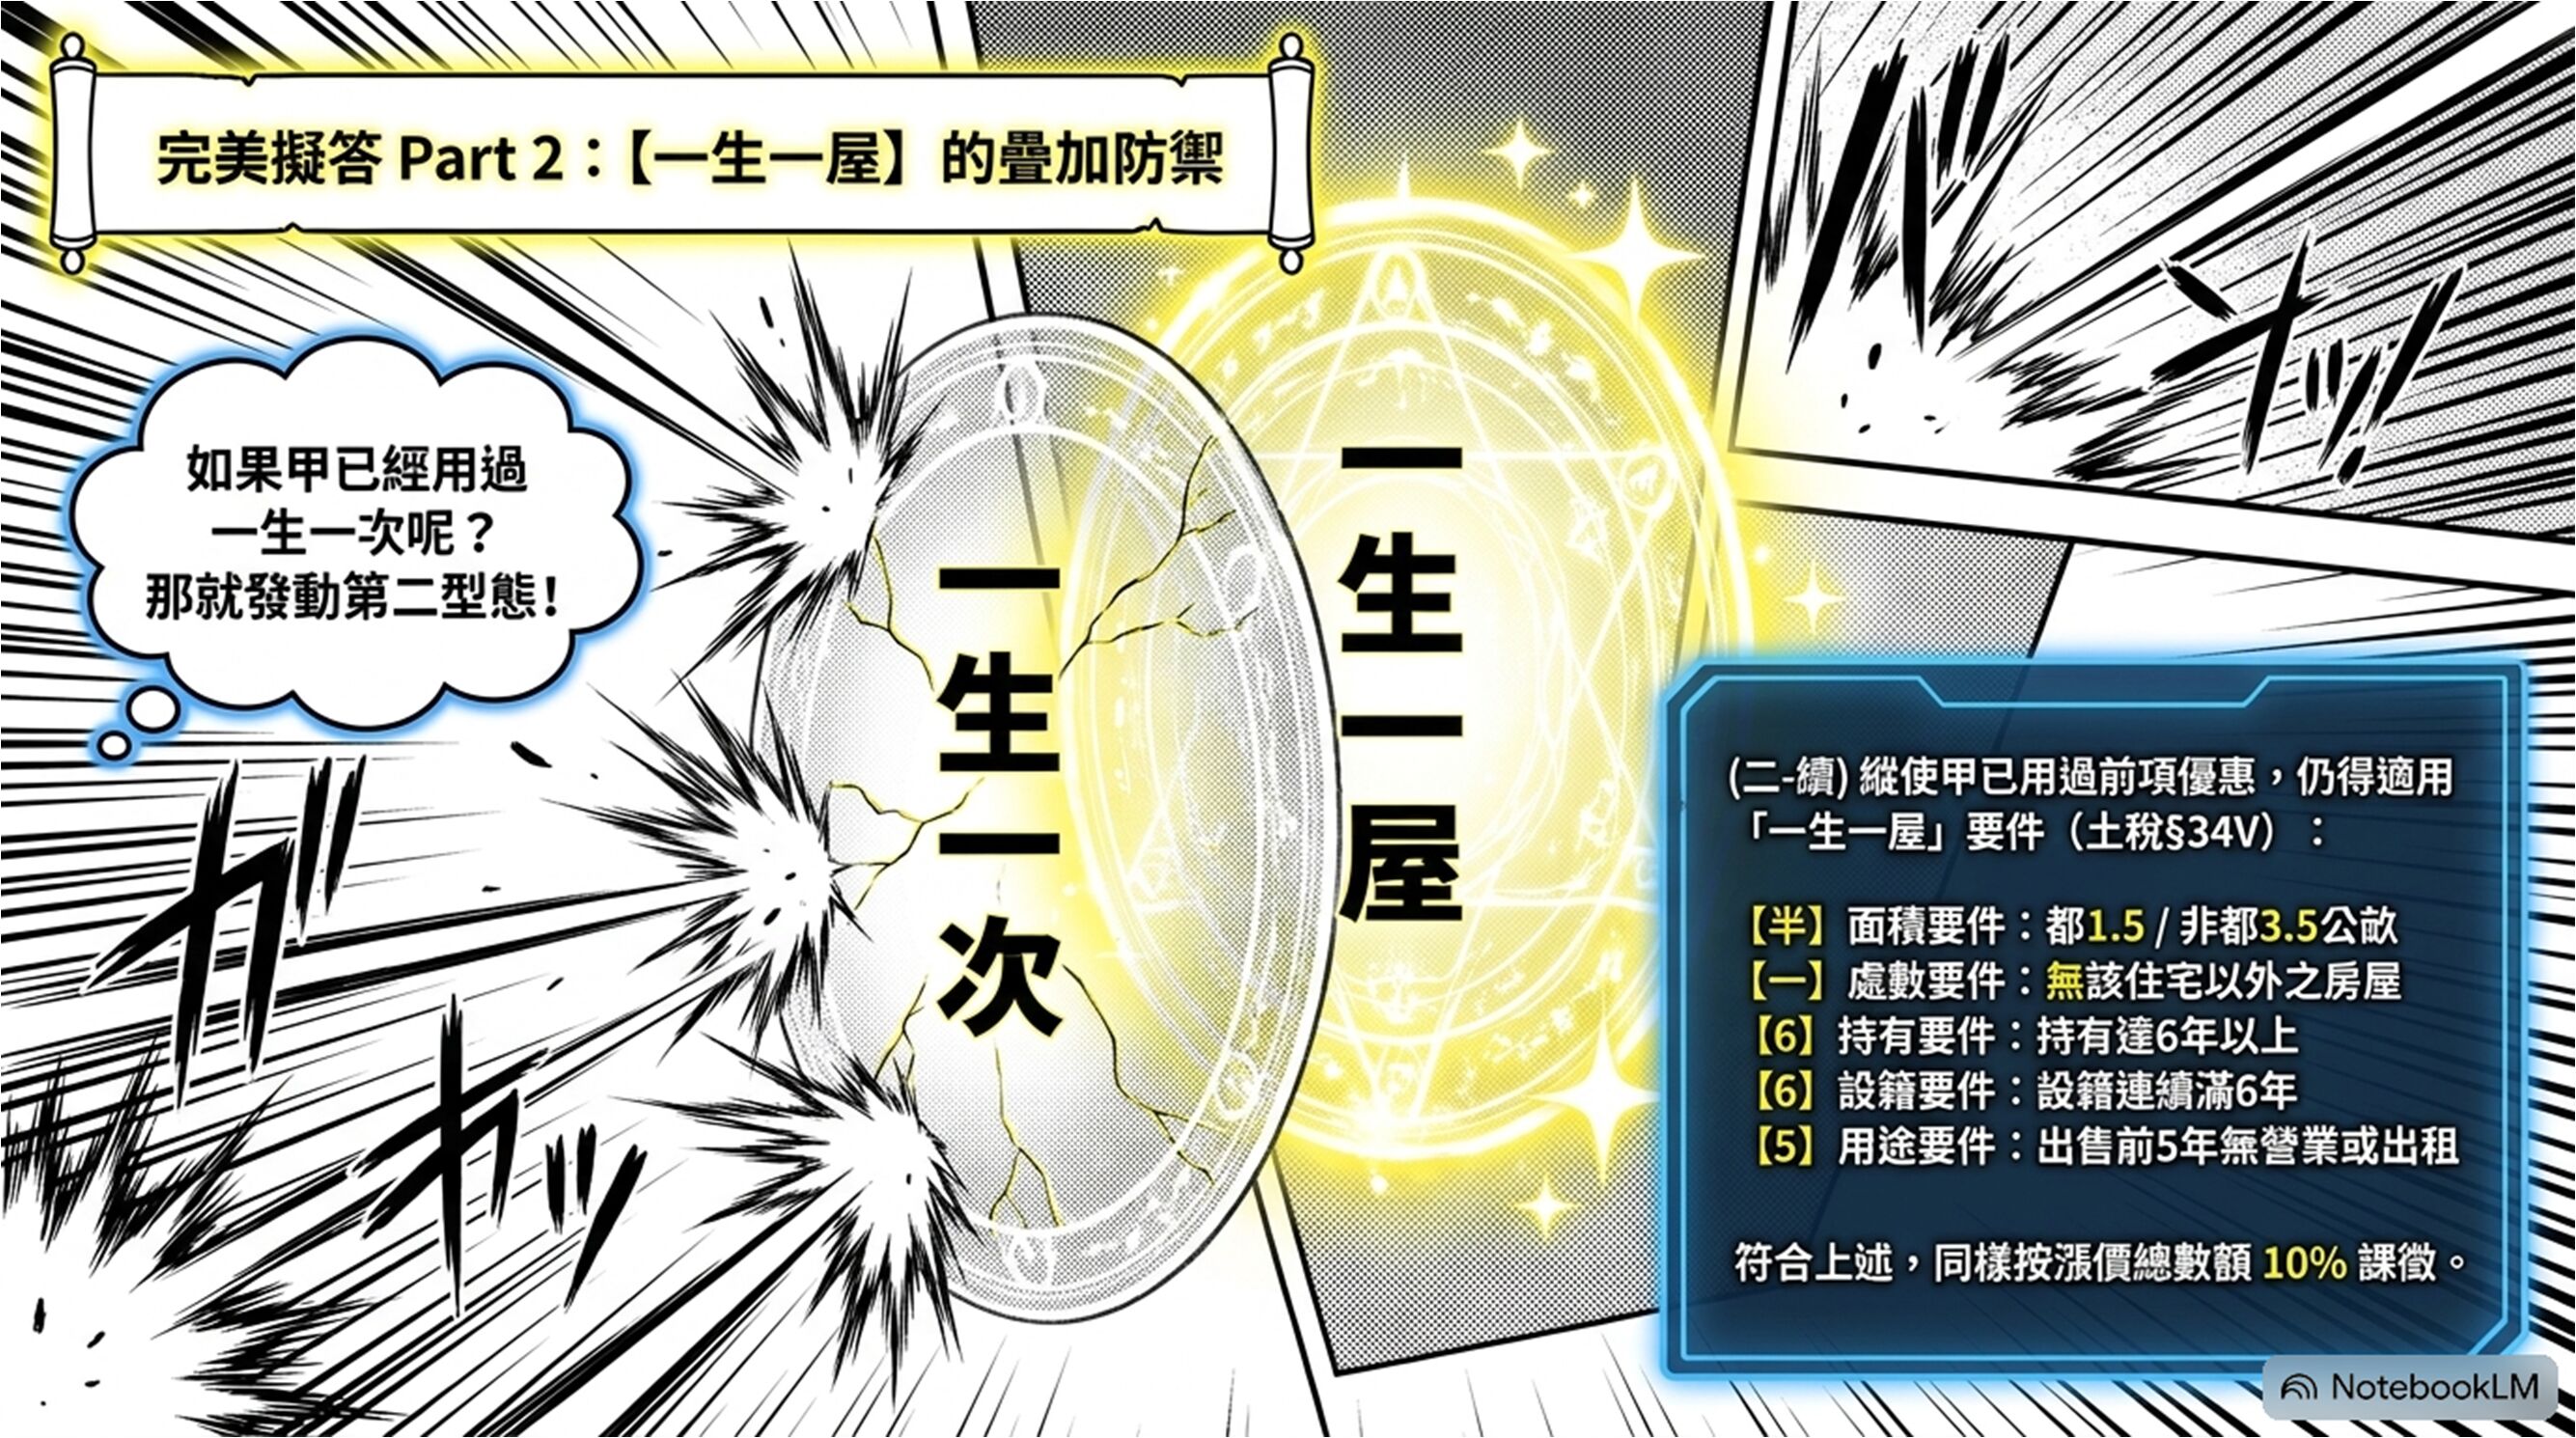
二、 「一生一屋」魔法口訣:【雞樹有急用:半一 665】
當「一生一次」用完後,為了拯救世界(換屋需求),我們需要召喚《雞鬥士》的「雞志」與《魔戒》的「樹人」,口訣為「雞樹(及處)有急用」:
口訣關鍵字 | 對應要件 | 法規內容簡述 |
雞 (積) | 面積要件 | 半一:都市 1.5 公畝、非都市 3.5 公畝。 |
樹 (處) | 處數要件 | 出售時本人、配偶及未成年子女無其他房屋。 |
有 (持) | 持有要件 | 出售前持有該土地滿 6 年。 |
急 (籍) | 設籍要件 | 本人、配偶及未成年子女設籍且持有連續滿 6 年。 |
用 | 用途要件 | 出售前 5 年內,無出租或供營業用。 |
95 年地政士考試:經典試題解析演練
【題目背景】
甲有一棟住宅,一向自住(未出租/營業),土地 50 坪。雖從未申請地價稅自用住宅稅率(按一般稅率課徵),今欲出售,能否申請土地增值稅優惠稅率?
【芙莉蓮的考場思考過程】
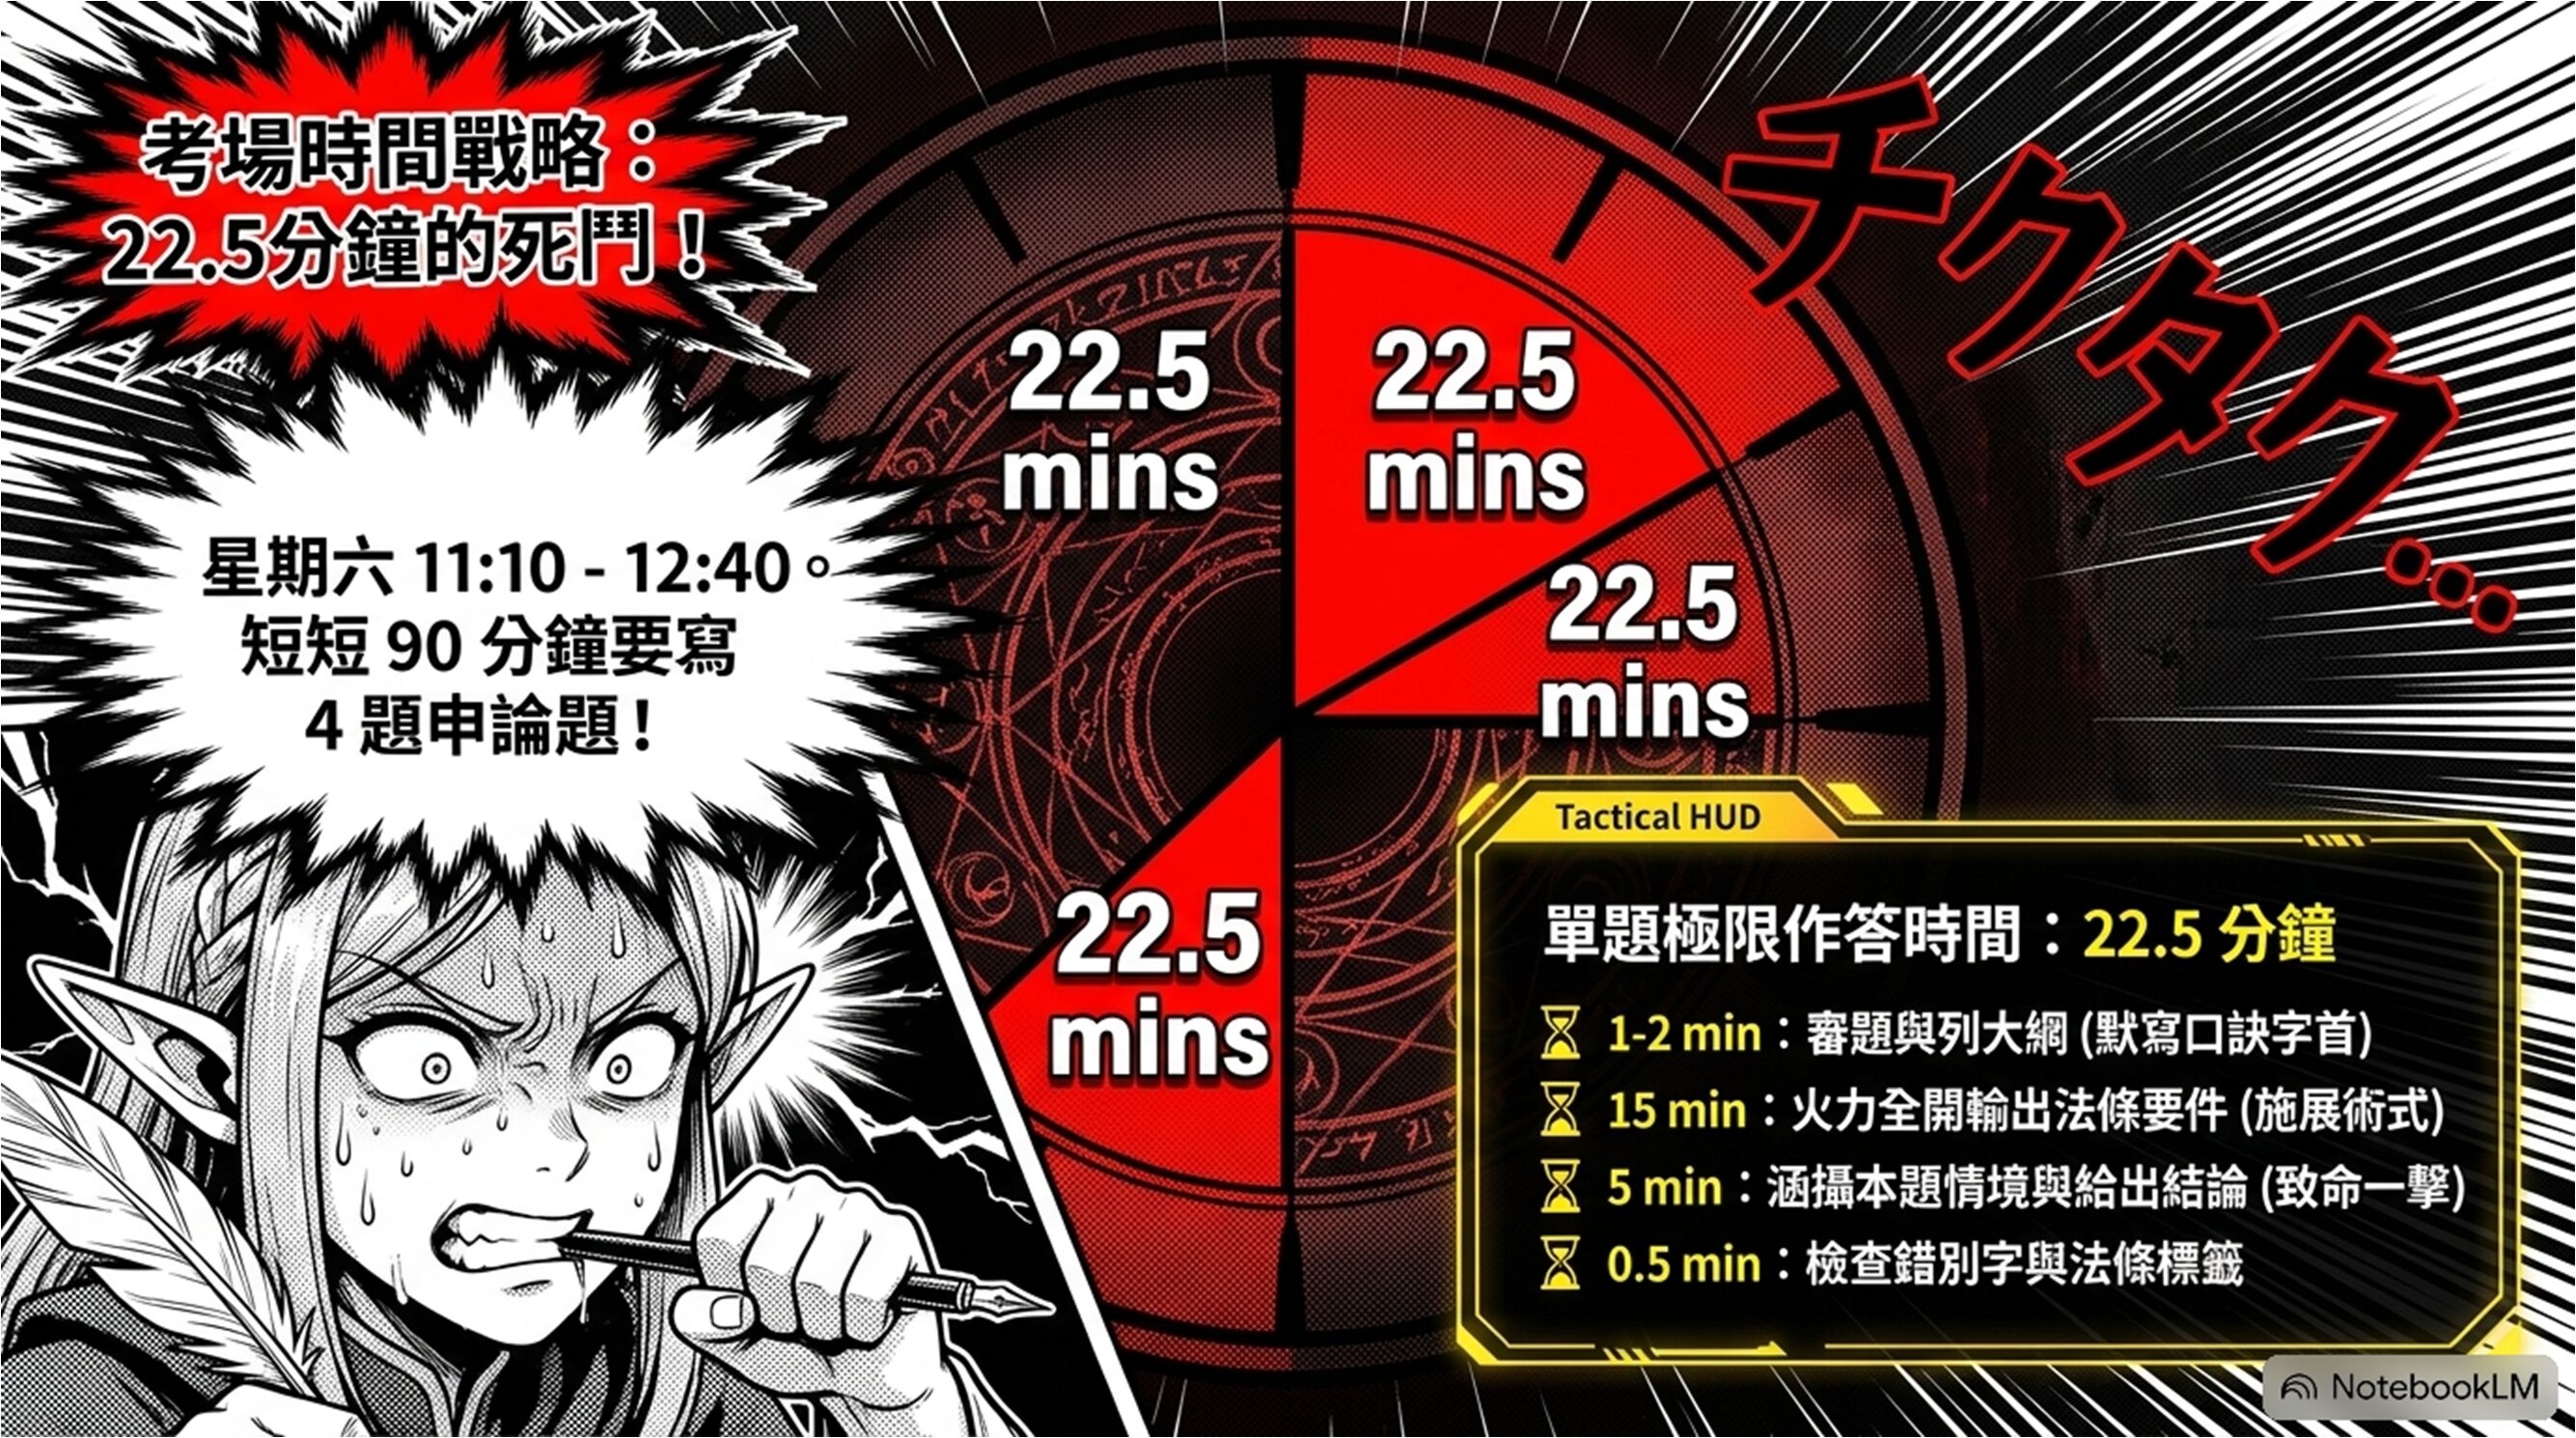
- 心理建設:冷靜,現在是上午 11:10,我有 22.5 分鐘寫這題。
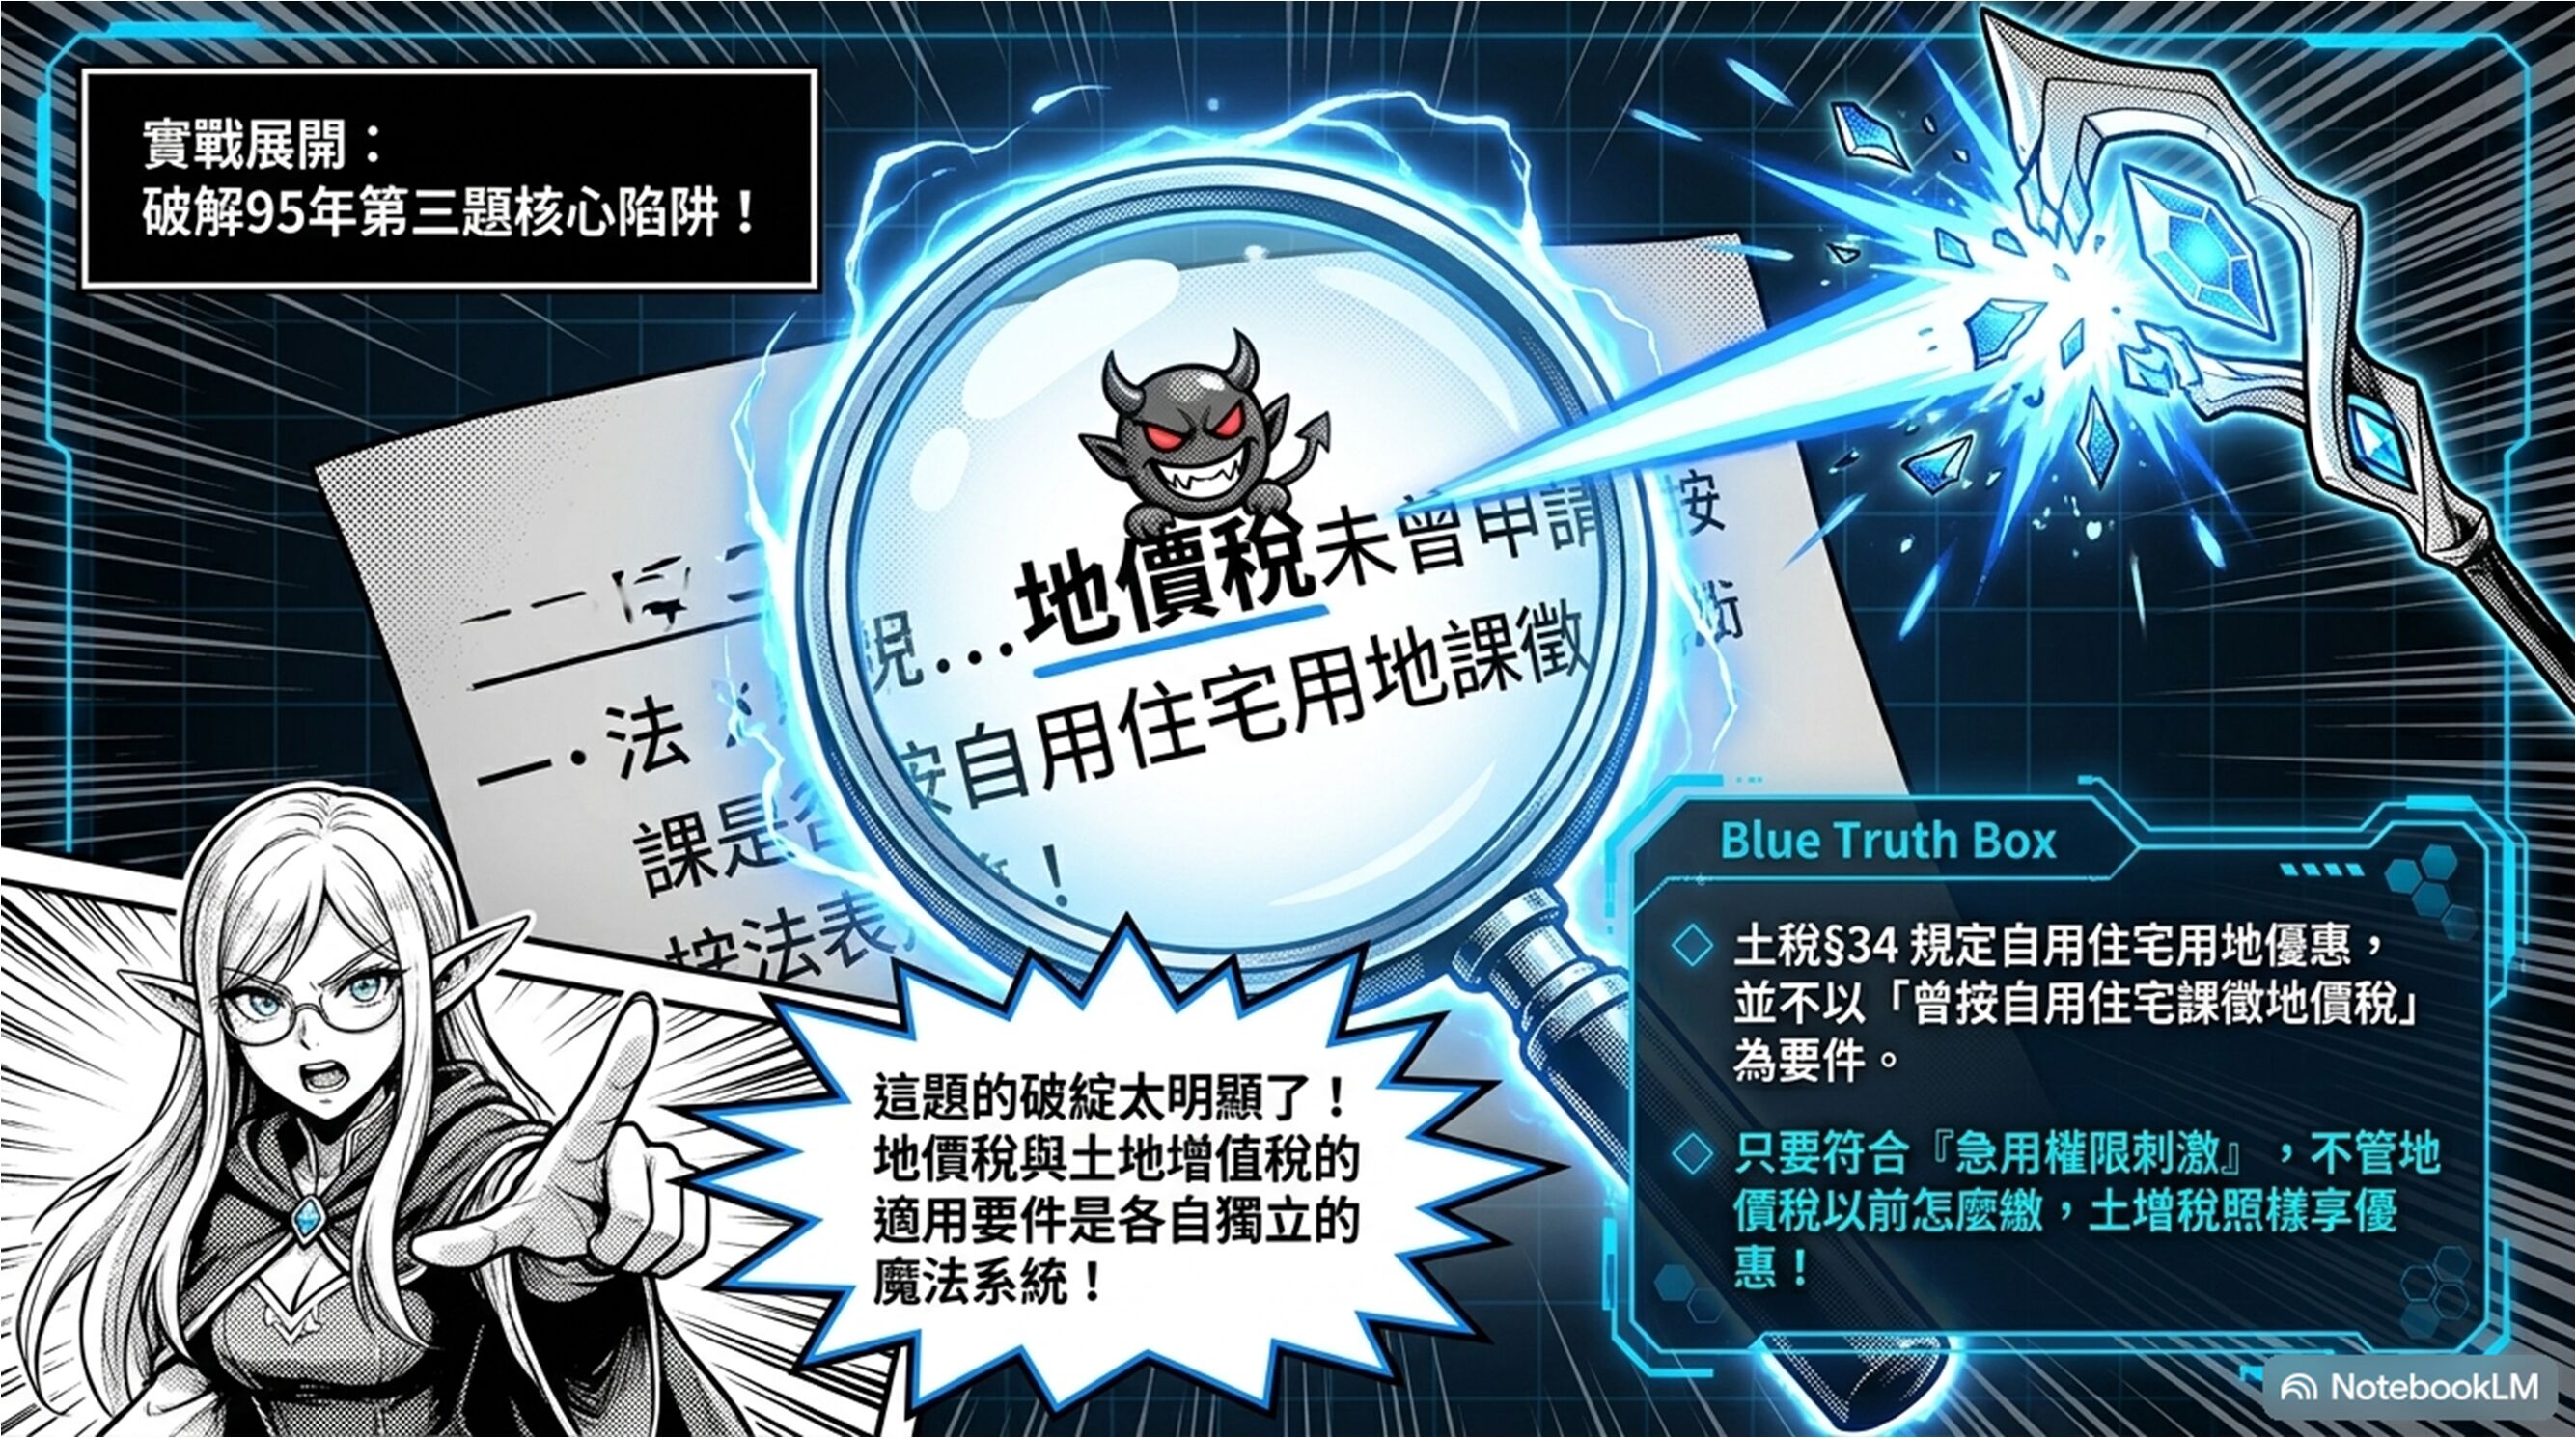
- 定性分析:題目問的是「土地增值稅」而非「地價稅」。這兩個稅目的自用住宅要件雖有重疊,但並不掛鉤。
- 條文檢索:
- 稅率是多少?(§34 I:10%)
- 甲的面積:50 坪 ≈ 1.65 公畝,未超過 3 公畝(都市)或 7 公畝(非都市),合格。
- 甲的用途:一直自住,無出租營業,合格。
- 爭點:地價稅沒申請過優惠,會影響增值稅嗎?
- 結論:不影響。只要出售時符合 §9、§34 要件,即可申報。
【精簡擬答寫法範例】
(一) 稅率規定: 依土地稅法 §34 規定,土地所有權人出售自用住宅用地,面積於都市土地 3 公畝或非都市土地 7 公畝以內者,其土地增值稅按 10% 徵收。
(二) 適用要件分析:
- 戶籍與產權:依 §9 及細則 §4,須辦竣戶籍登記且建物為所有權人或配偶、直系親屬所有。
- 用途限制:依 §34 II,出售前 1 年內無出租或供營業用。
- 面積限制:依 §34 I,受 3 公畝或 7 公畝之限制。若超過面積,依細則 §44 按擇定順序或稅額高低計算。
- 次數限制:原則上一生一次。
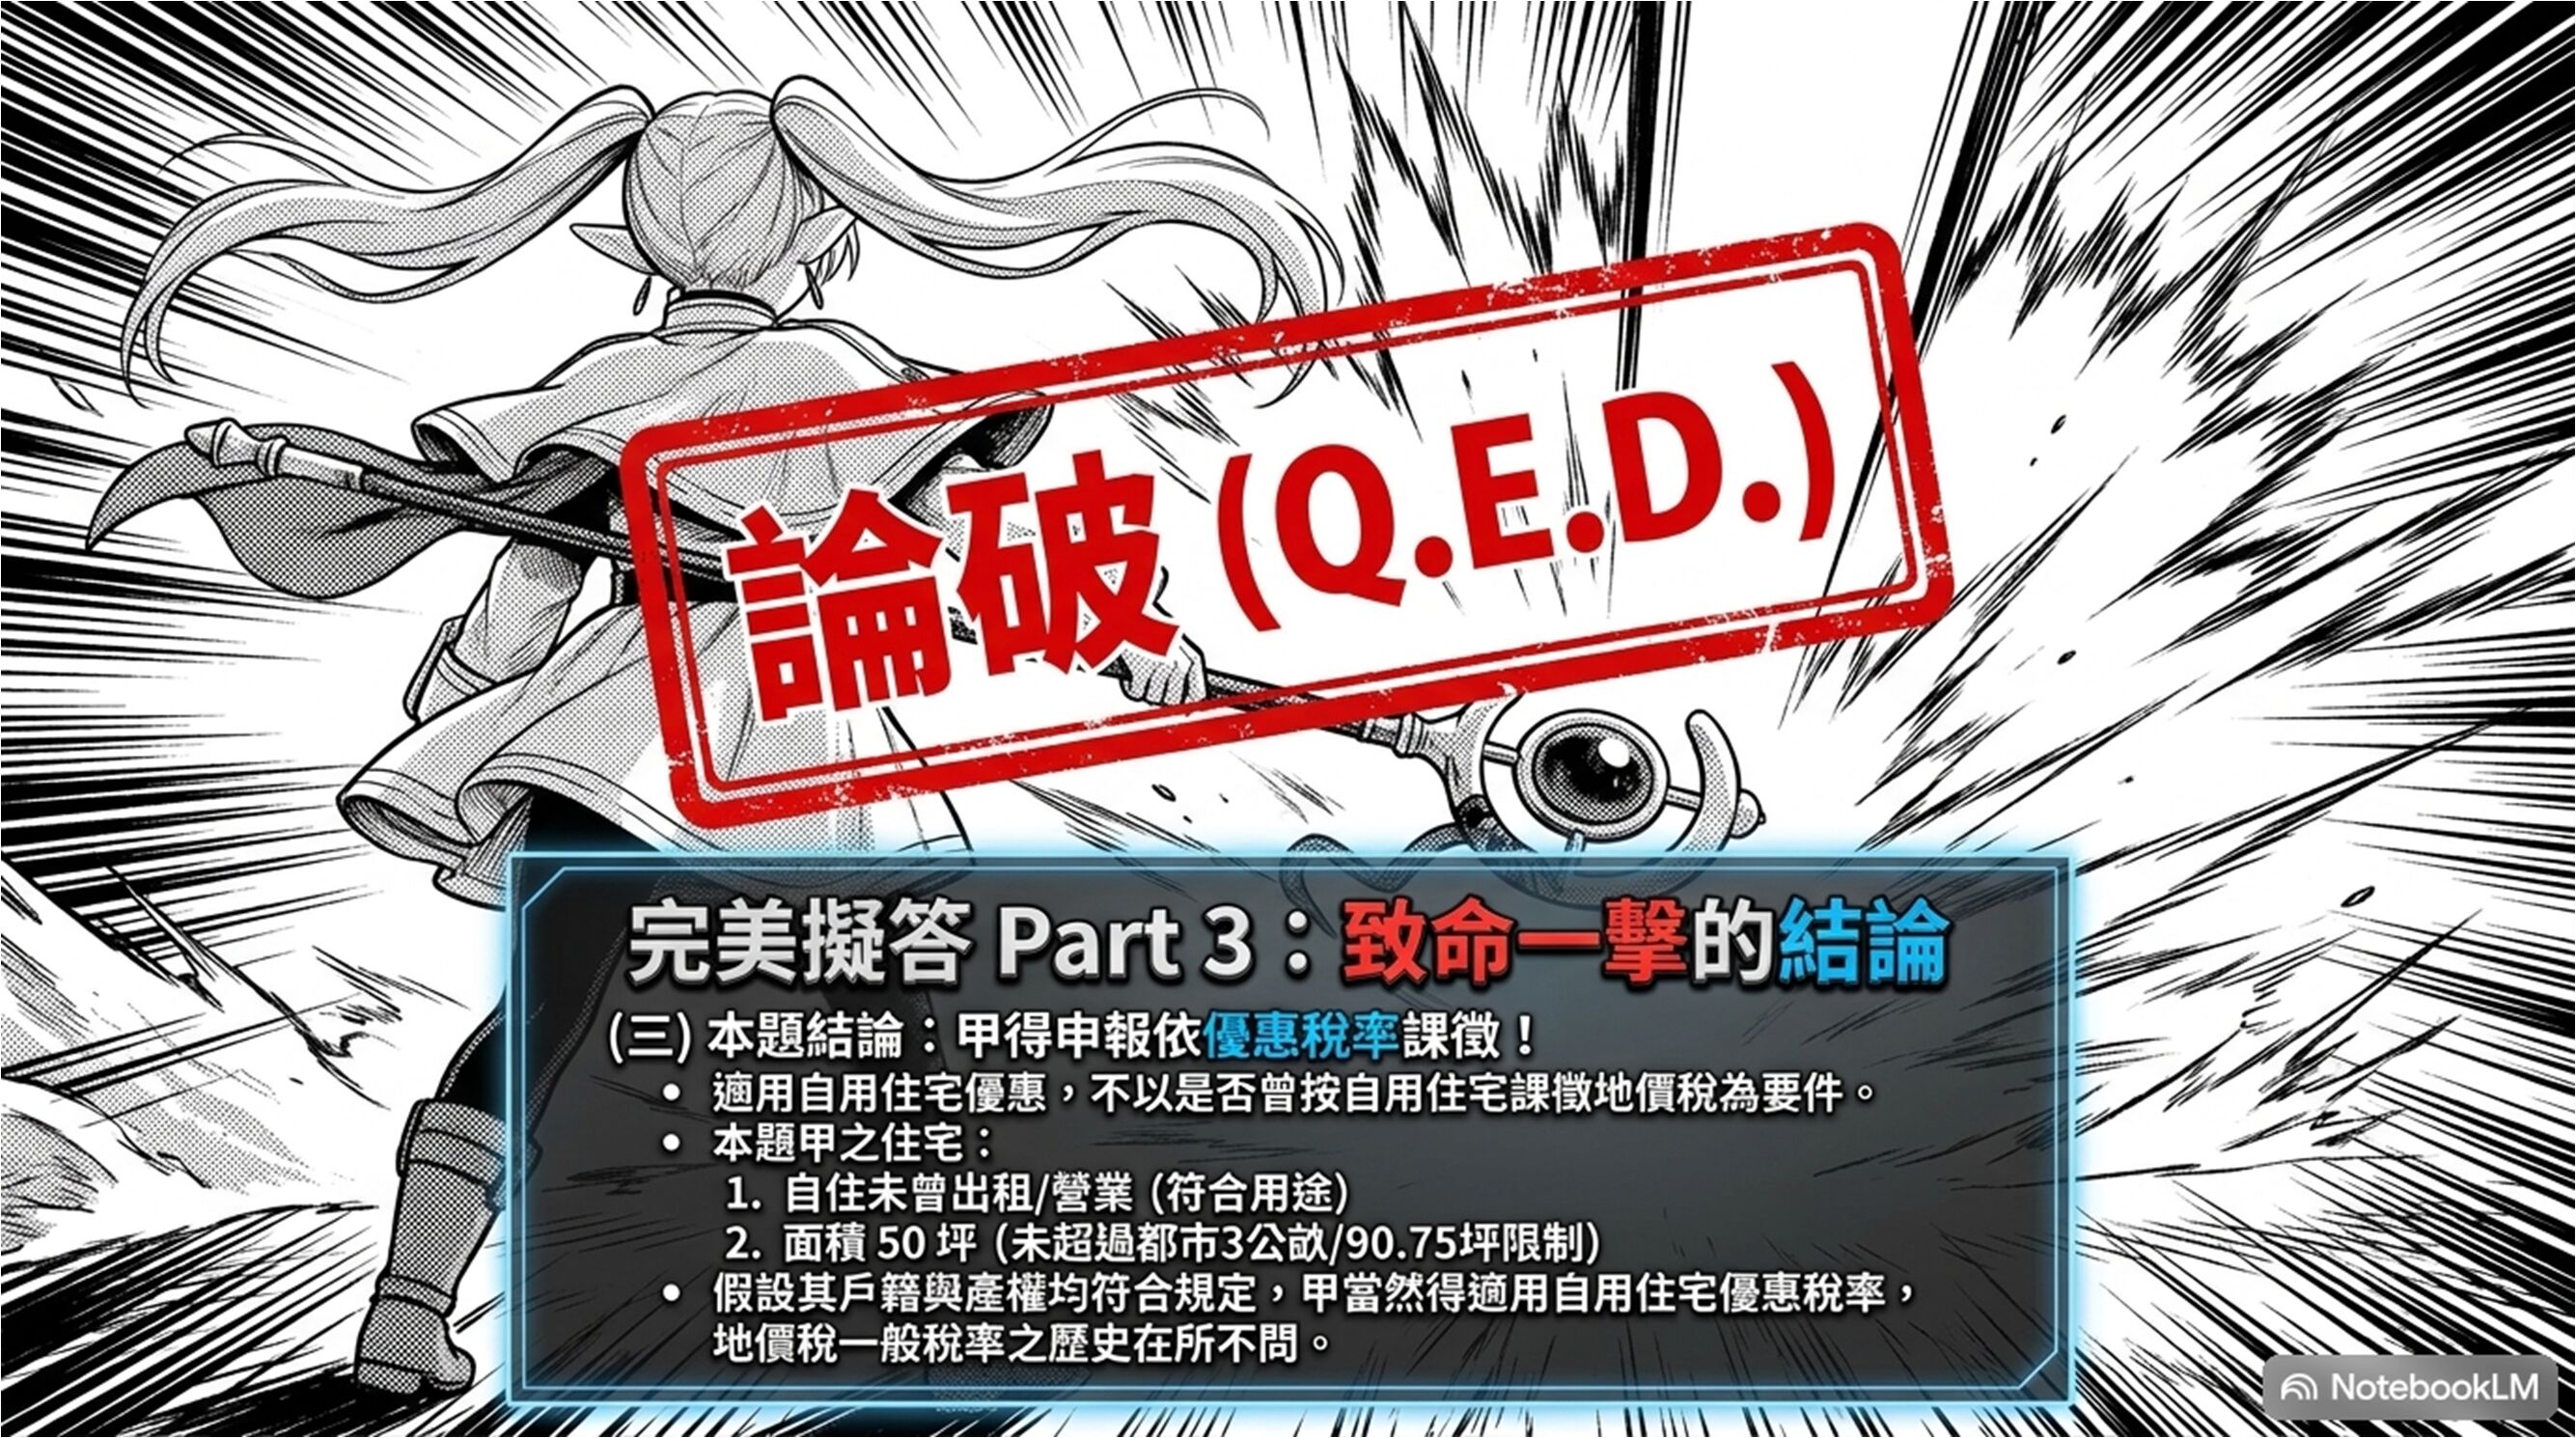
(三) 本題結論:
- 適用優惠稅率不以「曾按自用住宅用地課徵地價稅」為前提。
- 甲之土地 50 坪未逾法定面積,且一向自住符合用途要件,若其餘戶籍、產權、次數要件均符合,甲能申報依 10% 優惠稅率課徵。
考生應援:考前衝刺時間分配表
地政士「土地法規」考試節奏極其緊湊,必須精確控制:
時間段 | 活動建議 |
10:30 - 11:00 | 黃金半小時:拿出「濃縮快速記憶字卡」,複習「急用權限刺激」與「雞樹半一665」。 |
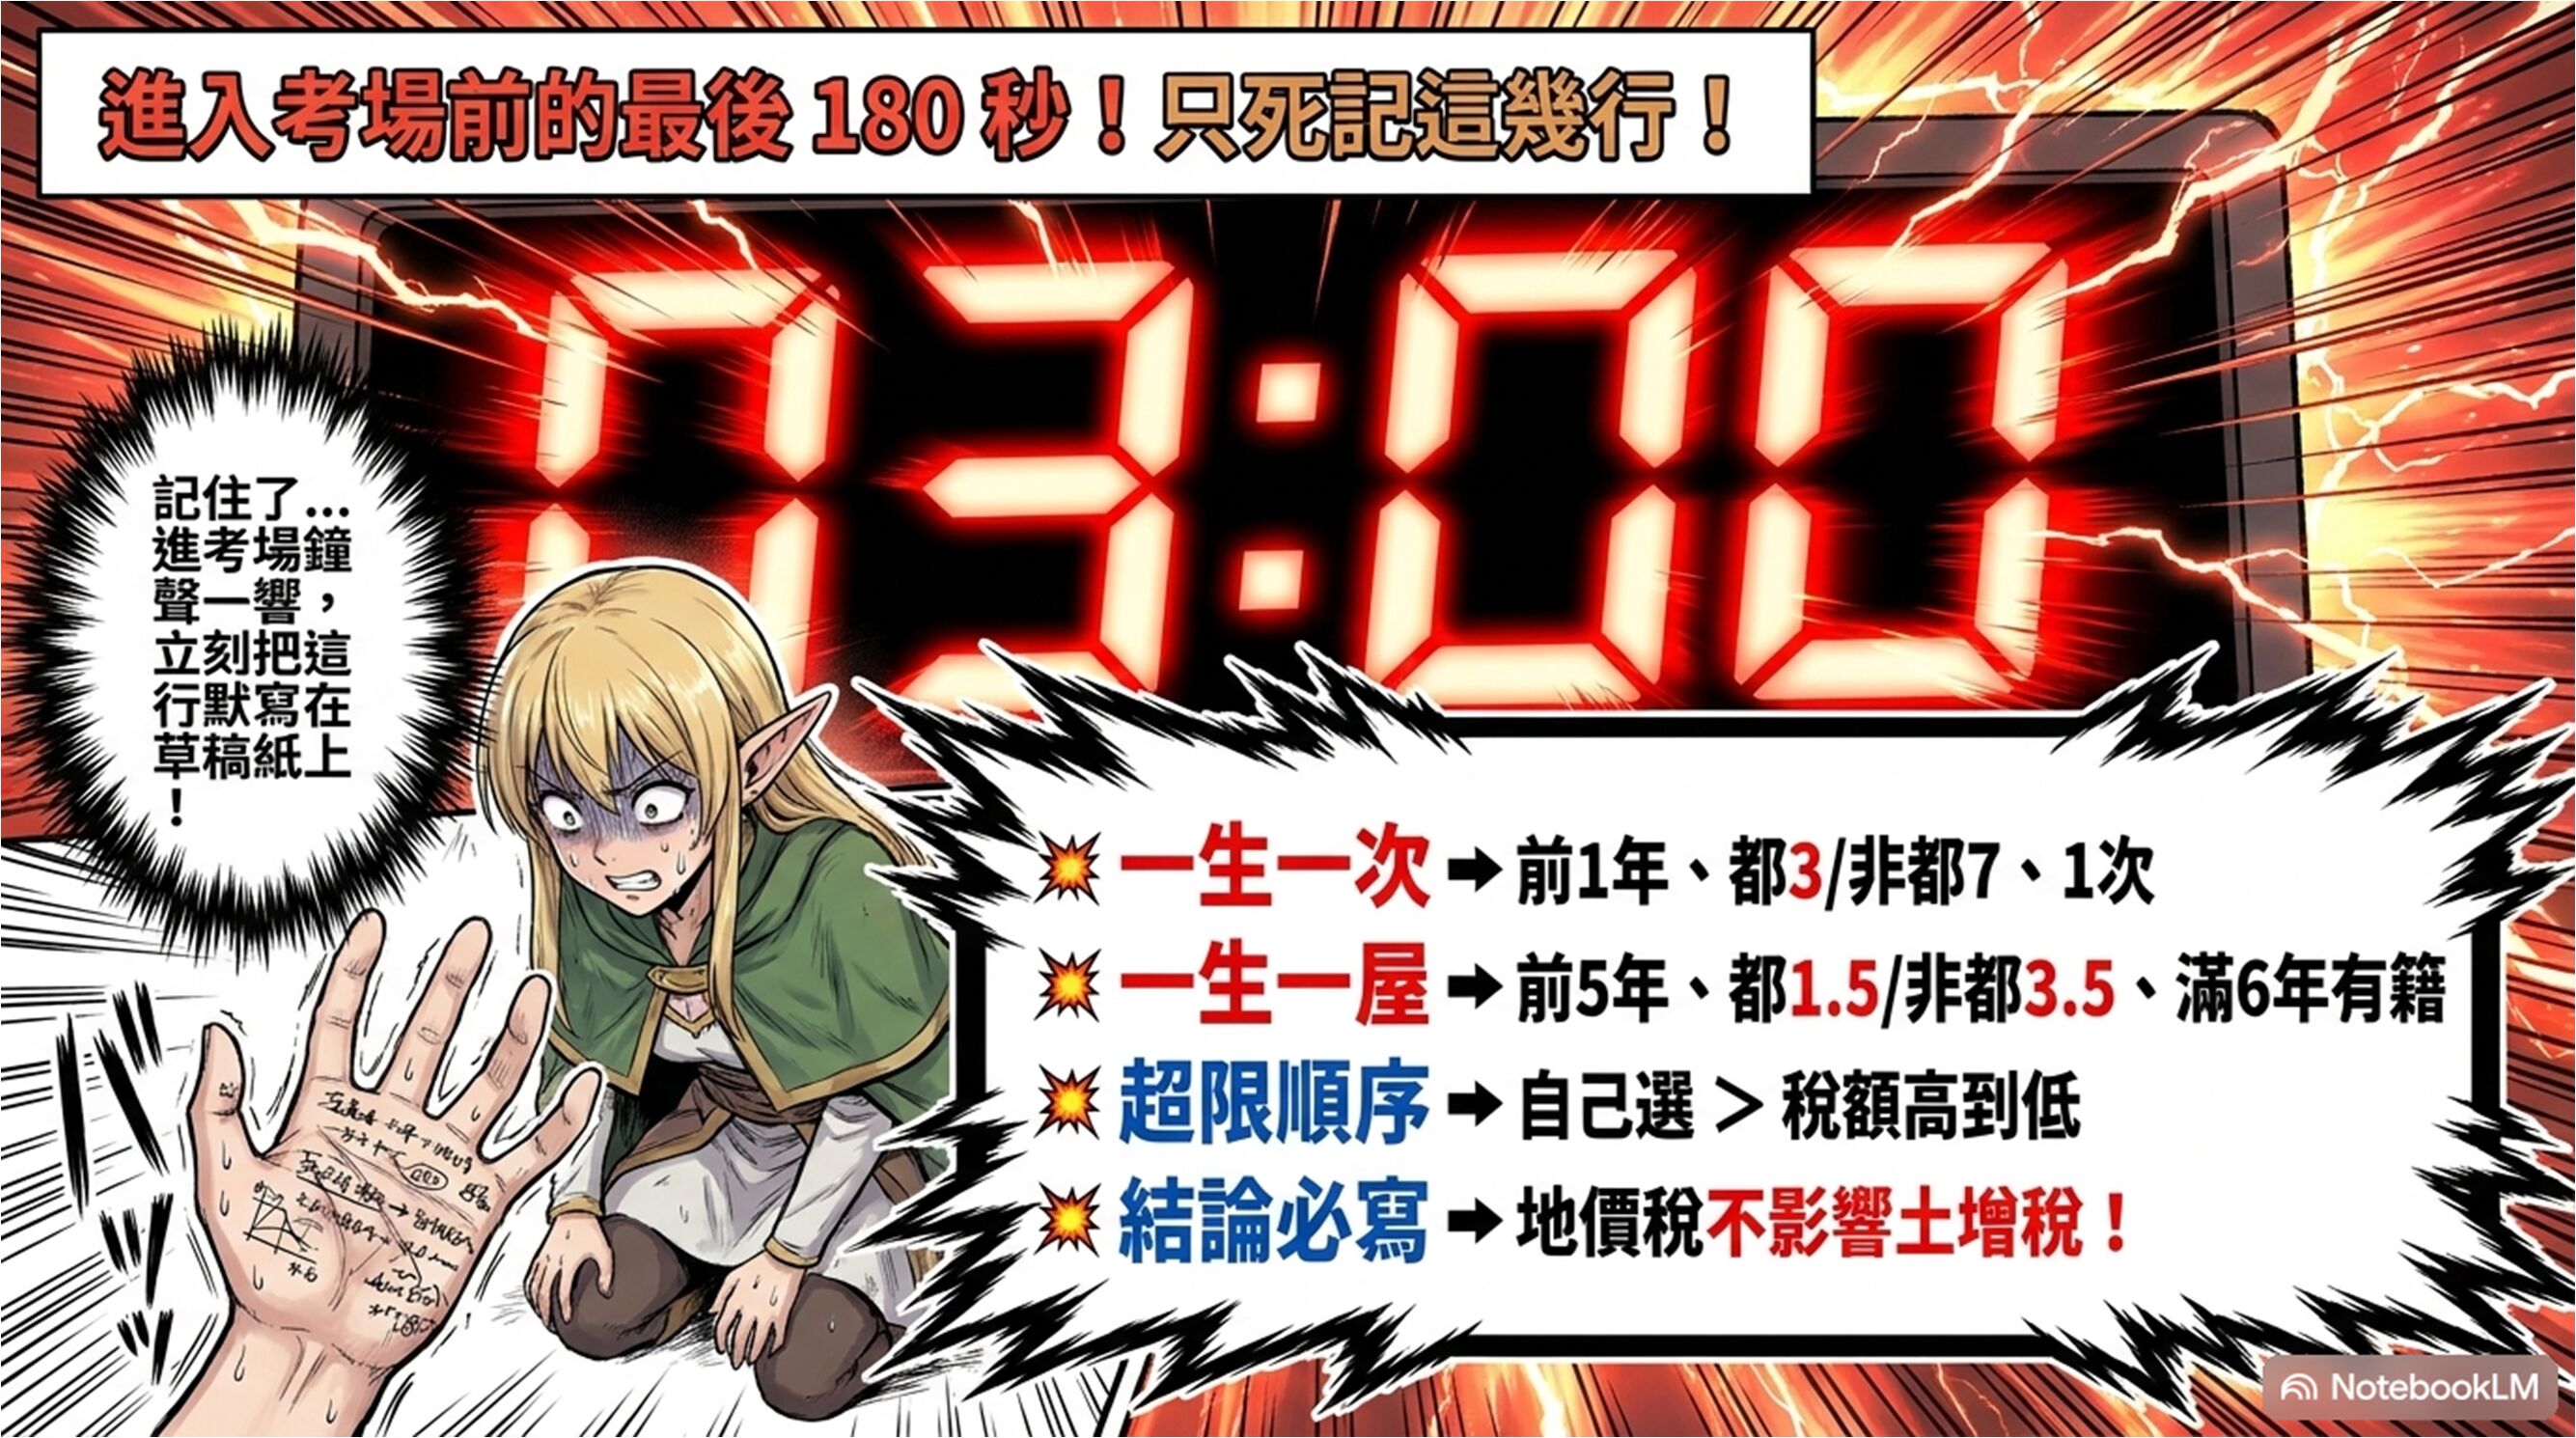
11:00 - 11:10 | 預備時間:深呼吸,默唸口訣,將法條號(§9, §34)在腦中跑一遍。 |
11:10 - 12:40 | 正式考試(90 分鐘):每題分配 22.5 分鐘。若一題超過 25 分鐘未寫完,必須強迫收尾進入下一題。 |
測驗與自我評量
簡易測驗 (Quiz)
- 土地增值稅「一生一次」的優惠稅率是多少?
- 「一生一屋」要求出售前幾年內不得有出租或營業行為?
- 若土地所有權人未擇定適用優惠稅率之順序,依施行細則 §44 應如何處理?
- 地價稅是否曾適用自用住宅稅率,會影響土地增值稅優惠稅率的申請嗎?
答案集 (Answer Key)
- 10%。
- 5 年(一生一次僅需 1 年)。
- 應以各筆土地依規定計算之土地增值稅,由高至低之適用順序計算之。
- 不會。兩者稅目獨立,只要符合增值稅法定要件即可。
專業詞彙表 (Glossary)
- 土地增值稅 (Land Value Increment Tax):土地所有權移轉時,針對土地自然漲價部分課徵的稅。
- 自用住宅用地:指土地所有權人或其配偶、直系親屬於該地辦竣戶籍登記,且無出租或供營業用之住宅用地。
- 三公畝/七公畝:一生一次的面積上限(約 90.75 坪 / 211.75 坪)。
- 一‧五公畝/三‧五公畝:一生一屋的面積上限(約 45.37 坪 / 105.87 坪)。
- 評定現值:房屋稅籍證明上的房屋價值,用於判斷是否達地價 10% 之門檻。
「看吧,芙莉蓮,這不是什麼艱難的魔法,只是守護回憶的口訣而已。」欣梅爾說。 芙莉蓮收起筆記,眼神堅定地走向考場:「嗯,這場考試……我會贏的。」
法令條文與主題 | 適用要件分類 | 口訣或聯想記憶方法 | 解題思考過程或應考技巧 |
土地稅法第 9、34 條:土地增值稅自用住宅用地優惠稅率(一生一次) | 戶籍、用途、產權、現值、次數、面積 | 川普【急用權限刺激】伊朗談判。聯想:『葬送的芙莉蓮』最討厭如同國王般的權威(川普)。對應:【戶籍、用途、產權、現值、次數、面積】。 | 模擬思考:甲雖未申請地價稅優惠,但仍可申請增值稅優惠。芙莉蓮大哭後被欣梅爾鼓勵,應用此口訣確認甲符合「辦竣戶籍、出售前一年無出租營業」等實質要件。注意 50 坪(約 1.65 公畝)未超過都市 3 公畝限制。 |
土地稅法第 34 條第 5 項:土地增值稅一生一屋特殊優惠 | 面積、處數、持有、設籍、用途 | 【『雞樹有急用』『半一 665』】。聯想:芙莉蓮拯救世界急用『雞鬥士』主角雞志與『魔戒』樹人樹鬍。對應:面積(半:都市 1.5/非都 3.5 公畝)、一處、持有 6 年、設籍 6 年、5 年無供營業出租。 | 考場技巧:一生一屋為「一生一次」用完後的救濟法。90 分鐘寫 4 題,一題僅 22.5 分鐘。需迅速代入要件,並注意本題甲 50 坪若在都市地區則超過 1.5 公畝上限,超額部分須按一般稅率。 |
土地稅法施行細則第 4 條、第 44 條:自用住宅用地認定與申報 | 產權歸屬、申請程序與地價稅關聯 | 「欣梅爾的安慰」:地價稅未曾申請自用,不代表增值稅不能申請。聯想:即便芙莉蓮沒拿過一般魔法師證照,她還是魔法大師(只要事實符合細則第 4 條產權與第 44 條程序即可)。 | 針對 95 年地政士考題:甲雖地價稅依一般稅率,但只要出售前符合自住事實並辦竣戶籍(產權屬本人、配偶或直系親屬),仍得申請優稅。申論時應強調「租稅法律主義」,不應增加法律所無之限制。 |
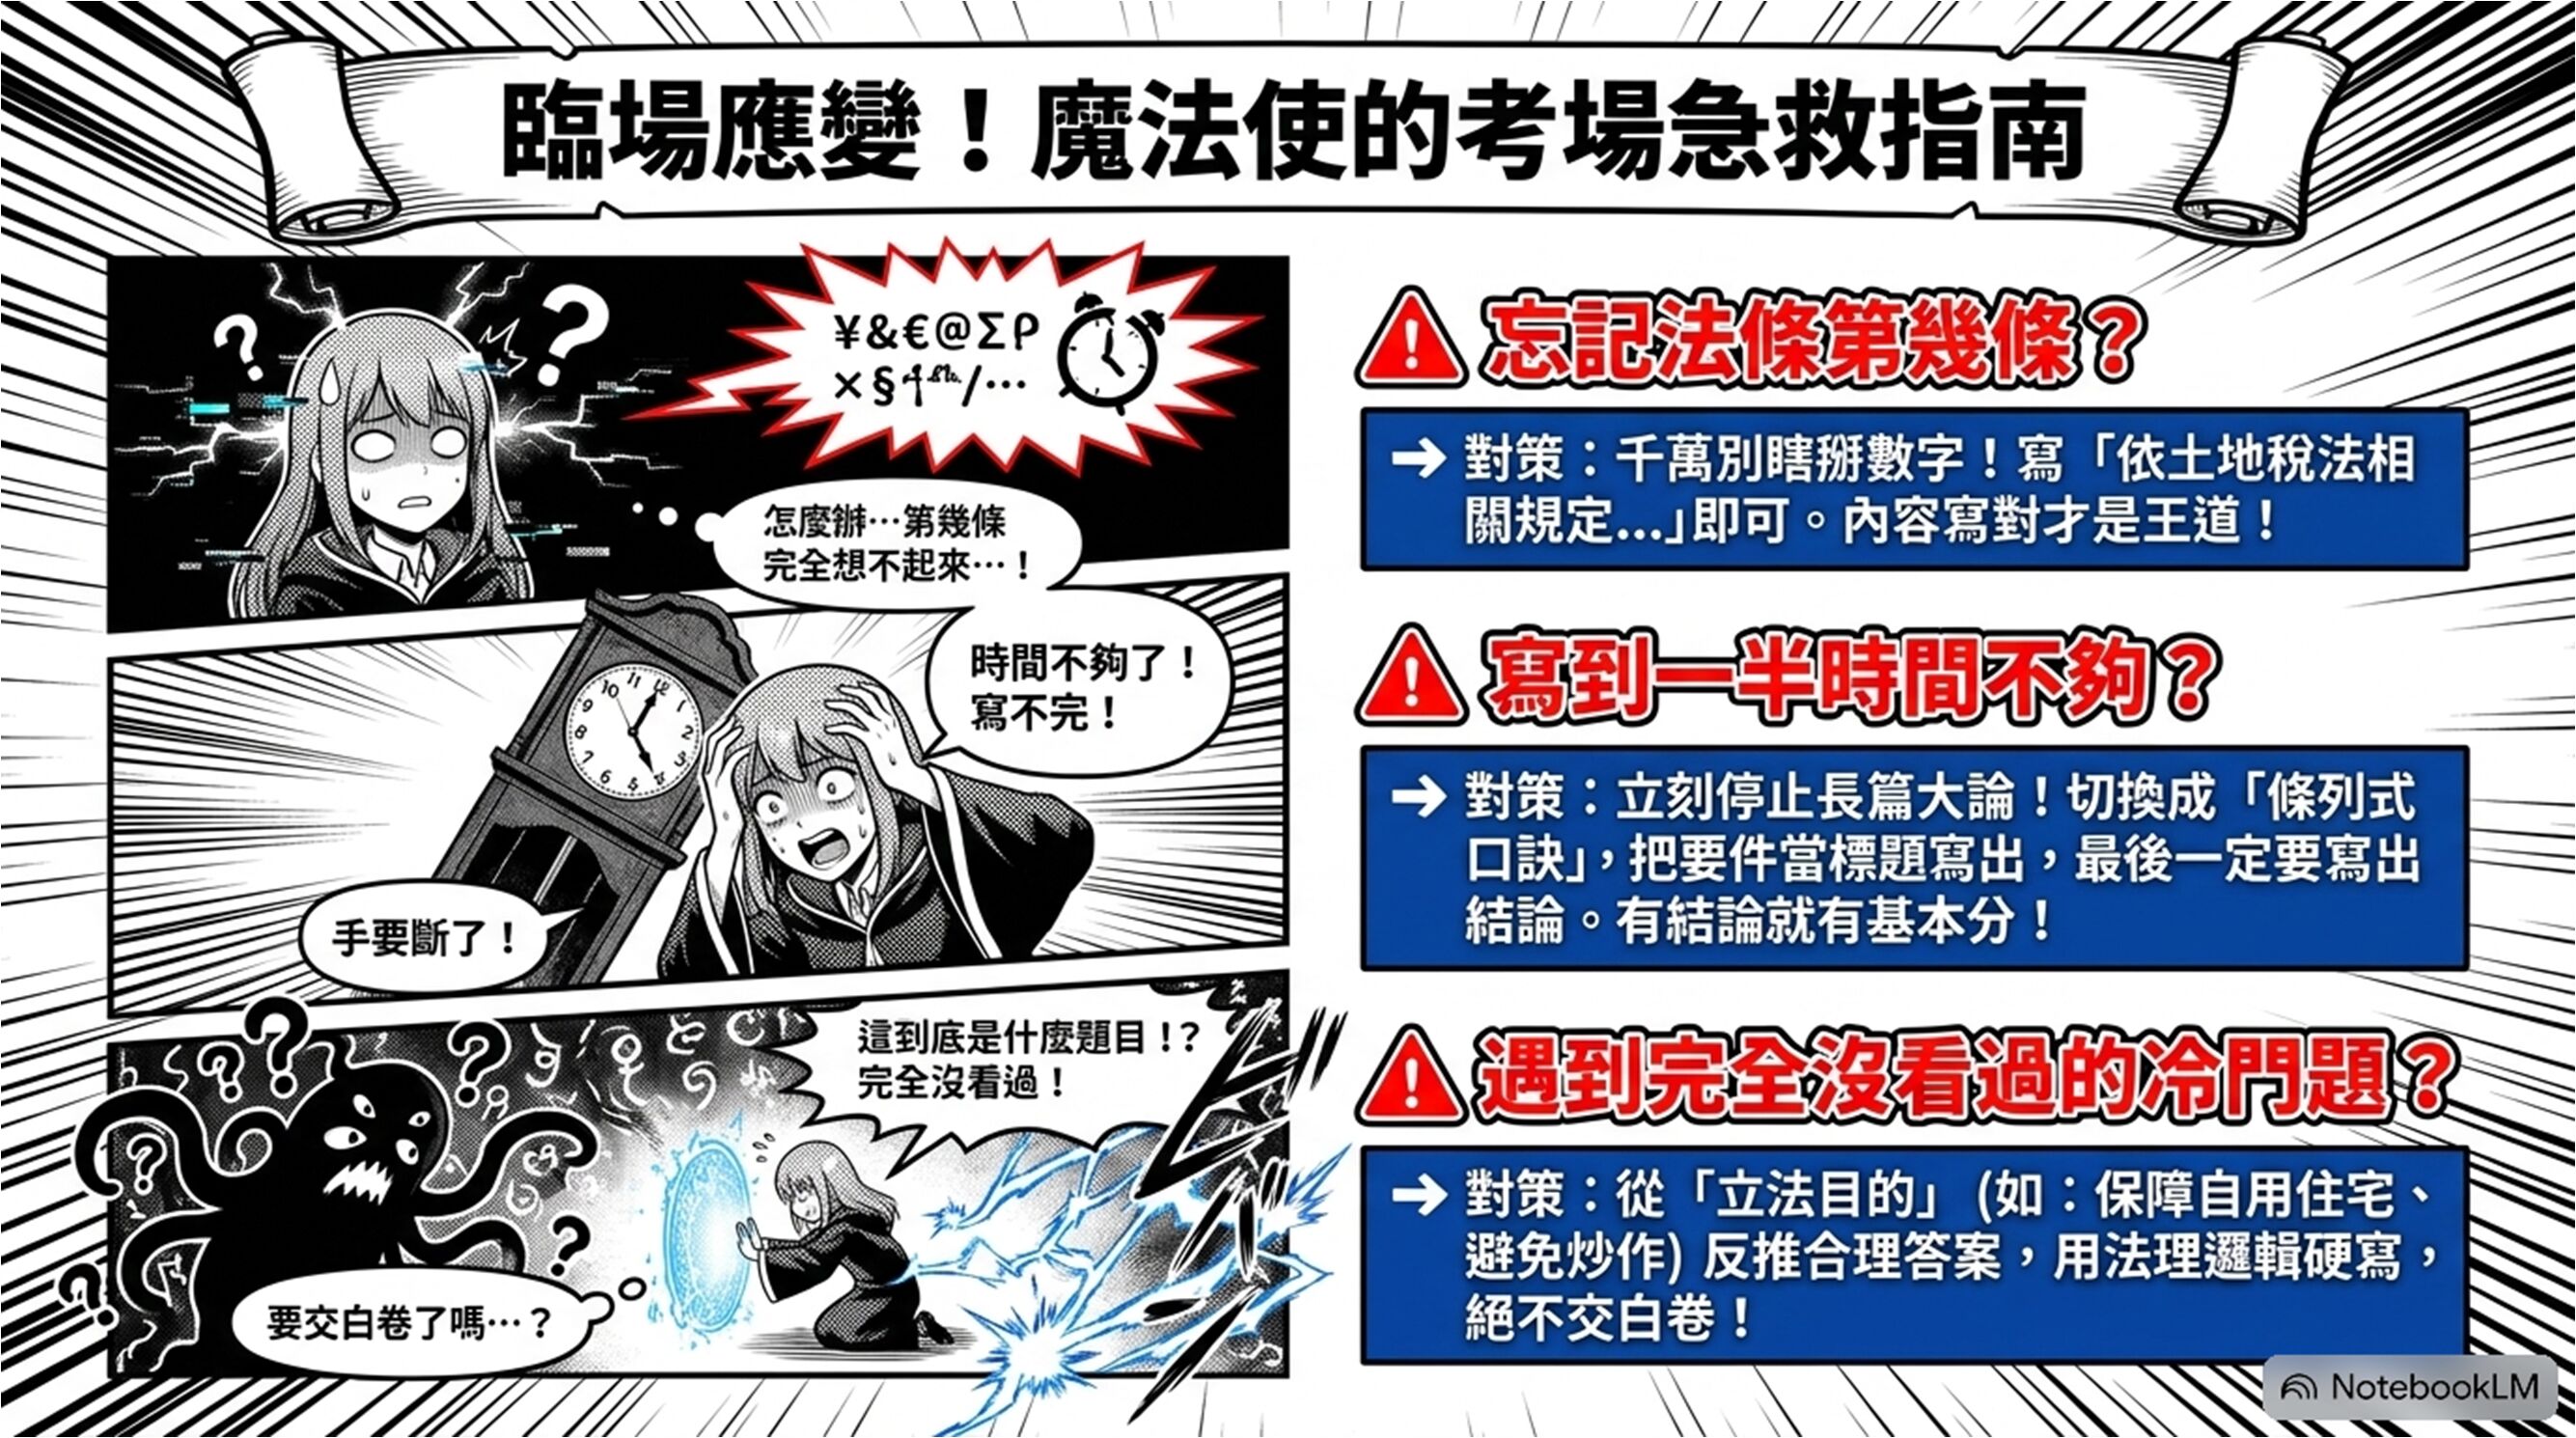
地政士「土地稅法規」考場策略與心理建設 | 時間分配、快速複習、應考心法 | 芙莉蓮的「九十分鐘魔法」:22.5 分鐘律。考前 30 分鐘(10:30-11:00)看「濃縮快速記憶字卡」,考前 3 分鐘心中默念「川普」與「雞樹」口訣。 | 模擬芙莉蓮考生看到考題因法條太碎想大哭三天三夜,被欣梅爾安慰後冷靜應戰。前 3 分鐘審題並於草稿區速記口訣,確保每題 22.5 分鐘內採「法據、分析、結論」三段論法精簡完稿。 |


留言
張貼留言